


ตามรายงานของสถาบันประมวลผลข้อมูลอัตโนมัติ (ADP) ในวันพุธ การจ้างงานในภาคเอกชนของสหรัฐอเมริกา (US) เพิ่มขึ้น 90K ในเดือนกันยายน ตัวเลขดังกล่าวเพิ่มขึ้นจาก 36K ในเดือนสิงหาคม (ปรับทบทวนจาก 38K) และออกมาดีกว่าที่ตลาดคาดการณ์ไว้ที่ 70K
รายงานระบุว่า ภาคการศึกษา การดูแลสุขภาพ รวมถึงภาคการพักผ่อนและการบริการ เป็นแรงขับเคลื่อนการเพิ่มขึ้นของการจ้างงาน ขณะที่ภาคกิจกรรมทางการเงิน และภาคบริการวิชาชีพและธุรกิจแสดงสัญญาณอ่อนแอ
ดร. เนลา ริชาร์ดสัน หัวหน้านักเศรษฐศาสตร์ของ ADP แสดงความคิดเห็นต่อผลสำรวจว่า "นี่เป็นรายงานที่แข็งแกร่ง หลังจากชะลอตัวลงเป็นเวลาสามเดือน การสร้างงานกลับมาฟื้นตัว และการเติบโตของค่าจ้างยังคงแข็งแกร่ง"
ปฏิกิริยาของตลาดต่อข้อมูลการจ้างงานของ ADP
รายงานฉบับนี้ไม่สามารถกระตุ้นปฏิกิริยาที่เห็นได้ชัดเจนต่อดอลลาร์สหรัฐ (USD) ณ เวลานี้ ดัชนีดอลลาร์สหรัฐลดลง 0.15% เคลื่อนไหวในวันนี้ที่ 101.23
ตารางด้านล่างแสดงเปอร์เซ็นต์การเปลี่ยนแปลงของ ดอลลาร์สหรัฐ (USD) เทียบกับสกุลเงินหลักที่ระบุไว้ วันนี้ ดอลลาร์สหรัฐ อ่อนค่าที่สุดเมื่อเทียบกับ ปอนด์สเตอร์ลิง
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.13% | -0.43% | -0.14% | -0.04% | 0.26% | -0.09% | 0.04% | |
| EUR | 0.13% | -0.27% | -0.02% | 0.09% | 0.37% | 0.05% | 0.18% | |
| GBP | 0.43% | 0.27% | 0.25% | 0.38% | 0.65% | 0.35% | 0.47% | |
| JPY | 0.14% | 0.02% | -0.25% | 0.11% | 0.42% | 0.06% | 0.22% | |
| CAD | 0.04% | -0.09% | -0.38% | -0.11% | 0.31% | -0.04% | 0.11% | |
| AUD | -0.26% | -0.37% | -0.65% | -0.42% | -0.31% | -0.33% | -0.19% | |
| NZD | 0.09% | -0.05% | -0.35% | -0.06% | 0.04% | 0.33% | 0.14% | |
| CHF | -0.04% | -0.18% | -0.47% | -0.22% | -0.11% | 0.19% | -0.14% |
แผนที่ความร้อนแสดงเปอร์เซ็นต์การเปลี่ยนแปลงของสกุลเงินหลักเมื่อเทียบกัน สกุลเงินหลักจะถูกเลือกจากคอลัมน์ด้านซ้าย ในขณะที่สกุลเงินอ้างอิงจะถูกเลือกจากแถวบนสุด ตัวอย่างเช่น หากคุณเลือก ดอลลาร์สหรัฐ จากคอลัมน์ด้านซ้าย และเลื่อนไปตามเส้นแนวนอนไปยัง เยนญี่ปุ่น เปอร์เซ็นต์การเปลี่ยนแปลงที่แสดงในกล่องจะแสดงถึง USD (สกุลเงินหลัก)/JPY (สกุลเงินรอง).
ส่วนด้านล่างนี้เผยแพร่ไว้เป็นบทวิเคราะห์คาดการณ์ข้อมูลการเปลี่ยนแปลงการจ้างงานของ ADP ณ เวลา 08:00 GMT
- คาดว่ารายงานการเปลี่ยนแปลงการจ้างงานของ ADP สหรัฐฯ จะแสดงการเพิ่มขึ้นของการจ้างงานสุทธิ 72,000 ตำแหน่งในเดือนกันยายน
- หากตัวเลขดังกล่าวสอดคล้องกับมติของตลาด ก็จะสนับสนุนทฤษฎีความโดดเด่นทางเศรษฐกิจของสหรัฐฯ
- ผลกระทบต่อดอลลาร์สหรัฐมีแนวโน้มขึ้นอยู่กับผลลัพธ์ของดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ซึ่งมีกำหนดประกาศในเวลาเดียวกัน
สถาบันวิจัย Automatic Data Processing (ADP) จะเผยแพร่รายงานรายเดือนเกี่ยวกับการสร้างการจ้างงานในภาคเอกชนประจำเดือนกันยายนในวันพุธ คาดว่ารายงานการเปลี่ยนแปลงการจ้างงานของ ADP จะแสดงให้เห็นว่าการจ้างงานสุทธิในภาคเอกชนของสหรัฐอเมริกา (US) เพิ่มขึ้น 72,000 ตำแหน่งในเดือนนี้ เกือบสองเท่าของการจ้างงานใหม่ 38,000 ตำแหน่งที่รายงานในเดือนสิงหาคม
ข้อมูล ADP ถูกจับตามองอย่างใกล้ชิดจากตลาด เนื่องจากเป็นตัวกำหนดความเชื่อมั่นก่อนรายงานการจ้างงานนอกภาคเกษตร (NFP) ที่มีความสำคัญอย่างยิ่ง ซึ่งโดยปกติสำนักงานสถิติแรงงานสหรัฐฯ จะเผยแพร่ในอีกไม่กี่วันต่อมา อย่างไรก็ตาม ครั้งนี้รายงาน ADP จะต้องแบ่งความสนใจกับข้อมูลดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ที่สำคัญของสหรัฐฯ ซึ่งเป็นมาตรวัดที่ธนาคารกลางสหรัฐฯ (เฟด) เลือกใช้ในการประเมินแนวโน้มเงินเฟ้อ โดยมีกำหนดเผยแพร่หลังจากนั้น 15 นาที และอาจกลายเป็นข้อมูลที่แย่งความสนใจไปทั้งหมด
คาดว่ารายงานการจ้างงานของ ADP จะสะท้อนตลาดแรงงานที่แข็งแกร่ง
ตลาดมีมุมมองเชิงบวกต่อแนวโน้มการจ้างงานของสหรัฐฯ โดยเฉพาะหลังจากรายงานการจ้างงานนอกภาคเกษตรในเดือนสิงหาคมที่โดดเด่น ซึ่งแสดงให้เห็นว่าการจ้างงานสุทธิเพิ่มขึ้น 162,000 ตำแหน่ง และอัตราการว่างงานทรงตัวที่ 4.1% ซึ่งเป็นระดับต่ำสุดในรอบกว่าหนึ่งปี
นอกจากนี้ ข้อมูลล่าสุดยังช่วยรักษาบรรยากาศเชิงบวกเอาไว้ โดยนักวิเคราะห์จาก OCBC ระบุว่า: "ข้อมูลผู้ขอรับสวัสดิการว่างงานล่าสุดยังคงมีแนวโน้มลดลงอย่างต่อเนื่อง ซึ่งบ่งชี้ว่าสภาวะตลาดแรงงานยังคงแข็งแกร่ง" ข้อมูล ADP รายสัปดาห์ก็เป็นบวกเช่นกัน เนื่องจากรายงานล่าสุดแสดงให้เห็นว่านายจ้างภาคเอกชนของสหรัฐฯ เพิ่มการจ้างงานเฉลี่ย 20,000 ตำแหน่งต่อสัปดาห์จนถึงสัปดาห์แรกของเดือนนี้
ท่ามกลางฉากหลังดังกล่าว นักลงทุนคาดว่าข้อมูลตลาดแรงงานในเดือนกันยายนจะยืนยันว่าตลาดยังคงตึงตัว ซึ่งเมื่อรวมกับแรงกดดันด้านเงินเฟ้อที่แข็งแกร่งอันเกิดจากราคาพลังงานที่สูง จะเปิดทางให้เฟดคุมเข้มนโยบายการเงินเพิ่มเติมในเดือนตุลาคม หรืออย่างช้าที่สุดในเดือนธันวาคม ตลาดฟิวเจอร์สกำลังสะท้อนโอกาส 70% ที่จะมีการปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานในเดือนตุลาคม และโอกาส 60% ที่ธนาคารกลางสหรัฐฯ จะปรับขึ้นอัตราดอกเบี้ย 50 จุดพื้นฐานก่อนสิ้นปี ตามข้อมูลที่เผยแพร่โดยเครื่องมือ FedWatch ของ CME Group
อย่างไรก็ตาม ควรระลึกไว้ว่า ตลาดจะเปรียบเทียบผลสำรวจ ADP กับรายงานดัชนีราคา PCE ที่ประกาศออกมาเกือบจะพร้อมกัน เพื่อให้เห็นภาพแนวโน้มนโยบายการเงินของเฟดได้อย่างครบถ้วนมากขึ้น โดยคาดการณ์กันอย่างกว้างขวางว่าอัตราเงินเฟ้อ PCE จะสะท้อนแรงกดดันขาขึ้นจากราคาน้ำมันที่อยู่ในระดับสูง ท่ามกลางความไม่แน่นอนในตะวันออกกลาง และแสดงให้เห็นว่าราคาผู้บริโภคยังคงอยู่สูงกว่าเป้าหมายของเฟดอย่างมาก ในแง่นี้ ข้อมูลการจ้างงานถูกมองว่าเป็นตัวช่วยสนับสนุนจุดยืนที่เข้มงวดของธนาคารกลางในสัปดาห์นี้
เจ้าหน้าที่ธนาคารกลางสหรัฐฯ ย้ำว่าแรงกดดันด้านเงินเฟ้อยังคงสูงเกินไป และธนาคารกลางอาจต้องปรับขึ้นอัตราดอกเบี้ยอีกครั้ง ลิซ่า คุก ผู้ว่าการเฟด กล่าวเพิ่มเติมเมื่อวันจันทร์ว่า “จำนวนครั้งและขนาดของการปรับอัตราดอกเบี้ยในอนาคตจะพิจารณาจากข้อมูลเงินเฟ้อและตลาดแรงงาน” ซึ่งทำให้ความสนใจต่อข้อมูลเศรษฐกิจที่จะประกาศในสัปดาห์นี้เพิ่มขึ้น
รายงาน ADP จะประกาศเมื่อใด และอาจส่งผลกระทบต่อ USD อย่างไร?
รายงานการเปลี่ยนแปลงการจ้างงาน ADP ของสหรัฐฯ จะประกาศในวันพุธ เวลา 12:15 GMT โดยคาดว่าจะแสดงให้เห็นว่าภาคเอกชนสร้างตำแหน่งงานใหม่ 72,000 ตำแหน่งในเดือนกันยายน หากข้อมูลสุดท้ายเป็นไปตามคาดการณ์และตามมาด้วยตัวเลขดัชนีราคา PCE ที่ร้อนแรง ก็จะเพิ่มความหวังว่าเฟดจะปรับขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนตุลาคม และจะเป็นปัจจัยสนับสนุนเพิ่มเติมต่อดอลลาร์สหรัฐ (USD)
ผู้เชี่ยวชาญด้านฟอเร็กซ์จาก Societe Generale คาดการณ์ว่า การผสมผสานระหว่าง “เงินเฟ้อที่สูงขึ้นและข้อมูลเศรษฐกิจจริงที่แข็งแกร่งอาจผลักดันดัชนีดอลลาร์ให้เข้าใกล้ระดับสูงสุดในปี 2026 (ห่างจากระดับดังกล่าวเพียง 0.7%) หรือผลักดัน EUR/USD ให้ทำจุดต่ำสุดใหม่ (ห่างจากระดับดังกล่าวเพียง 0.5%)” ซึ่งตอกย้ำถึงศักยภาพของการแข็งค่ารอบใหม่ของเงินดอลลาร์ แม้นักลงทุนกำลังประเมินข้อมูลเศรษฐกิจที่จะประกาศในเร็วๆ นี้
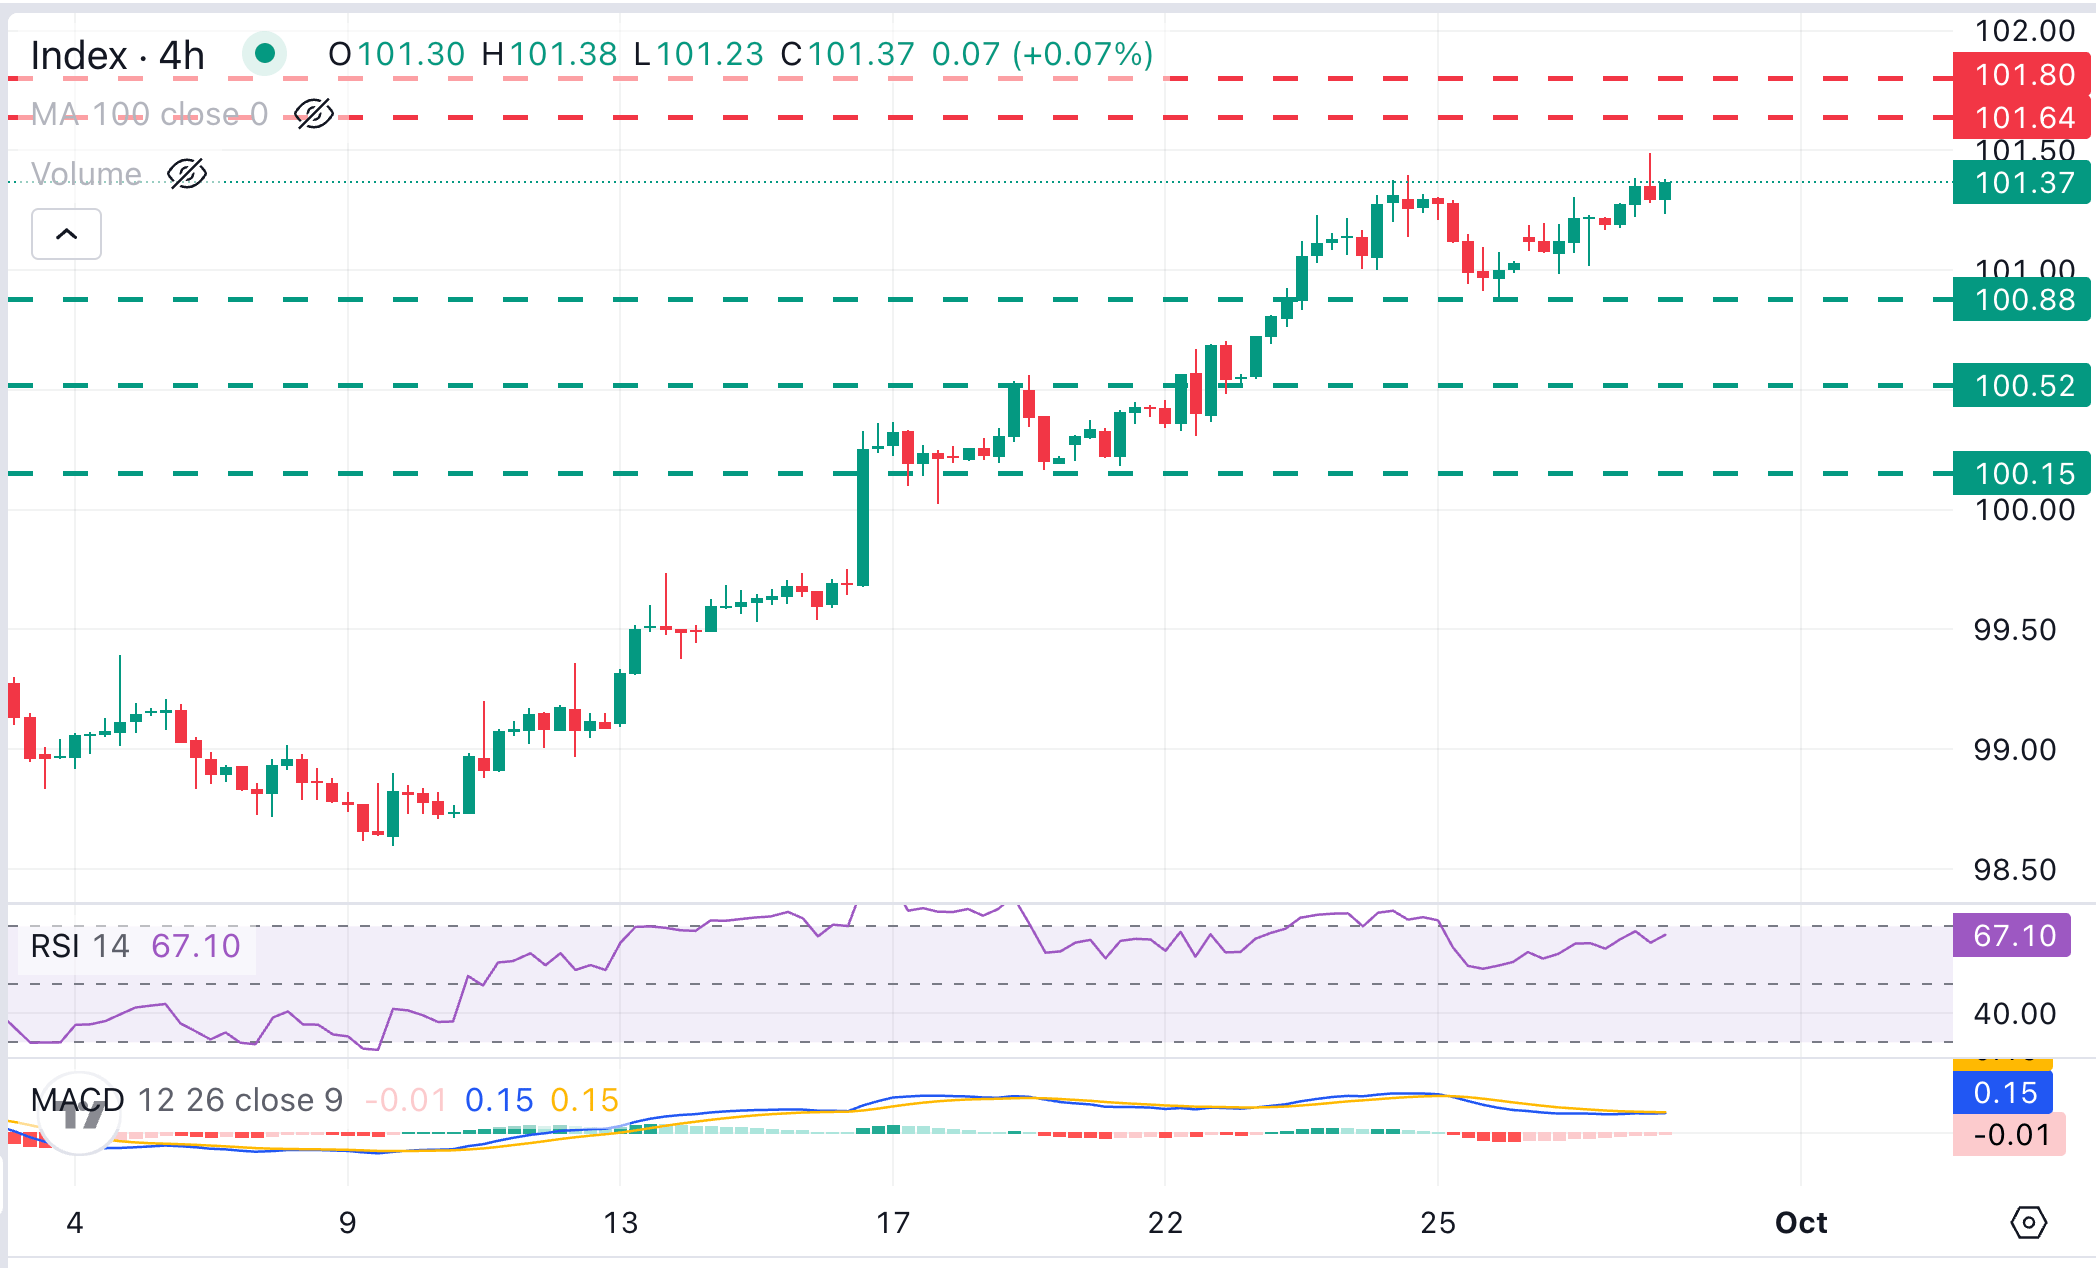
ภาพทางเทคนิคของดัชนีดอลลาร์สหรัฐ (DXY) แสดงให้เห็นแนวโน้มขาขึ้นที่แข็งแกร่ง หลังจากพุ่งขึ้นเกือบ 2.5% ในเวลาไม่ถึงสามสัปดาห์ ส่งผลให้การเคลื่อนไหวของราคาเพิ่มขึ้นสู่ระดับสูงสุดในรอบสองเดือนใกล้ 101.50 ณ เวลาที่เขียนบทความ ปัจจัยพื้นฐานยังคงสนับสนุน แต่ดัชนี Relative Strength Index (RSI) กำลังเข้าสู่ระดับซื้อมากเกินไปในกราฟระหว่างวัน บ่งชี้ว่าแนวโน้มอาจปรับตัวขึ้นมากเกินไป และเตือนถึงโอกาสในการปรับฐานขาลง
ตามการวิเคราะห์ของ Guillermo Alcalá นักวิเคราะห์จาก FXStreet.com เทรดเดอร์ขาขึ้นมีแนวโน้มที่จะเผชิญแนวต้านที่ระดับสูงสุดในปี 2026 ซึ่งอยู่ที่ 101.64 และ 101.80 โดยเป็นจุดสูงสุดของเดือนกรกฎาคมและมิถุนายนตามลำดับ หากระดับเหล่านี้ถูกทะลุผ่านได้ เป้าหมายถัดไปคือจุดสูงสุดของเดือนพฤษภาคม 2025 ใกล้ 102.00 ในทางกลับกัน การพยายามปรับตัวลงมีแนวโน้มที่จะทดสอบแนวรับเส้นเทรนด์ไลน์ขาขึ้น ซึ่งขณะนี้อยู่ที่ 101.25 ก่อนถึงจุดต่ำสุดของวันที่ 25 กันยายนใกล้ 100.90 “การลดลงเพิ่มเติมมีแนวโน้มที่จะเกิดขึ้นได้ก็ต่อเมื่อตัวเลขเศรษฐกิจมหภาคของสหรัฐฯ สร้างความผิดหวังอย่างมีนัยสำคัญ” Alcalá กล่าว
US Dollar: คำถามที่พบบ่อย
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินที่ใช้อย่างเป็นทางการในสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้ 'โดยพฤตินัย' ของประเทศอื่น ๆ จำนวนมากที่มีการหมุนเวียนควบคู่ไปกับสกุลเงินท้องถิ่น เป็นสกุลเงินที่มีการซื้อขายกันมากที่สุดในโลก โดยคิดเป็นสัดส่วนมากกว่า 88% ของมูลค่าการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศทั่วโลก หรือมีมูลค่าธุรกรรมเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวันตามข้อมูลของปี 2022 หลังสงครามโลกครั้งที่สอง สกุลเงิน USD เข้ามารับช่วงต่อตำแหน่งสกุลเงินสำรองของโลกจากสกุลเงินปอนด์ของอังกฤษที่เป็นในประวัติศาสตร์ใหญ่ สกุลเงินดอลลาร์สหรัฐได้ถูกค้ำด้วยทองคำ จนกระทั่งเกิดข้อตกลง Bretton Woods ในปี 1971 เมื่อมาตรฐานการค้ำด้วยทองคำหมดไป
ปัจจัยเดียวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายทางการเงินซึ่งกำหนดโดยธนาคารกลางสหรัฐ (Fed) เฟดมีหน้าที่สองประการ: เพื่อให้บรรลุเสถียรภาพด้านราคา (ควบคุมอัตราเงินเฟ้อ) และส่งเสริมการจ้างงานเต็มรูปแบบ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาต่าง ๆ เพิ่มสูงขึ้นเร็วเกินไปและอัตราเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด ทางเฟดจะปรับขึ้นอัตราดอกเบี้ยซึ่งจะหนุนค่าเงิน USD แต่เมื่ออัตราเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจเลือกปรับลดอัตราดอกเบี้ยลง ซึ่งเป็นแรงกดดันต่อสกุลเงินดอลลาร์
ในสถานการณ์ที่รุนแรงมากจริง ๆ ทาง Federal Reserve ยังสามารถพิมพ์ดอลลาร์ออกมาเพิ่มเติมและออกมาตรการผ่อนคลายเชิงปริมาณ (QE) ได้ การทำ QE เป็นกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่อในระบบการเงินที่ติดขัดอยู่อย่างมาก โดยเป็นมาตรการทางนโยบายที่ไม่ได้เป็นมาตรฐานซึ่งใช้เมื่อสินเชื่อหมดเนื่องจากธนาคารจะไม่ให้กู้ยืมระหว่างกัน (เพราะกลัวคู่สัญญาจะผิดนัดชำระหนี้) ก็เป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะบรรลุผลลัพล์ที่จำเป็น ถือเป็นเครื่องทางเลือกสุดท้ายของเฟดในการต่อสู้กับวิกฤติสินเชื่อที่เกิดขึ้นระหว่างวิกฤตการณ์ทางการเงินครั้งใหญ่ในปี 2008 โดยเกี่ยวข้องกับการที่เฟดพิมพ์เงินดอลลาร์เพิ่มขึ้นและใช้เงินเหล่านั้นเพื่อซื้อพันธบัตรรัฐบาลสหรัฐฯ ซึ่งส่วนใหญ่มาจากสถาบันการเงินต่าง ๆ การทำ QE มักจะทำให้เงินดอลลาร์สหรัฐอ่อนค่าลง
การกระชับเชิงปริมาณ (QT) เป็นกระบวนการย้อนกลับของการทำ QE โดยที่ Federal Reserve จะหยุดซื้อพันธบัตรจากสถาบันการเงินและไม่นำเงินต้นไปลงทุนใหม่จากพันธบัตรที่ถืออยู่เพื่อซื้อใหม่ ซึ่งมักจะเป็นปัจจัยบวกสำหรับสกุลเงินดอลลาร์สหรัฐ






