


- 印度卢比兑美元升至两个月新高,USD/INR 跌至接近 94.28。
- 通过印度央行特殊外汇计划的强劲外资流入提振了印度货币。
- 美国 ADP 就业变动数据疲软后,美元下跌。
印度卢比(INR)周四兑美元(USD)走强,延续涨势至接近94.28。由于印度通过印度储备银行(RBI)的外币非居民(FCNR)(B)存款窗口大规模动员外汇,增加了外汇储备,印度货币显著上涨。
据路透社报道,印度通过特殊外币动员计划吸引了远超预期的 1363.8 亿美元,印度央行周三表示,这增强了印度央行缓解更多压力的能力。
在过去几个月里,印度央行被认为一直在即期和无本金交割远期(NDF)市场进行干预,以在地缘政治不确定性下支持印度货币,防止过度单边波动。
除了通过印度央行特殊外汇窗口流入的大量外资外,美元走弱也对 USD/INR 构成压力。
美国私人部门劳动力数据疲软打压美元
美元指数(DXY)衡量美元兑六种主要货币的价值,周三大幅下跌,并在周四亚洲时段迄今将跌势延续至接近99.28。
在美国 ADP 报告称 8 月份私营部门新增 3.8 万个就业岗位,低于预期的 4.7 万个以及前值 4.6 万个后,美元承压。这为将于周五公布的 8 月非农就业人数(NFP)数据奠定了疲弱基调。
投资者将密切关注美国 NFP 数据,因为预计该数据将影响市场对美联储(Fed)货币政策前景的预期。
周三,纽约联储主席约翰-威廉姆斯表示,他对劳动力市场“稳定且稳固”以及通胀预期“受到控制”充满信心。
印度增长意外上行,缩小了印度央行维持鸽派立场的空间
法国兴业银行分析师指出,印度“公布的 2Q26 实际 GDP 增长率为 7.8%,比印度央行(RBI)的预测高出 80 个基点”,这表明总需求吸收“更紧的金融环境和不利的外部环境,比此前假设的更为从容”。他们强调,这一上行意外“覆盖面相当广泛”,并指出实际 GVA“增长了 8.2%,服务业增长 10.0%,制造业增长 9.2%,固定资本形成总额增长 11.9%,而私人消费增长 7.1%”。
法国兴业银行补充称,这种“超强劲增长得益于对 1Q26 实际 GDP 和实际 GVA 增长分别大幅上修 0.80 个百分点”,在他们看来,这“降低了进一步收紧货币政策所带来的下行增长成本,并表明经济运行时的闲置产能少于印度储备银行(RBI)当前 FY27 6.7% 的增长预测所隐含的水平。”
与此同时,该行警告称,对这一判断的主要下行风险将是“食品和能源价格的急剧逆转、国内活动明显走弱,或有证据表明这份异常强劲的 GDP 数据高估了潜在需求动能(我们认为这种情况很可能存在)”。
技术分析:美元/印度卢比下行方向延续与20日EMA的距离
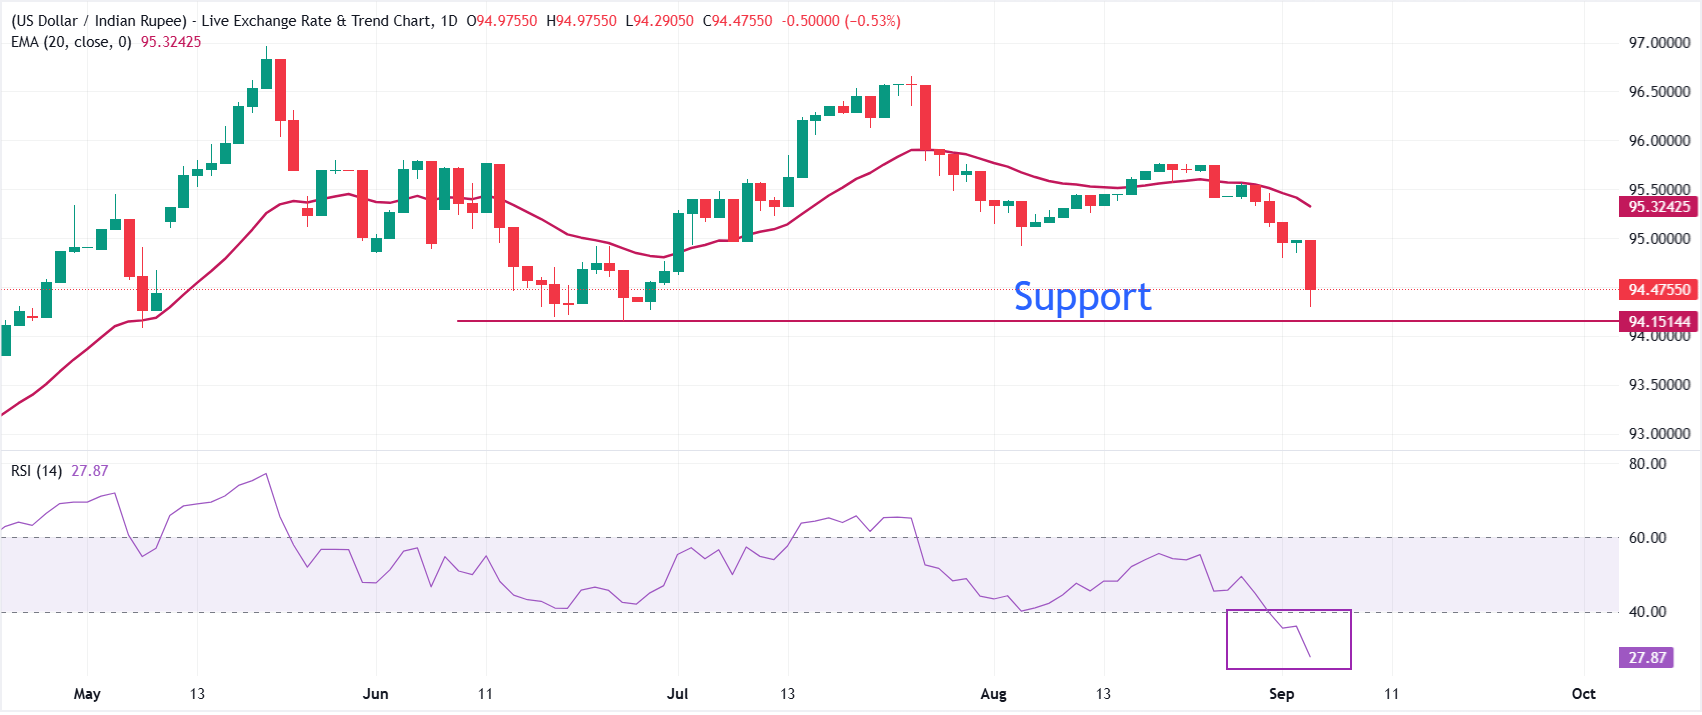
在日线图上,美元/印度卢比交投于 94.48,现货价格维持在 20 期指数移动平均线(EMA)95.32 下方,短期偏向仍为看跌。
价格跌破这一关键趋势参考位,强化了看跌结构,而相对强弱指数(14)报 27.96,滑入超卖区域,暗示尽管卖压占据主导,但如果 95 下方水平持续,跌势可能开始失去动能。
上行方面,20 日 EMA 95.32 构成初步阻力,若日线收盘重新站上这一障碍位,将有助于缓解眼前的下行压力,并表明存在技术性反弹空间。下行方面,预计该货币对将在 6 月 25 日低点 94.16 附近获得支撑。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
威廉姆斯指出更高收益率背后是强劲经济,并使美联储继续聚焦2%通胀目标
美联储的威廉姆斯发表了略高于基准的讲话,FXS Speechtracker得分为6/10,而历史平均值为5.9/10,强调收益率上升反映的是强劲经济和稳健前景,而非通胀预期恶化。将关税和中东冲突视为高于目标通胀的关键驱动因素,同时预期受到控制且通胀呈下降趋势,这表明对通胀回落进程充满信心,但也凸显实现2%仍是“头等大事”。总体而言,稳健的劳动力市场状况和推动收益率走高的强劲投资需求表明,尽管地缘政治风险仍被提及,美元和风险资产的背景依然具有韧性。
FXS美联储情绪指数下滑1.42点至127.44,显示尽管仍稳稳高于中性100关口,但市场感知中的鹰派程度略有回落。这一格局表明,虽然美联储立场仍明显处于鹰派区间,但这次讲话使市场预期略微转向更为平衡的政策前景,与FXS Speechtracker得分略高于但接近基准的表现一致。





