


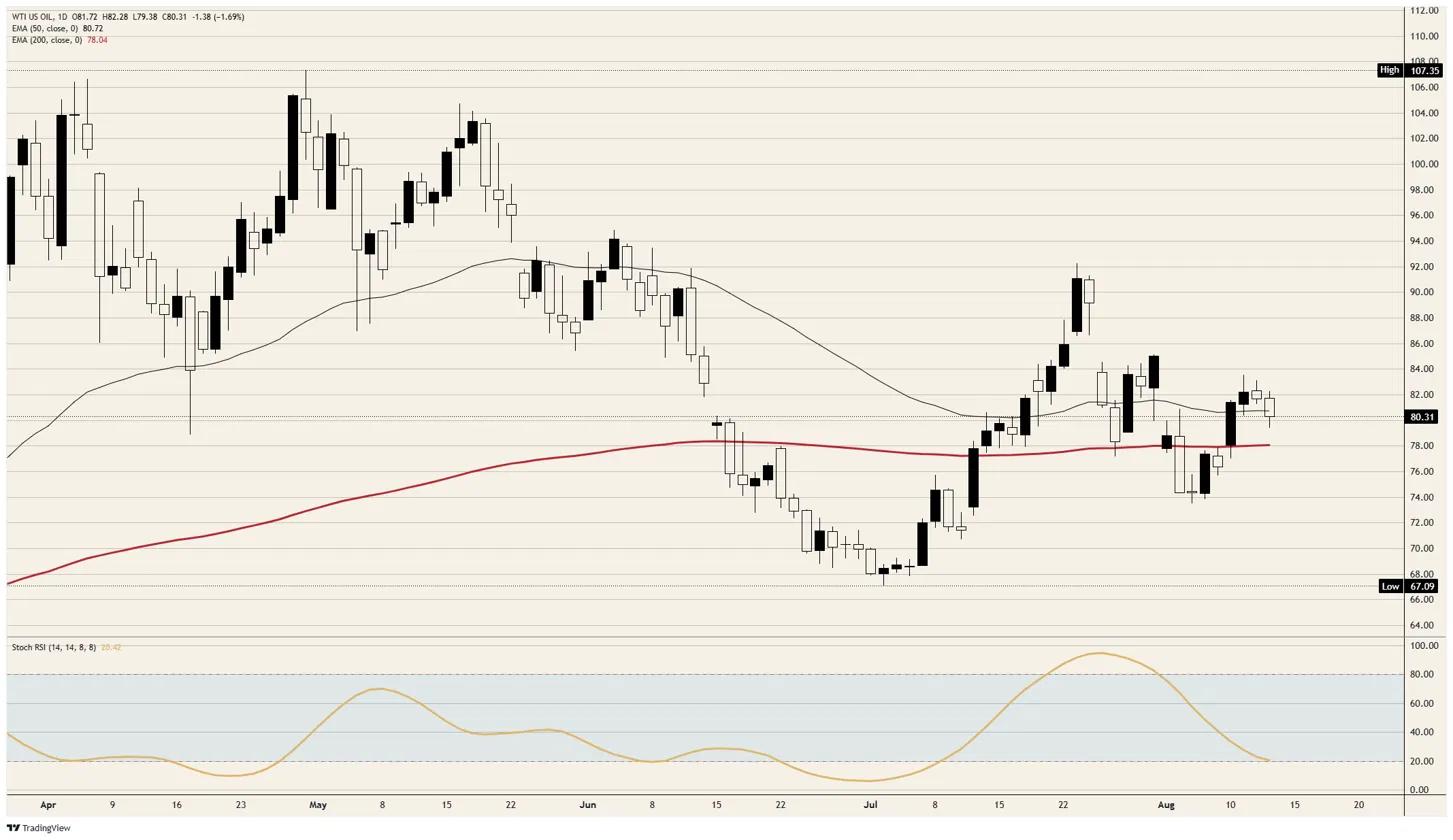
- WTI 交投于 80.00 美元上方不远处,下跌 1.69%,并低于其 50 日均线。
- 美国原油库存增加 1740 万桶,创 2023 年 1 月以来最大增幅。
- 国际能源署(IEA)本季度令市场每日短缺 180 万桶。
美国原油库存三年半来最大的周度增幅于周三出炉,而就在同一天上午,两家预测机构还将市场描述为实物供应短缺,随后油价便一路下跌。西德克萨斯中质原油(WTI)交投于 80.00 美元上方不远处,下跌 1.69%,此前一个交易时段内,油价一度从略高于 82.00 美元关口跌至低于 79.50 美元,随后又回吐了大部分反弹。
协调这两个事实是当天的全部任务,因为库存增加是真实的,短缺也是真实的,而两者之所以能同时成立,只是因为这些原油桶在错误的海洋里。美国商业原油库存截至 8 月 7 日当周升至 4.244 亿桶,而市场调查预期为减少 140 万桶;即便在这一增幅之后,库存仍比五年均值低约 2%。
真正的库存增加其实是交通堵塞
出口下滑,而进口增加了每天 114 万桶,至 730 万桶,货运跟踪分析显示,绝大部分累积库存位于墨西哥湾沿岸。炼油厂开工率为 96.2%,因此这份报告并未显示美国人的消费减少。这批原油只是无法离开美国。
成品油数据并未证实这一点,这正是区分供应过剩与运输瓶颈的关键。汽油库存降至 2.087 亿桶,较五年均值低 6%;馏分油库存降至 1.071 亿桶,较五年均值低约 12%;而欧洲炼油利润率本月创下新高。一个被桶装原油淹没的市场不会这样给柴油定价。
两家机构同时下调同样的需求
国际能源署(IEA)目前预计,2026 年全球原油需求将萎缩 160 万桶/日,较其 7 月发布的预测进一步下调 51 万桶/日。石油输出国组织(OPEC)在同一个周三也采取了相同方向的调整,将其 2026 年需求增长预估从 78 万桶/日下调至约 60 万桶/日。
这两个数字都描述的是因价格和水道关闭而被摧毁的需求,而非因经济疲软而流失的需求,这也是为何同一份报告显示本季度市场每日短缺 180 万桶。墨西哥湾产量 7 月进一步恢复,每日增加 250 万桶,至 2390 万桶,但仍比冲突前水平低 830 万桶。供应缺口仍是更大的数字。
战争越打越大,油价却越便宜
中央司令部周四宣布成立其首个多域、多国攻击无人机特遣队,这是对其九个月前组建的单向攻击中队的扩充。战争部长另在巴拿马表示,对伊朗港口的海上封锁可通过船只轮换无限期维持,截至 8 月 12 日,被改道船只数量已达 59 艘。
在这一切背景下,周二仅有 8 艘船只通过霍尔木兹海峡,创一周新低,而在战争于 2 月下旬开始前,这条航线每天约有 130 艘船只通行。过去两周内,战区指挥官本人的立场被报道为两个版本,一次是建议停止已无目标可打的轰炸行动,另一次则通过以色列电视台被解读为支持进一步打击。市场同时接收到这两种说法后,已不再为其中任何一种买单。
日线图在数周前就已对这种漠视进行了定价,因为这项基准在四个月内从接近 67.00 美元一路走到接近 107.50 美元,而过去两周一直被限制在大约 8.00 美元的区间内。随着战争头条愈发喧嚣,油价在 6 月低点上方构筑了更高的低点序列,而今日的下跌更像是这一压缩区间内的噪音,而非对其的突破。
仍然带有价格的那个日期
周一是这份日历上唯一一个真正带有溢价的条目,因为写入 6 月备忘录中的 60 天谈判窗口将于 8 月 17 日到期。一名伊朗官员周三对通讯社表示,德黑兰认为已无可延长之处,而华盛顿则声称对海峡拥有完全控制权,德黑兰外长称这是误判。在只剩两个交易日的情况下,趁着一个有明确截止日期的引信抛售,是一种仓位,而不是观点。
本周日历仍欠缺什么
7 月生产者价格在 GMT12:30 时段持平,市场一致预期为 0.2%,年率为 4.7%,核心指标上升 0.2%,低于预期的 0.3%。这份缓解来自加油站和终端:汽油价格下跌 5.7%,柴油价格下跌 6.7%,占中间需求降幅的一半以上,未加工能源材料价格下跌 7.4%。
被衡量的这个月,是该基准在 7 月下旬接近 91.50 美元见顶的那个月,这正是能源主导型通胀数据反复出现的缺陷:它们描述的是一条已经被改写的行情。两位地区联储主席将在同一交易时段发表讲话,而周五将于 GMT12:30 公布零售销售数据,市场一致预期为 0.2%,GMT14:00 公布消费者信心指数,预期从 55.2 降至 54。
关键水平
阻力位:50 日指数移动均线(EMA)位于 80.72 美元,现货价格跌破该水平后,其上方即为该位置,进一步上方是 81.50 美元区域,而 82.00 美元关口正是当日高点刚刚突破的位置。若持续上破 82.00 美元,将打开通往 82.50 美元的空间。
支撑位:80.00 美元关口是现货价格下方的第一道支撑,随后是略低于 79.50 美元的当日低点,再往下是 200 日 EMA 的 78.04 美元,该水平在 8 月初跌向 74.00 美元的抛售中被刺穿后又重新收复。日线图上的随机相对强弱指数(Stoch RSI)位于 20.42 且仍在下行,这表明在区间重新发挥作用之前,价格还有可能再向下试探一次。
偏向:只要 200 日 EMA 78.04 美元守住,偏向仍为看涨。接近纪录的库存增加是物流因素所致,相关机构自己也称资产负债表偏紧,再加上周一这一硬性期限,都不足以让油价长期维持在 50 日均线下方。目标位为 82.00 美元关口,其次是 82.50 美元;若日线收盘跌破 78.00 美元,则该观点失效。
WTI 日线图
WTI原油常见问题(FAQ)
WTI油是在国际市场上销售的一种原油。WTI是布兰特、迪拜原油等3大原油之一的西德克萨斯中质油(WTI)。WTI也被称为“轻”和“甜”,因为其相对较低的重力和含硫量分别。它被认为是一种容易提炼的高品质油。它在美国采购,并通过库欣中心分发,库欣中心被认为是“世界管道的十字路口”。它是石油市场的基准,WTI价格经常被媒体引用。
与所有资产一样,供需关系是WTI原油价格的关键驱动因素。因此,全球增长可以成为需求增长的驱动力,反之亦然,导致全球增长疲软。政治不稳定、战争和制裁可能会扰乱供应并影响价格。主要产油国组成的石油输出国组织(OPEC)的决定是油价的另一个关键驱动因素。美元的价值影响WTI原油的价格,因为石油主要以美元交易,因此美元疲软可以使石油更便宜,反之亦然。
美国石油协会(API)和能源信息署(EIA)发布的每周石油库存报告影响着WTI原油的价格。库存的变化反映了供需的波动。如果数据显示库存下降,则可能表明需求增加,从而推高油价。库存增加可以反映供应增加,从而压低价格。空气污染指数的报告每周二发布,环境影响评估报告于周二发布。它们的结果通常是相似的,75%的情况下误差在1%以内。环境影响评估的数据被认为更可靠,因为它是一个政府机构。
欧佩克(石油输出国组织)是由12个石油生产国组成的组织,每年举行两次会议,共同决定成员国的生产配额。他们的决定经常影响WTI原油价格。当欧佩克决定降低配额时,它可以收紧供应,推高油价。当欧佩克增加产量时,它会产生相反的效果。“OPEC+”指的是一个扩大后的组织,新增了10个非OPEC成员国,其中最引人注目的是俄罗斯。





