


日本央行(BoJ)行长植田和男正在召开新闻发布会,解释7月政策会议上为何将关键利率维持在1.00%不变。
日本央行新闻发布会要点
日本经济预计将继续温和增长。
实际 GDP 增长预期与 4 月份展望报告中的预测大致保持不变。
消费者物价指数(CPI)同比增幅可能从 2026 财年下半年起加速至“明显高于”2%的水平。
预计在预测期后半段,CPI 涨幅将回落至约 2%。
有必要密切关注中东局势对金融、外汇市场以及日本经济和物价的影响。
存在潜在通胀率偏离并上升至 2%物价稳定目标上方的风险。
预计日本央行(BoJ)将继续加息,并根据经济、物价和金融状况调整宽松程度。
正在收集熊本地震对经济和物价影响的信息。
委员高田、田村提议在展望报告中增加有关物价的描述,但其提议被否决。
日本央行将在考虑实现经济和物价展望基准情景的可能性、风险等因素的同时,研究调整利率的时机和步伐。
将潜在 CPI 通胀稳定在约 2%水平的观点很重要。
将从可持续、稳定实现物价目标的角度来引导政策。
自上个月上次加息以来,利率一直在上升。
即使在上次加息之后,金融状况仍然保持宽松。
比以往任何时候都更需要警惕通胀超调风险。
我们将按照自身职责,力争可持续、稳定地实现通胀目标。
不对日常市场波动作评论。
总体而言,适当的货币政策以及市场对长期财政可持续性的信任,对收益率稳定至关重要。
并不是说在看到通胀完全稳定在 2%之前,我们就不能制定政策。
潜在通胀正接近 2%,不能忽视通胀超调至 2%以上的风险。
物价超调至 2%以上的风险规模可能大到无法忽视。
日本央行维持利率不变,德意志银行指出增长更强劲但通胀风险更为复杂
德意志银行分析师指出,日本央行(BoJ)“维持利率不变,同时上调经济增长前景,反映出其对经济仍将继续走向进一步政策正常化的信心。”在政策讨论中,德意志银行强调,委员高田“认为,受外部需求冲击和全球金融状况演变推动的通胀压力上升,已增加通胀上行风险。”尽管如此,该行指出,日本央行“将核心通胀预测从 2.8%下调至 2.5%,并将此次下修主要归因于政府补贴计划的影响”,这凸显出通胀前景周围风险平衡更为复杂。
以下部分发布于7月31日GMT时间3:00,用于报道日本央行的货币政策决定及市场初步反应。
日本央行(BoJ)董事会成员在周五结束为期两天的货币政策审议会议后,决定将短期利率维持在 1.00% 不变。
该决定符合市场预期。
日本央行货币政策声明摘要
日本央行以 8-1 票作出利率政策决定。
日本央行委员高田认为,形势已转变为一个新阶段,日本央行需要采取灵活应对方式,以回应海外发展引发的需求冲击所带来的物价上行风险,以及海外金融状况的变化。
潜在通胀已接近 2%,金融状况一直保持宽松。
将继续根据经济和物价发展以及金融状况提高利率。
在审视实现基准情景的可能性及相关风险的同时,将考虑加息的时机和步伐,并关注中东局势的影响。
将从可持续、稳定实现通胀目标的角度适当实施货币政策。
必须适当注意防止物价上行风险成为现实,从而对经济造成不利影响。
必须特别关注中东冲突对外汇市场、经济和物价的影响。
日本央行董事会成员高田提议将短期利率目标上调至 1.25%。
高田的提议被多数票否决。
近期日元走弱可能导致价格上涨,主要体现在耐用品上。
产出缺口一直呈改善趋势,近期略微为正。
产出缺口可能将继续维持在当前水平附近的正值区间。
工资和物价的上行压力可能已强于产出缺口所显示的水平。
企业积极的工资和价格设定行为将持续,通胀预期将继续温和上升。
尽管增速放缓,日本经济可能仍将继续温和增长。
出口和产出可能将温和增加。
日本央行展望报告
董事会对 2027 财年核心 CPI 的中值预测为 +2.4%,高于 4 月份的 +2.3%。
董事会对 2028 财年核心 CPI 的中值预测为 +2.0%,与 4 月份的 2.0% 持平。
董事会对 2026 财年实际 GDP 的中值预测为 +0.6%,高于 4 月份的 +0.5%。
董事会对 2027 财年实际 GDP 的中值预测为 +0.8%,高于 4 月份的 +0.7%。
董事会对 2028 财年实际 GDP 的中值预测为 +0.8%,与 4 月份的 +0.8% 持平。
工资和物价相互作用、温和上升的机制将得以维持。
中长期通胀预期将上升。
基础通胀可能在 2026 财年下半年至 2027 财年之间达到与物价目标一致的水平。
物价风险偏向上行。
基础通胀正接近 2%,企业行为正更多转向提高工资和物价。
日本央行风险报告
经济活动面临的重大下行风险以及物价面临的重大上行风险已经减弱。
由高企的原油价格引发的价格传导在企业对企业交易中正以相对较快的速度推进。
潜在 CPI 通胀偏离并上升至 2%物价稳定目标之上的风险存在。
近期半导体价格上涨可能推高相关耐用品价格。
如果相关材料和零部件的国内外需求增幅超过预期,物价上行压力进一步加大的风险也存在。
由于日元贬值以及大宗商品价格走势,例如高企的原油价格,进口价格同比涨幅近期大幅上升。
进口价格上涨的影响需要适当关注,因为预计这将推高包括耐用品在内的广泛商品价格。
从支持日本增长投资扩张的角度来看,通过适当实施货币政策实现物价稳定十分重要。
市场对日本央行政策公告的反应
日本央行维持利率不变后,日元(JPY)吸引了一些卖盘。截稿时, 美元/日元货币对 日内上涨 0.78%,报 160.80。
下表显示了 日元 (JPY) 对所列主要货币 本周的变动百分比。 日元 对 日元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -1.06% | -0.89% | -1.99% | -0.53% | -0.47% | -1.17% | -1.18% | |
| EUR | 1.06% | 0.16% | -0.96% | 0.54% | 0.60% | -0.11% | -0.13% | |
| GBP | 0.89% | -0.16% | -1.25% | 0.38% | 0.44% | -0.27% | -0.29% | |
| JPY | 1.99% | 0.96% | 1.25% | 1.52% | 1.58% | 0.86% | 0.76% | |
| CAD | 0.53% | -0.54% | -0.38% | -1.52% | 0.03% | -0.64% | -0.67% | |
| AUD | 0.47% | -0.60% | -0.44% | -1.58% | -0.03% | -0.70% | -0.73% | |
| NZD | 1.17% | 0.11% | 0.27% | -0.86% | 0.64% | 0.70% | -0.02% | |
| CHF | 1.18% | 0.13% | 0.29% | -0.76% | 0.67% | 0.73% | 0.02% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 日元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 JPY (基数)/ USD (报价)。
以下部分发布于 7 月 30 日 GMT22:00,作为日本央行利率决议的预览。
- 在 6 月上调借贷成本后,日本央行预计将广泛维持其政策利率在 1.00% 不变。
- 日本当局疑似干预,令日本央行政策决议前日元大幅走强。
- 投资者将关注行长植田和男是否会就再次加息提供线索,从而强化日元的反弹。
在周四美国时段日元(JPY)大幅反弹之后,投资者正将注意力转向周五的日本央行(BoJ)货币政策公告。此前,市场越来越多地猜测日本当局干预了外汇市场,因为美元/日元在几分钟内从 163.00 上方跌至 158.00 下方。
尽管市场仍普遍预计日本央行将把政策利率维持在 1%不变,但日元的突然升值已经改变了会议前的市场背景。投资者现在将关注最新经济预测和行长植田和男的新闻发布会,以判断央行的政策前景是否会强化日元的回升。
此次决议是在日本央行 6 月加息之后作出的,这为政策制定者评估更紧金融环境的影响提供了空间。尽管短期内再次行动的可能性不大,但市场继续预期年底前还会有进一步收紧,其中 10 月和 12 月仍是主要候选时点。
日本央行利率决议会带来什么?
预计日本央行将在为期两天的会议结束后将政策利率维持在1%。由于官员们在6月加息后评估最新数据,这一决定很可能获得政策委员会大多数成员的支持。
央行还将公布其季度展望报告,其中包括对经济增长和通胀的最新预测。受国内活动韧性以及与人工智能投资相关的强劲需求支撑,政策制定者可能会上调增长预期。与此同时,由于政府补贴和能源价格走软,总体通胀预估可能会略微下调。
通胀预测下调并不一定意味着更鸽派的政策立场。日本央行仍预计会警告称,基础价格压力可能会比预期更强,尤其是随着更高的进口和生产者成本逐步传导至消费者。
日本央行最新的短观调查还显示,企业继续预计未来几年通胀将维持在日本央行2%的目标之上。这些预期,加上工资上涨和服务业通胀持续高企,增强了政策制定者对工资-物价良性循环正在形成的信心。
日元疲软仍是另一个重要考量。货币走软会抬高进口商品和能源成本,可能加剧通胀压力。尽管日本当局疑似干预在经历数月持续疲软后暂时缓解了日元压力,这一趋势可能会重启,正如4月上次干预后所见。日本央行并不直接盯住汇率,但植田和男行长可能会强调,政策制定者正密切关注汇率变动对通胀前景的影响。
日本央行很可能会维持渐进式收紧倾向,但不会明确承诺下一步行动的时间。路透社称,市场定价显示,投资者预计今年年底前至少还会有一次25个基点的加息,不过对于10月和12月会议,市场预期仍存在分歧。
因此,植田和男的表态将至关重要。如果他更强调通胀上行风险、工资增长或日元疲软带来的经济后果,可能会强化市场对10月加息的预期。相反,如果他对消费和全球需求作出谨慎评估,可能会促使投资者将这些预期推迟至12月。
日本央行的货币政策决议会如何影响美元/日元?
在周四暴跌逾2%之后,美元/日元进入日本央行会议时所处环境已大不相同,市场猜测日本当局已出手干预以支撑日元。由于维持利率不变的决定已基本被市场消化,该货币对的下一步走势将取决于植田和男是否强化今年晚些时候再次加息的预期。
若结果偏鹰派,包括更强烈的通胀警告,或明确暗示最早可能在10月再次加息,可能会支撑日元并推动美元/日元走低。市场可能将此类措辞解读为日本央行已准备继续缩小日本与其他主要经济体之间的利差。
相比之下,中性或谨慎的表态可能会让日元承压。如果植田和男强调增长下行风险,或回避讨论下一次加息的时间,随着投资者平仓对近期收紧政策的预期,美元/日元可能反弹。
周四的急跌表明,干预担忧可能已经成为现实。尽管日本当局尚未确认任何行动,但日元的突然升值具有以往干预的特征,这使投资者将注意力转向:这一走势能否在更鹰派的日本央行支持下持续,还是在没有额外政策支持的情况下仅仅是暂时现象。
美联储(Fed)在周三连续第五次会议维持利率不变后,也仍是这一局势的一部分。尽管这一决定符合市场预期,但由于投资者平仓对意外加息的押注,美元(USD)走软。美元走软可能会为日元提供一些额外支撑,这意味着如果美元继续承压,日本央行发出的任何鹰派信号都可能对美元/日元产生更大影响。
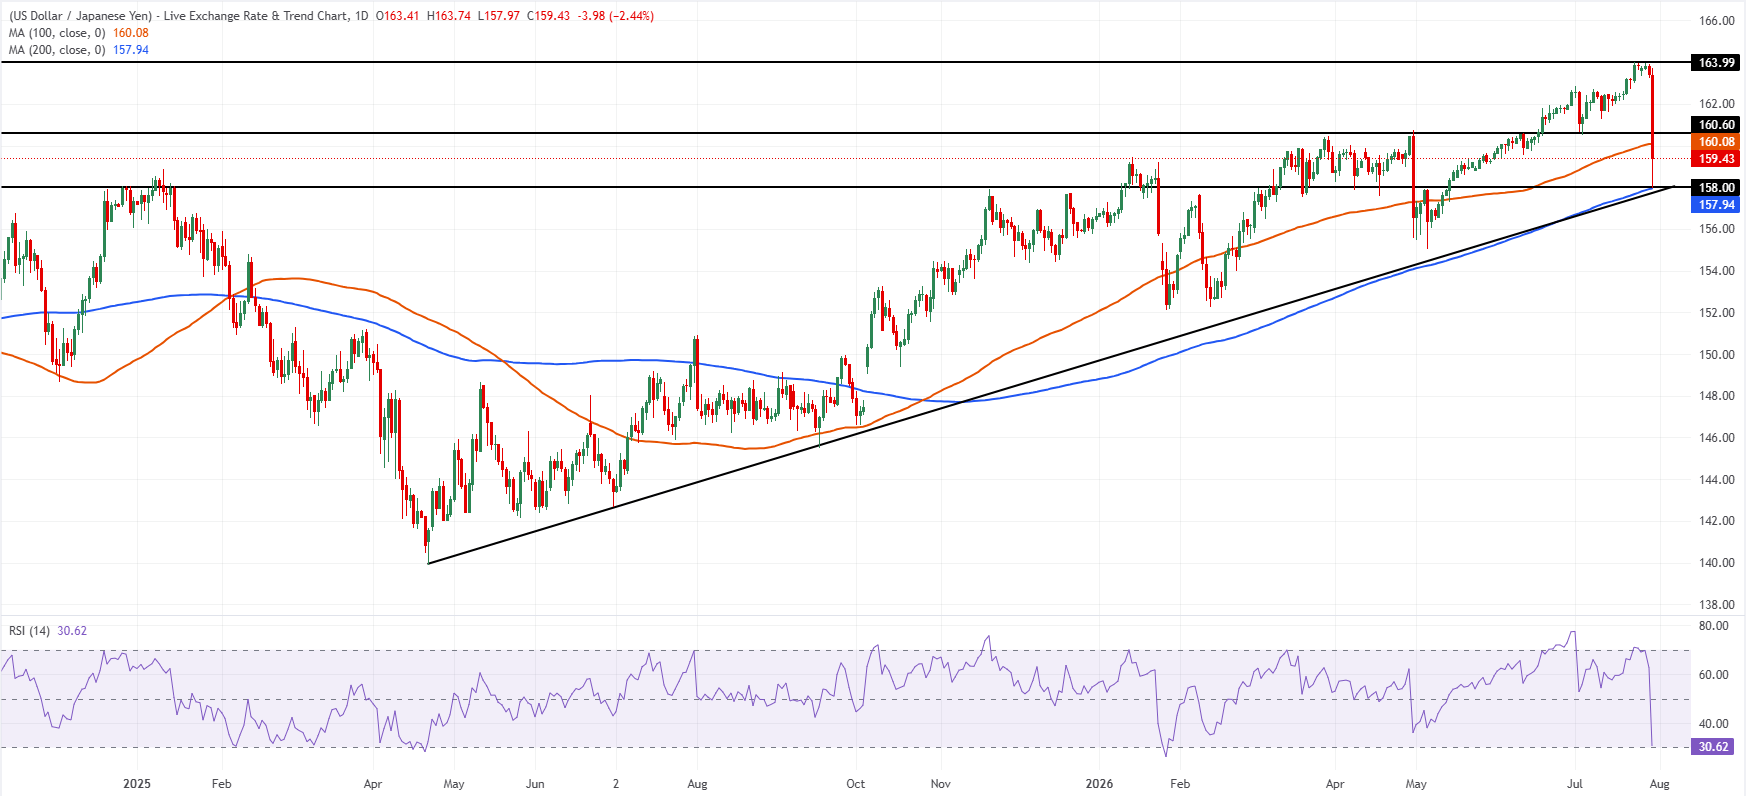
在日线图上,美元/日元交投于100日简单移动平均线(SMA)160.08下方不远处,这限制了上行空间,并使短期偏向略微看跌,尽管更大趋势仍然向上。价格仍守在密集支撑区域上方,该区域由158.00附近的水平支撑、157.94附近上升的200日SMA以及157.77附近的上升趋势支撑构成,表明下行尝试可能最初会在该区域受阻。相对强弱指数(RSI)已滑向30附近,暗示超卖状况正在显现,这可能会抑制卖压,但在该货币对仍低于100日SMA时,尚不足以表明出现明确的看涨反转。
上行方面,直接阻力位于100日SMA 160.08,随后是160.60附近的水平阻力,更远的阻力位则出现在周期高点163.99,若汇价持续反弹,该位置将成为关注焦点。下行方面,首先需要关注的是当前159.43附近的枢轴区域,进一步支撑位于158.00,并有200日SMA附近的157.94以及157.77的趋势线支撑作为后盾。若日线收盘跌破这一支撑簇,将强化看跌基调,并为更深度的回调阶段打开大门。
日本央行常见问题(FAQ)
日本银行(BoJ)是日本的中央银行,负责制定国家的货币政策。它的任务是发行纸币,并实施货币和货币控制,以确保价格稳定,这意味着通胀目标在2%左右。
2013年,日本央行(Bank of Japan)开始实施超宽松的货币政策,以在低通胀环境下刺激经济和推高通胀。央行的政策是基于量化和定性宽松政策(QQE),即印刷钞票购买政府或公司债券等资产,以提供流动性。2016年,央行加大了策略力度,进一步放松政策,先是引入负利率,然后直接控制10年期政府债券的收益率。2024年3月,日本央行提高了利率,实际上退出了超宽松的货币政策立场。
日本央行的大规模刺激措施导致日元对其他主要货币贬值。这一过程在2022年和2023年加剧,原因是日本央行与其他主要央行之间的政策分歧越来越大,后者选择大幅加息以对抗数十年来的高通胀水平。日本央行的政策导致日元与其他货币的汇率差距扩大,从而拉低了日元的价值。这一趋势在2024年部分逆转,当时日本央行决定放弃超宽松的政策立场。
日元贬值和全球能源价格飙升导致日本通货膨胀率上升,超过了日本央行2%的目标。该国工资上涨的前景——助长通胀的一个关键因素——也促成了这一举措。
经济指标
日本央行利率决议
日本银行(BoJ)在每年八次定期会议后宣布其利率决定。一般来说,如果BoJ对经济的通胀前景持鹰派态度并提高利率,这对日元(JPY)是利好的。同样地,如果BoJ对日本经济持鸽派观点并保持利率不变或降低利率,这通常对JPY是不利的。
阅读更多下一次发布: 周五 9月 18, 2026 03:00
频率: 不定期
预期值: -
前值: 1%
来源: Bank of Japan





