


- 澳元/美元跌至 0.6935 附近,因美元表现优于其他主要货币。
- 法国财政风险上升提升了美元的避险吸引力。
- 美联储在 10 月会议上加息的概率已大幅下降。
周一亚洲交易时段,澳元(AUD)兑美元(USD)下跌 0.15%,至 0.6935 附近。由于法国财政困境加剧,美元表现优于其他货币,澳元/美元面临卖压。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.68% | 0.28% | 0.05% | 0.23% | 0.12% | 0.54% | 0.25% | |
| EUR | -0.68% | -0.36% | -0.60% | -0.42% | -0.38% | -0.20% | -0.39% | |
| GBP | -0.28% | 0.36% | -0.23% | -0.05% | -0.02% | 0.14% | -0.02% | |
| JPY | -0.05% | 0.60% | 0.23% | 0.17% | 0.15% | 0.39% | 0.21% | |
| CAD | -0.23% | 0.42% | 0.05% | -0.17% | -0.01% | 0.19% | 0.00% | |
| AUD | -0.12% | 0.38% | 0.02% | -0.15% | 0.00% | 0.17% | -0.02% | |
| NZD | -0.54% | 0.20% | -0.14% | -0.39% | -0.19% | -0.17% | -0.19% | |
| CHF | -0.25% | 0.39% | 0.02% | -0.21% | -0.00% | 0.02% | 0.19% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
截至记者发稿时,美元指数(DXY)衡量美元兑六种主要货币的价值,报 102.50 附近,上涨 0.5%,创下 17 个多月以来的最高水平。
由于金融市场怀疑财政部长(FM)罗兰-莱斯屈尔(Roland Lescure)上周提交的该国 2027 年预算案能否在议会获得通过,法国财政担忧升温。
布朗兄弟哈里曼(BBH)的 Elias Haddad 强调法国日益加剧的财政挑战,并警告称,他们“怀疑该提案在没有重大让步的情况下能否通过议会”,凸显出实现实质性整顿所面临的政治障碍。Haddad 认为,鉴于在 2027 年 4 月 18 日总统选举前达成妥协的意愿有限,“2026 年预算顺延最有可能成为结果”。
法国财政担忧升级,提升了美元的避险吸引力。
在货币政策方面,在美国(US)9 月非农就业数据(NFP)显示就业增长温和后,交易员进一步削减了对美联储(Fed)10 月会议鹰派押注。
澳元/美元技术分析
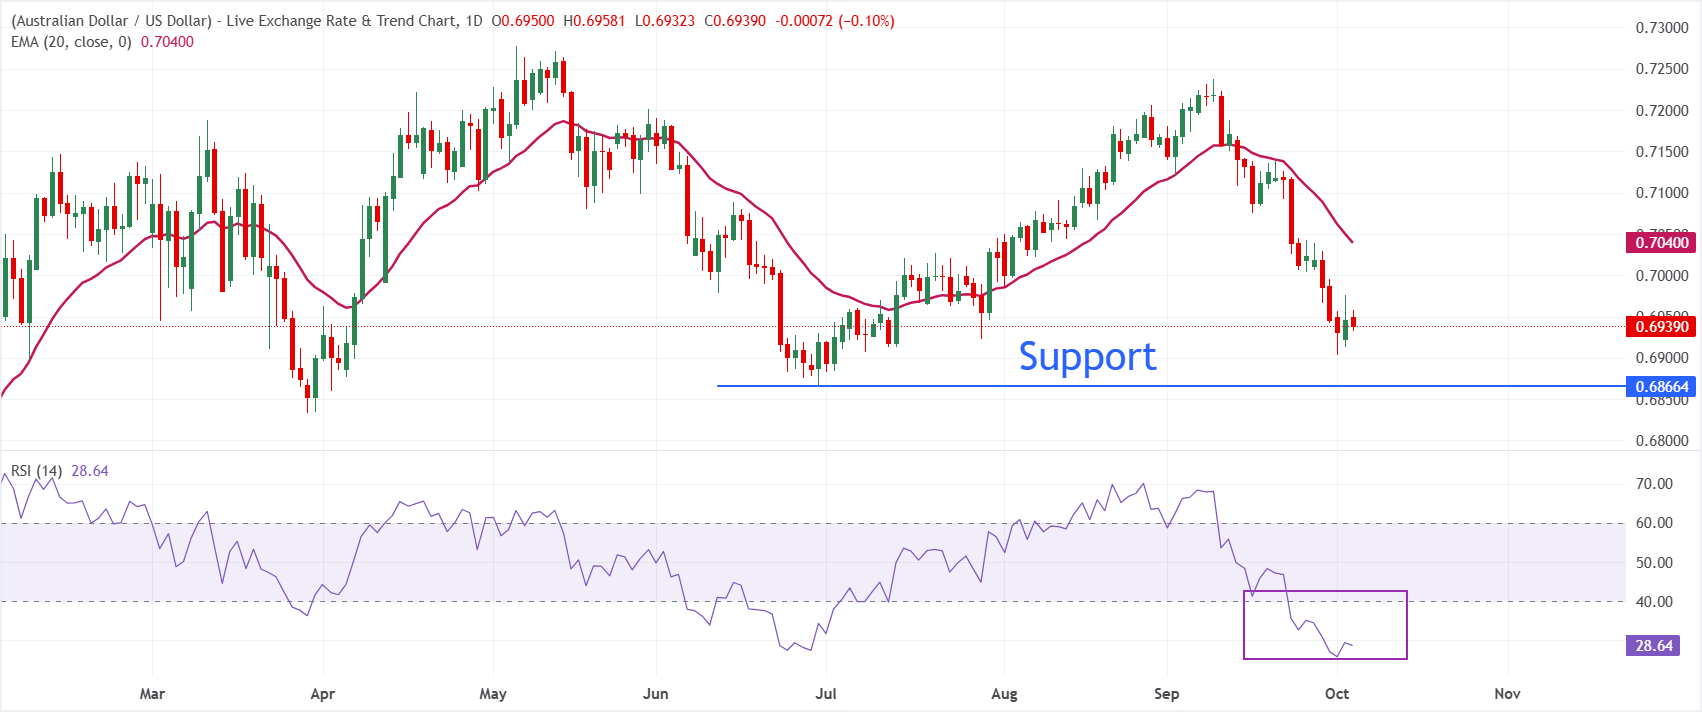
在日线图上,澳元/美元报 0.6939,短期基调仍偏看跌,因为现货价格仍低于 20 日指数移动均线(EMA)0.7040。只要汇价维持在这一动态阻力下方,便仍承压,不过 14 日相对强弱指数(RSI)在 28 附近,表明已处于超卖状态,这可能会放缓眼前的下行动能,而非发出明确的反转信号。
上行方面,初步阻力位于 0.7040 的 20 日指数移动均线,该位置限制了反弹尝试,并定义了多头需要重新夺回的水平,以缓解当前的看跌倾向。在这一动态阻力位之前,0.7000 的心理关口将充当关键障碍。下行方面,如果未能守住 0.6900 的即时支撑位,该货币对可能进一步下探至 0.6866。
(本篇报道的技术分析由 AI 工具协助撰写。了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。





