


美国劳工统计局(BLS)周三公布的数据显示,按消费者物价指数(CPI)衡量,美国9月份年通胀率为3.7%,高于8月份的3.4%,此外,这些数据也高于市场预期。
剔除波动较大的食品和能源成本后,核心消费者物价指数在同月同比上涨 2.6%,高于 8 月份的 2.4% 涨幅。
按月计算,CPI 和核心 CPI 分别上涨 0.6% 和 0.3%。
市场反应
美元(USD)的买盘动能如今获得牵引力,推动美元指数(DXY)在美国各期限收益率上升之际,继续稳稳运行于关键的 102.00 阻力位上方。
通货膨胀常见问题(FAQ)
通货膨胀衡量的是一篮子有代表性的商品和服务价格的上涨。总体通货膨胀通常以月比(MoM)和年比(YoY)为基础的百分比变化来表示。核心通货膨胀不包括食品和燃料等波动较大的因素,这些因素可能因地缘政治和季节性因素而波动。核心通胀是经济学家关注的数字,也是央行的目标水平,央行的任务是将通胀保持在可控水平,通常在2%左右。
消费者价格指数(CPI)衡量一篮子商品和服务在一段时间内的价格变化。它通常以月环比(MoM)和年同比(YoY)的百分比变化来表示。核心CPI是各国央行的目标,因为它不包括波动较大的食品和燃料投入。当核心CPI高于2%时,通常会导致更高的利率,反之亦然,当它低于2%时。由于较高的利率对货币有利,较高的通货膨胀通常会导致货币走强。当通胀下降时,情况正好相反。
一个国家的高通货膨胀会推高其货币的价值,尽管这似乎有悖常理,反之亦然。这是因为央行通常会提高利率以对抗更高的通胀,这会吸引更多的全球资本流入,这些投资者正在寻找一个有利可图的投资场所。
“以前,黄金是投资者在高通胀时期转向的资产,因为它能保值,虽然投资者在市场极端动荡时期仍然会购买黄金,因为它具有避险属性,但大多数时候并非如此。这是因为当通胀高企时,央行会提高利率来对抗通胀。较高的利率对黄金来说是负面的,因为相对于有息资产或将钱存入现金存款账户,它们增加了持有黄金的机会成本。另一方面,较低的通胀往往对黄金有利,因为它会降低利率,使这种明亮的金属成为更可行的投资选择。”
(本文已于10月14日13:30 GMT更正,说明美国CPI数据公布日期为周三,而非此前所述的周二)
以下部分作为美国消费者物价指数(CPI)数据的预览于GMT9:30发布
- 美国消费者物价指数预计9月同比上涨3.6%。
- 核心CPI年率通胀预计将从8月的2.4%小幅升至2.5%。
- 这份通胀报告可能影响美联储的政策前景,并在短期内推动美元估值。
美国劳工统计局(BLS)将于周三公布9月消费者物价指数(CPI)数据。报告预计将显示整体物价进一步上升,年率核心通胀小幅走高。若与分析师预期出现偏差,可能影响美联储(Fed)的政策前景并影响美元(USD)的估值。
月度CPI预计上升0.6%,此前8月录得0.4%的涨幅,而年率读数预计将从3.4%小幅升至3.6%。剔除波动较大的食品和能源价格后,核心CPI数据预计月率和年率分别上升0.2%和2.5%。
原油价格在9月上半月大幅上涨,随后在下半月回调走低。不过,西德克萨斯中质原油(WTI)当月仍上涨约5%。在此期间,美国每加仑柴油价格从5.6美元升至6.38美元,涨幅约14%。
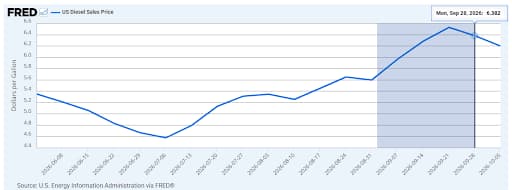
图表:https://fred.stlouisfed.org/series/GASDESW
法国兴业银行(Societe Generale)分析师强调柴油在塑造美国通胀动态中的超大作用,指出:“很少有燃料像柴油那样深度嵌入美国经济,其重要性涵盖货运、农业、建筑和工业。”这种深度融合形成了“柴油价格向更广泛通胀传导的明确渠道”,该行强调,“实证关系令人瞩目——柴油价格变动可解释美国通胀意外变化约70%的波动。”法国兴业银行估算,“柴油价格同比上涨1%与通胀意外上升0.06个百分点相关”,凸显单一燃料的变动如何对整体通胀结果产生实质性影响。
美国消费者物价指数报告将如何影响欧元/美元?
美联储政策制定者就进一步收紧政策发表了一些相对谨慎的评论,加上9月就业市场令人失望,促使投资者下调了对10月加息25个基点(bps)的押注。根据芝加哥商品交易所美联储观察工具(CME FedWatch Tool),市场目前定价下一次会议维持利率不变的概率约为80%。
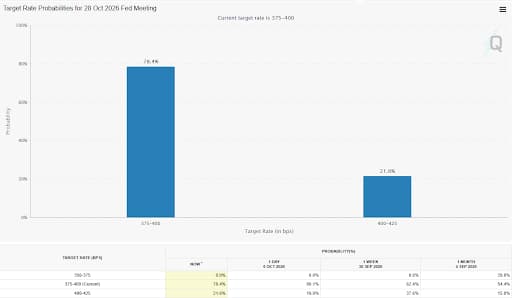
负责监管的美联储副主席米歇尔·鲍曼表示,今年“没有迫切需要进一步调整利率”,而明尼阿波利斯联储主席尼尔·卡什卡利告诉彭博社,如果他们继续加息,将对经济的不同部分施加不同压力。持同样谨慎立场的美联储理事克里斯托弗·沃勒表示,他们需要进一步上调政策利率,但补充称,他们也需要在加息步伐上保持灵活。与此同时,美国劳工统计局报告称,9 月非农就业人数增加 29K,远低于市场预期的 90K,失业率则从 8 月的 4.1%小幅升至 4.2%
目前,月度CPI 数据若意外大幅上行,至少达到 0.7%或更高,可能会重新点燃 10 月加息预期,或确认联邦基金利率在 12 月将高于当前水平,而目前这一概率约为 85%,因为这将表明高能源价格已外溢至更广泛的经济和消费者通胀。在这种情况下,美元可能会立即走强,并使欧元/美元重新承压。
相反,若月度通胀数据疲软,即 0.4%或更低,则可能再次确认 10 月维持利率不变。尽管这样的读数可能会打压美元,并帮助欧元/美元在短期内企稳,但考虑到市场对欧洲央行(ECB)在法国财政前景不确定性加剧以及德国和法国国债收益率利差扩大之际收紧货币政策能力的信心减弱,这可能不足以引发持续反弹,法国国债也被称为 Obligations Assimilables du Trésor(OAT)。
最后,若月度 CPI 数据与市场共识一致,或仅低于预期 0.1 个百分点,可能不会实质性改变市场对美联储利率前景的定价,对美元表现的影响也将有限。
三菱日联金融集团/三菱日联银行(MUFG/BTMU)分析师认为,法国主要反对党领袖玛丽娜·勒庞的财政计划不太可能在选民投票前实质性改变法国国债前景,并表示:“这份替代预算不太可能在明年大选前对 OAT 相关风险产生太大影响——尤其是在一种合理情景下,第二轮总统选举可能在勒庞与极左候选人让-吕克·梅朗雄之间展开,而梅朗雄目前通常位居第二,支持率约为 20%,而勒庞约为 30%。”在持续的政治不确定性以及对全球利率变动敏感的背景下,MUFG/BTMU 总结称:“欧元/美元的下行风险将继续占据主导。”
FXStreet 首席分析师瓦莱里娅·贝德纳里克指出:“欧元/美元仍徘徊在 2025 年 5 月以来的最低水平附近,位于 1.1150 价格区域,从技术角度看,汇价有望延续跌势。日线图显示,该货币对交易于所有看跌移动平均线下方,其中 20 日简单移动平均线(SMA)在 1.1325 处形成强劲下行动能。技术指标在触及超卖读数后略有回升,反映的是短期反弹,而非表明该货币对已经找到阶段性底部。”
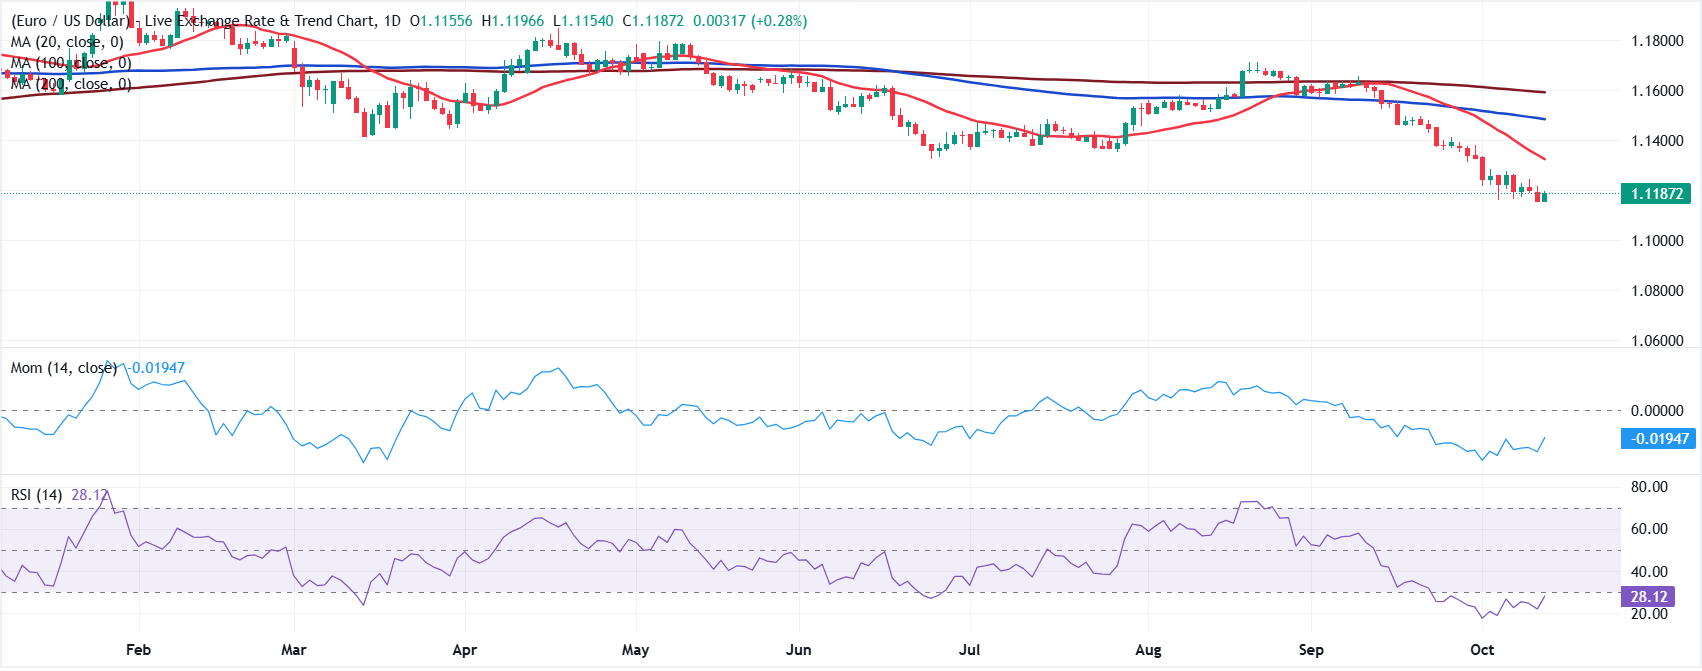
贝德纳里克补充道:“一旦 10 月低点附近的 1.1150 失守,欧元/美元最初可能进一步下探至 1.1100 区域,随后指向 1.1060。下一个相关支撑位是 1.1000 这一心理关口,不过仅凭 CPI 数据,汇价似乎不太可能触及该水平。相反,若当前反弹延续,初步阻力位将在 1.1260 附近,而一旦该区域被突破,涨势可能继续延伸至 1.1320 价格区域。”
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
经济指标
美国核心消费者物价指数年率
通胀或通缩趋势是通过定期汇总一篮子代表性商品和服务的价格来衡量的,并将数据以消费者物价指数(CPI)的形式呈现。CPI数据是由美国劳工统计局每月编制并发布的。同比读数将参考月份的商品价格与前一年同月的价格进行比较。剔除食品和能源的CPI排除了所谓波动较大的食品和能源成分,以提供更准确的价格压力测量。一般来说,高读数对美元(USD)是利多的,而低读数则被视为利空。
阅读更多下一次发布: 周三 10月 14, 2026 12:30
频率: 每月
预期值: 2.5%
前值: 2.4%
来源: US Bureau of Labor Statistics
The US Federal Reserve has a dual mandate of maintaining price stability and maximum employment. According to such mandate, inflation should be at around 2% YoY and has become the weakest pillar of the central bank’s directive ever since the world suffered a pandemic, which extends to these days. Price pressures keep rising amid supply-chain issues and bottlenecks, with the Consumer Price Index (CPI) hanging at multi-decade highs. The Fed has already taken measures to tame inflation and is expected to maintain an aggressive stance in the foreseeable future.





