


美联储(Fed)9月15日至16日会议的所有与会者都支持加息25个基点,而大多数人认为,到今年年底前再次加息可能是合适的。会议纪要显示,政策制定者越来越关注通胀上行风险、经济韧性以及强劲的人工智能投资可能会加大需求压力。
与会者普遍认为,通胀仍然处于高位,而劳动力市场接近充分就业。几乎所有人都认为通胀风险偏向上行,其中一些人表示,这些风险最近变得更加明显。就业市场风险被视为大致平衡,这让美联储有更大空间专注于恢复物价稳定。
几位官员警告称,人工智能建设最终可能推动总需求超过供给,从而对价格形成额外的上行压力。工作人员的经济前景也比7月时更为乐观,这强化了经济能够承受进一步政策紧缩的观点。在此背景下,大多数与会者认为,到年底前再次加息可能是合适的。
尽管长期美债收益率近期上升,金融状况仍被认为对增长具有支持作用。少数与会者表示,美国国债市场运行平稳,同时他们强调为市场压力事件做好准备的重要性。
总体而言,会议纪要强化了鹰派政策倾向:9月的加息获得一致支持,如果通胀未能放缓,进一步收紧仍是最可能的路径。
市场反应
周三美元维持良好买盘,推动美元指数(DXY)继续守在102.00关口上方,因投资者继续评估最新公布的美联储会议纪要。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.56% | 0.47% | -0.09% | 0.36% | 0.27% | 0.37% | 0.16% | |
| EUR | -0.56% | -0.09% | -0.62% | -0.21% | -0.29% | -0.17% | -0.41% | |
| GBP | -0.47% | 0.09% | -0.54% | -0.11% | -0.20% | -0.09% | -0.30% | |
| JPY | 0.09% | 0.62% | 0.54% | 0.43% | 0.36% | 0.48% | 0.24% | |
| CAD | -0.36% | 0.21% | 0.11% | -0.43% | -0.08% | 0.04% | -0.18% | |
| AUD | -0.27% | 0.29% | 0.20% | -0.36% | 0.08% | 0.09% | -0.11% | |
| NZD | -0.37% | 0.17% | 0.09% | -0.48% | -0.04% | -0.09% | -0.25% | |
| CHF | -0.16% | 0.41% | 0.30% | -0.24% | 0.18% | 0.11% | 0.25% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
以下部分最初作为9月16-17日会议美联储会议纪要的预览,于GMT时间16:30发布。
- 美联储会议纪要预计将为货币紧缩周期的幅度和时机提供一些线索。
- 低于预期的价格压力和令人失望的就业数据削弱了市场对连续加息的希望。
- 期货市场定价显示,10 月加息的概率为 20%,年底前至少加息一次的概率为 80%。
美国联邦储备委员会(Fed)将于周三公布 9 月联邦公开市场委员会(FOMC)会议纪要。投资者迫切希望从中获得一些细节,以便在 9 月批准三年来首次加息后,了解央行紧缩周期的幅度和时机。
FOMC 符合预期,在 9 月一致决定将联邦基金利率上调 25 个基点至 3.75%-4.00% 区间。主席凯文-沃什(Kevin Warsh)出人意料地发表了毫不含糊的鹰派言论,考虑到他本就不愿给出过多前瞻性指引。这重申了投资者对该行独立性的信心,并推动美元全面上涨。
沃什在决议后的新闻发布会上表示,通胀“过高且持续时间过长”。货币政策声明认可了这一观点,并重申委员会致力于实现物价稳定,并采取货币政策“支持更及时地回到委员会 2% 的目标”。
声明还强调了美国劳动力市场的强劲表现,这提升了市场对连续加息的预期。然而,上周公布的数据已削弱了这些希望,投资者将分析会议纪要,以确认 12 月加息,此前他们几乎已排除了本月晚些时候采取紧缩举措的可能性。
通胀和劳动力数据削弱了 10 月加息的希望
美国个人消费支出(PCE)价格指数显示,8 月通胀保持稳定,这为该行争取了一些时间,以便在进一步收紧货币政策之前更好地评估 9 月加息的影响。除此之外,9 月非农就业数据也让人们对劳动力市场的整体强劲程度产生了一些怀疑,进一步强化了下次会议按兵不动的理由。
不过,经济活动依然稳健。美国 ISM 服务业采购经理人指数(PMI)有所放缓,但仍处于与商业活动强劲扩张相一致的水平,反映出强劲的需求和就业改善。GDPNow 的数据显示,美国经济第三季度年化增长率加速至 3.7%,高于上一季度的 2.2%,为紧缩周期提供了理想情景。
因此,问题在于时机,尤其是在美联储官员发出混合信号之后。芝加哥联储主席奥斯坦-古尔斯比(Austan Goolsbee)上周表示,目前通胀比劳动力市场担忧更重要,而达拉斯联储主席洛里-洛根(Lorie Logan)则表示,需要进一步加息才能将通胀拉回目标水平。另一方面,美联储负责监管的副主席米歇尔-鲍曼(Michelle Bowman)表示,今年没有迫切需要进一步加息,而纽约联储主席约翰-威廉姆斯(John Williams)也支持这一观点。
荷兰国际集团(ING)分析师将最新数据描述为略偏鹰派,“但不足以实质性改变美联储叙事。”在他们看来,“只要 9 月核心 CPI(10 月 14 日公布)环比增幅为 0.2%,市场很可能会继续接受 10 月按兵不动的预期,而这也是市场共识逐渐趋同的水平。”ING 重申,“12 月加息仍是基准情景”,这使得美元(USD)的风险仍偏向上行。
FOMC会议纪要何时公布,又会如何影响美元?
联邦公开市场委员会(FOMC)将于GMT时间周三18:00公布9月15-16日货币政策会议纪要。
该行将利率上调了25个基点,并暗示未来还会进一步加息,但近期数据削弱了市场对连续加息的希望。芝加哥商品交易所(CME)美联储观察工具(FedWatch Tool)的数据显示,市场预计该行本月晚些时候维持利率不变的概率为78%,高于上周的50%。不过,市场对年底前再次加息的预期几乎没有变化,仍约为85%。
对美联储收紧政策的预期,加上美国经济例外论、对高油价的担忧——这正在拖累大多数美元竞争货币——以及最重要的、将焦点转向欧元区的债券抛售,自9月初以来推动美元走强。衡量美元兑六种主要货币价值的美元指数(DXY)在过去四周上涨了约3.4%,触及102.50的18个月高点。
在此背景下,市场预计9月会议纪要将确认通胀仍是该行货币政策计划的重中之重,这将进一步增加12月加息的理由。
不过,对美元的影响可能有限,因为该报告早于上周公布的个人消费支出(价格指数)和非农就业报告。从这个意义上说,下周公布的美国消费者物价指数(CPI)和生产者物价指数(PPI)可能影响更大,因为它们可能为下次会议的结果定下基调。
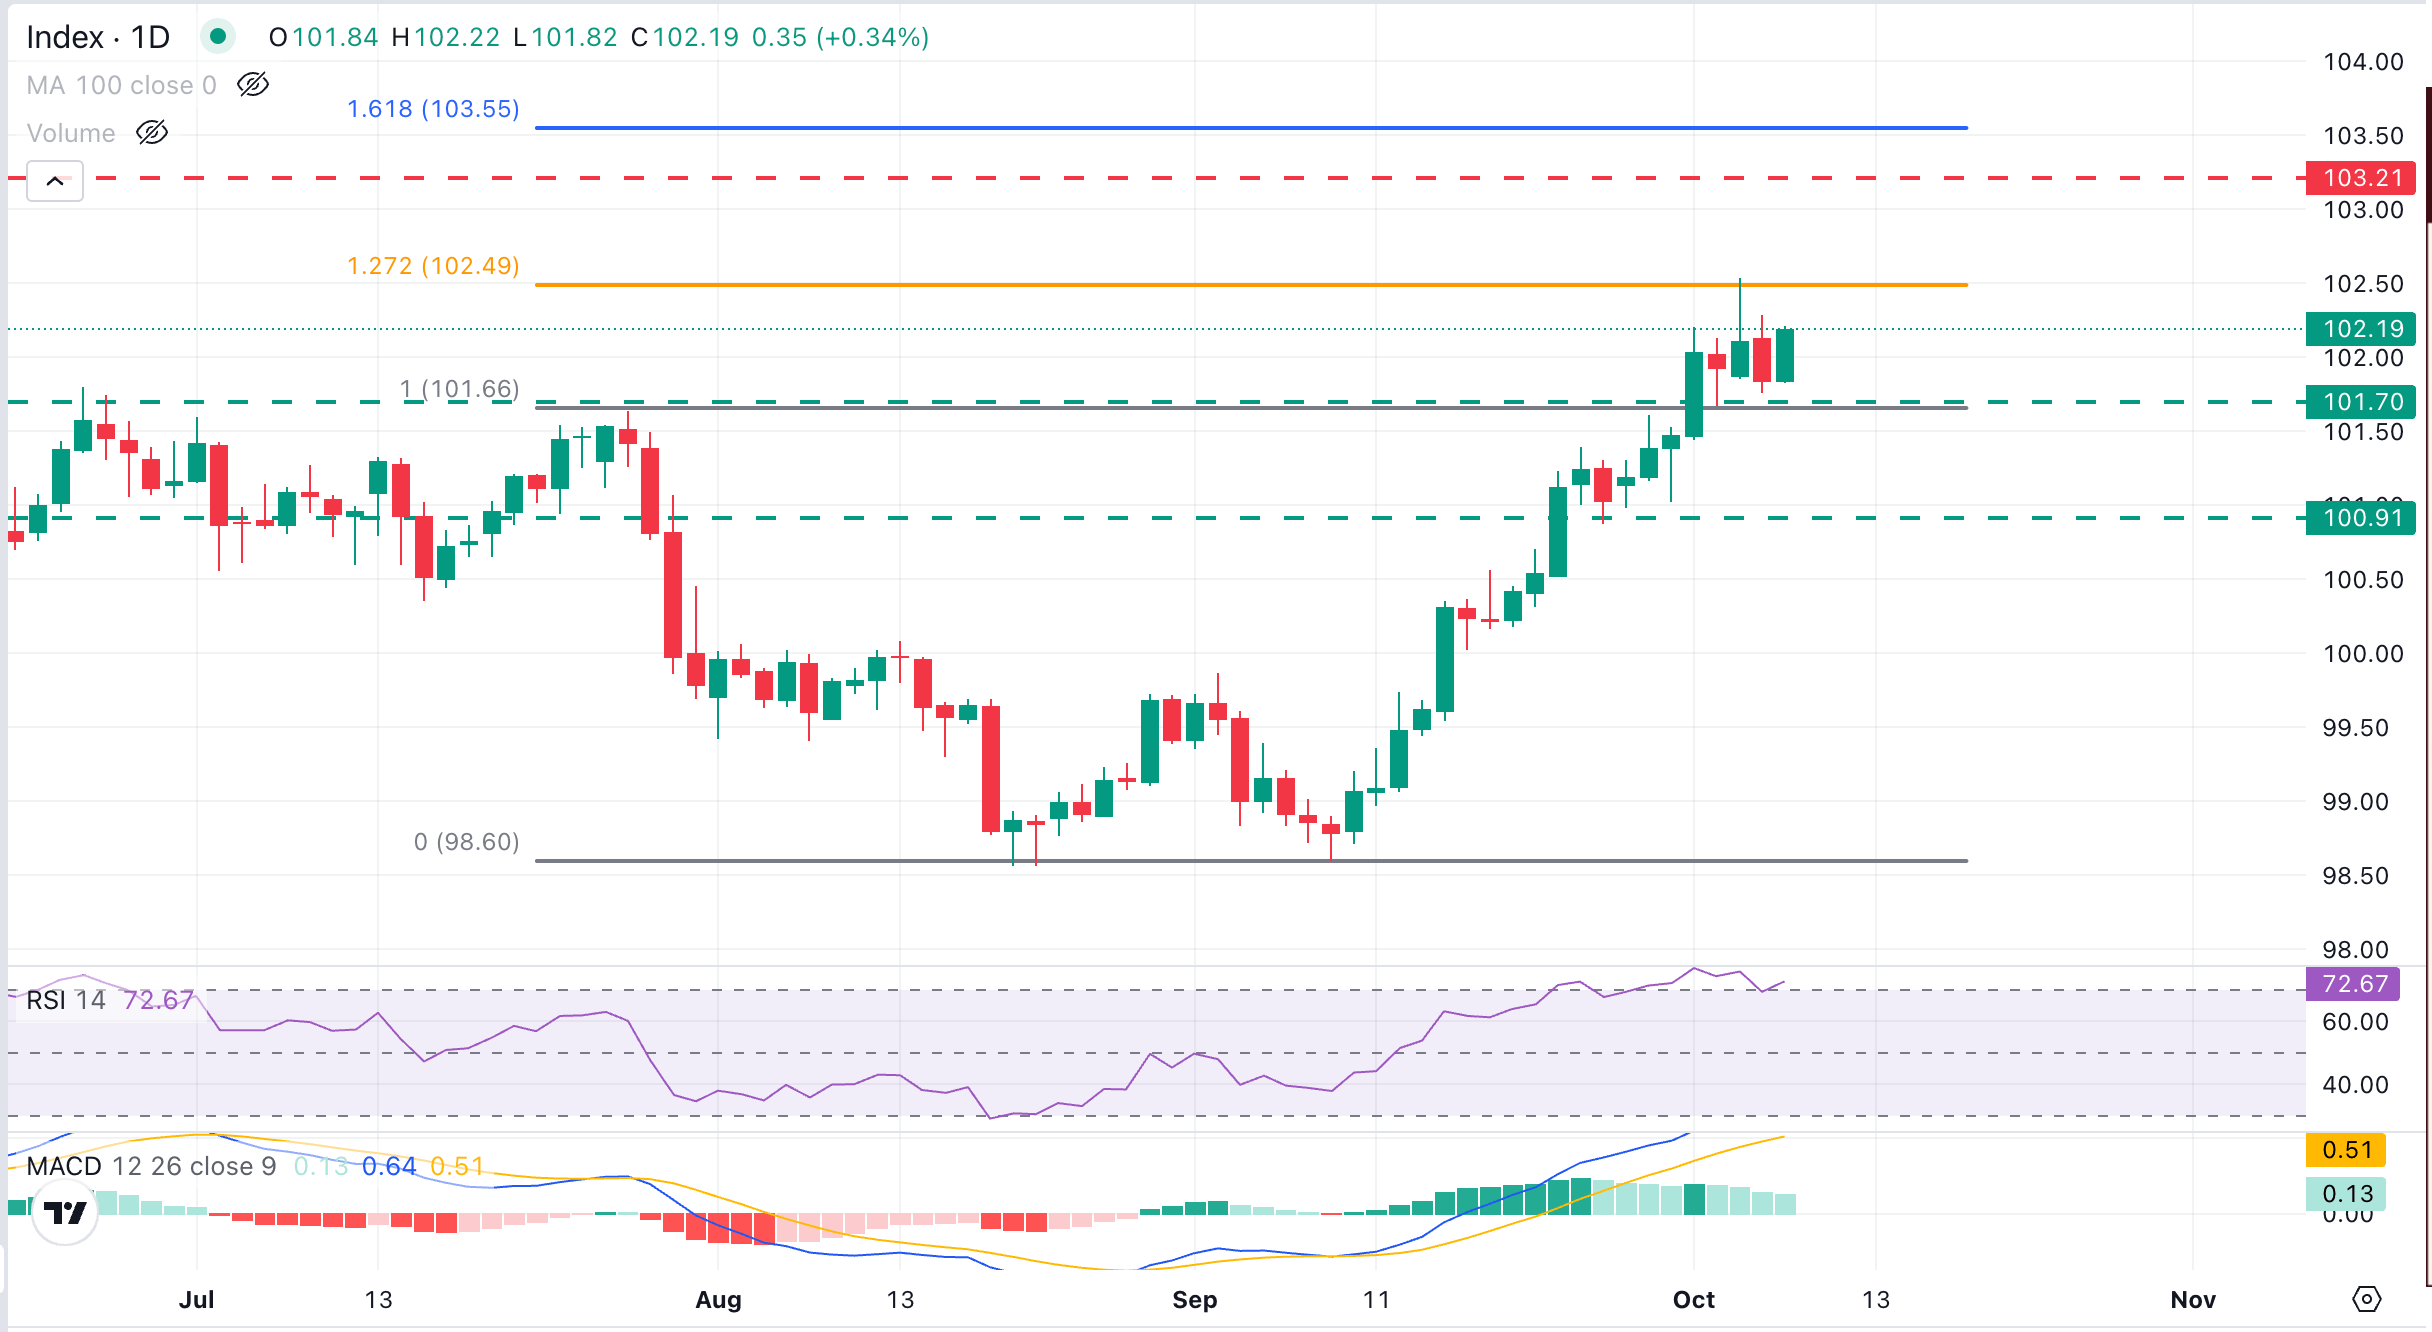
日线图显示,美元指数(DXY)自9月初低点以来稳步运行于上升通道中,尽管处于超买区域的相对强弱指数(RSI)表明应考虑盘整甚至一定程度的回调。移动平均趋同/背离(MACD)仍处于正值区域,这表明回调可能会吸引买盘。
美元指数多头在102.50区域遭遇了7月至8月看跌周期127.7%斐波那契回撤位的阻力。进一步上行,103.20区域(2025年3月低点)这一前支撑转阻力位可能会在该周期161.8%斐波那契阻力位103.60区域之前提供一些阻力。
迄今为止,下行尝试仍受限于101.80区域附近的去年年内高点上方。若跌破该水平并出现看跌反应,9月25日低点100.90区域将成为焦点,随后是心理关口100水平。
经济指标
美联储公开市场委员会会议纪要
美国联邦公开市场委员会(FOMC)每年召开8次货币政策会议,并在美联储会议後三周公布其货币政策委员会的纪要。纪要揭示了货币政策决定的过程以及美联储对国内外经济发展的看法。市场的焦点是关注会议期间委员会们讨论的重点,例如,如果纪要表示能源成本高企以及房地产市场迅速扩张目前正在引发通胀,那么市场参与者将倾向密切关注这些关键部门,以期衡量未来升息的可能性。市场参与者倾向关注美联储在会议期间总的情绪。联储公开市场委员会会议纪要是由美国联邦储备委员会(Board of Governors of the Federal Reserve),如果美联储担心通胀前景(被认为“鹰派”),那么未来升息的可能性增加将利好(或可看涨)美元;如果美联储对通胀前景乐观(“鸽派”),意味着通胀尚在控制中,未来不太可能升息则利淡美元。
阅读更多下一次发布: 周三 10月 07, 2026 18:00
频率: 不定期
预期值: -
前值: -
来源: Federal Reserve
为什么这对交易员很重要 联邦公开市场委员会(FOMC)的会议记录通常在政策决定的三周后公布。在投票结果出现分歧的同时,投资者也在本文中寻找有关政策前景的线索。看涨的基调可能会提振美元,而鸽派立场则被视为对美元不利。需要注意的是,市场对FOMC会议纪要的反应可能会延迟,因为与FOMC的政策声明不同,新闻媒体在会议纪要发布前无法获得该文件。
经济指标
美联储利率决议
美联储(Fed)在每年八次预定会议上讨论货币政策并决定利率。它有两个任务:将通胀保持在2%,并维持充分就业。其实现这一目标的主要工具是设定利率——既包括向银行贷款的利率,也包括银行之间相互贷款的利率。如果决定加息,美元(USD)往往会走强,因为它吸引更多的外国资本流入。如果降息,美元往往会走弱,因为资本会流向提供更高回报的国家。如果利率保持不变,注意力将转向联邦公开市场委员会(FOMC)声明的语气,以及它是鹰派(预期未来利率上升)还是鸽派(预期未来利率下降)。
阅读更多上次发布时间: 周三 9月 16, 2026 18:00
频率: 不定期
实际值: 4%
预期值: 4%
前值: 3.75%
来源: Federal Reserve
为什么这对交易者很重要





