


在会后新闻发布会上,美联储主席凯文-沃什解释了为何决策者在 9 月会议后决定加息,并回答了记者就这一决定提出的问题。
沃什新闻发布会要点
联邦公开市场委员会(FOMC)决定将利率上调四分之一个百分点。
通胀仍然居高不下。
这一决定出台之际,经济似乎正在走强。
近期几个月,关键指标已有所改善。
FOMC 普遍认为,当前状况并不具有限制性。
经济具有韧性。
失业率仍然处于低位,而职位空缺和工时正在增加。
美联储职责中的就业一侧状况良好。
我们的主要关注点是通胀。
事实很简单,通胀过高,而且持续时间过长。
夏季数据并没有告诉我通胀状况已经改善。
太多类别在 6 个月和 12 个月两个口径上都录得超过 3%的涨幅。
7 月份,我们表达了共同采取行动的准备。
我们必须确信,潜在通胀正及时回到 2%;FOMC 认为这一条件尚未满足。
我没有提交点阵图。
美联储在维持当前正在发生的经济进展方面发挥着作用。
那些境况较差的人从中获益最大。
今天作出的决定是一个审慎的决定。
我不会预先判断我们未来可能作出的任何决定。
今天是我们的决定。
关于与总统的任何讨论,我没有什么可告诉你的。
今天的决定是正确的决定。
由于经济的内在强劲,我们可以把重点放在物价稳定上。
自我们上次会议以来的七周里,数据表明经济已经走强。
通胀趋势未能通过考验,而我们也几乎没有看到任何改变这一点的迹象。
我的同事们很难将金融状况描述为具有限制性。
我们决定撤回一部分宽松。
我一直从学术角度对中性利率感兴趣,但我认为它不会对今天的决定产生操作性影响。
我并没有急切地等待任何一个数据点。
趋势很重要;单个数据点会有噪音。
关于与总统的讨论,我没有什么可告诉你的。
独立性是双向的;我们必须守住自己的职责范围。
总体而言,我们或多或少已经处于充分就业状态。
稳定的物价通过让工人看到实际到手工资增加而带来好消息。
以下部分发布于GMT时间18:00,用于报道美联储的政策决定及市场的即时反应。
在9月会议上,美联储(Fed)将联邦基金目标利率区间(FFTR)上调25个基点至3.75%–4.00%,完全符合市场预期。
FOMC声明要点
美联储将其关键隔夜利率上调25个基点至3.75%-4.00%区间,称此举将有助于更及时地实现2%的通胀目标。
经济活动正以稳健步伐扩张。
通胀仍然偏高;美联储删除了此前关于通胀部分源于供应冲击的表述。
尽管不确定性较高,国内支出仍具韧性。
就业增长与劳动力规模保持同步,失业率变化不大。
生产率增长强劲,资本投资稳健。
委员会将实现物价稳定。
支持该政策的投票一致通过。
经济预测摘要(SEP)要点
官员对2026年底联邦基金利率的中值预期为4.1%(此前为3.8%)。
官员对2027年底联邦基金利率的中值预期为4.1%(此前为3.6%)。
官员对2028年底联邦基金利率的中值预期为3.9%(此前为3.4%)。
官员对2029年底联邦基金利率的中值预期为3.6%。
美联储预测显示,18位官员中有12位认为今年还会再加息25个基点一次;4位认为会加息两次;2位认为不会再加息。
官员对长期联邦基金利率的中值预期为3.2%(此前为3.1%)。
美联储政策制定者预计2026年底失业率为4.1%,而6月预测为4.3%。
美联储政策制定者预计2026年底PCE通胀率为3.7%,6月为3.6%;核心通胀率预计为3.4%,6月为3.3%。
美联储政策制定者预计2026年GDP增长率为2.3%,6月为2.2%,长期增长率为2.0%,与6月持平。
美联储政策公告后的市场反应
周三,美元(USD)继续走高,美元指数(DXY)进一步加速上行,并在美联储决定加息后逼近心理关口100.00。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.20% | 0.34% | 0.08% | 0.23% | 0.10% | 0.10% | 0.13% | |
| EUR | -0.20% | 0.15% | -0.11% | 0.03% | -0.11% | -0.08% | -0.06% | |
| GBP | -0.34% | -0.15% | -0.27% | -0.13% | -0.26% | -0.22% | -0.21% | |
| JPY | -0.08% | 0.11% | 0.27% | 0.15% | 0.04% | 0.07% | 0.06% | |
| CAD | -0.23% | -0.03% | 0.13% | -0.15% | -0.12% | -0.09% | -0.09% | |
| AUD | -0.10% | 0.11% | 0.26% | -0.04% | 0.12% | 0.03% | 0.00% | |
| NZD | -0.10% | 0.08% | 0.22% | -0.07% | 0.09% | -0.03% | 0.01% | |
| CHF | -0.13% | 0.06% | 0.21% | -0.06% | 0.09% | -0.00% | -0.01% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
以下部分发布于GMT时间14:00,作为美联储政策公告的预览。
- 市场普遍预计美国联邦储备委员会将加息25个基点。
- 修订后的经济预测摘要将为货币政策前景提供关键信号。
- 在美联储主席Warsh举行新闻发布会期间,美元预计将出现更大波动。
美国联邦储备委员会(Fed)将于周三公布利率决议,此前又一次关键会议可能为年底前的货币政策前景提供重要线索。
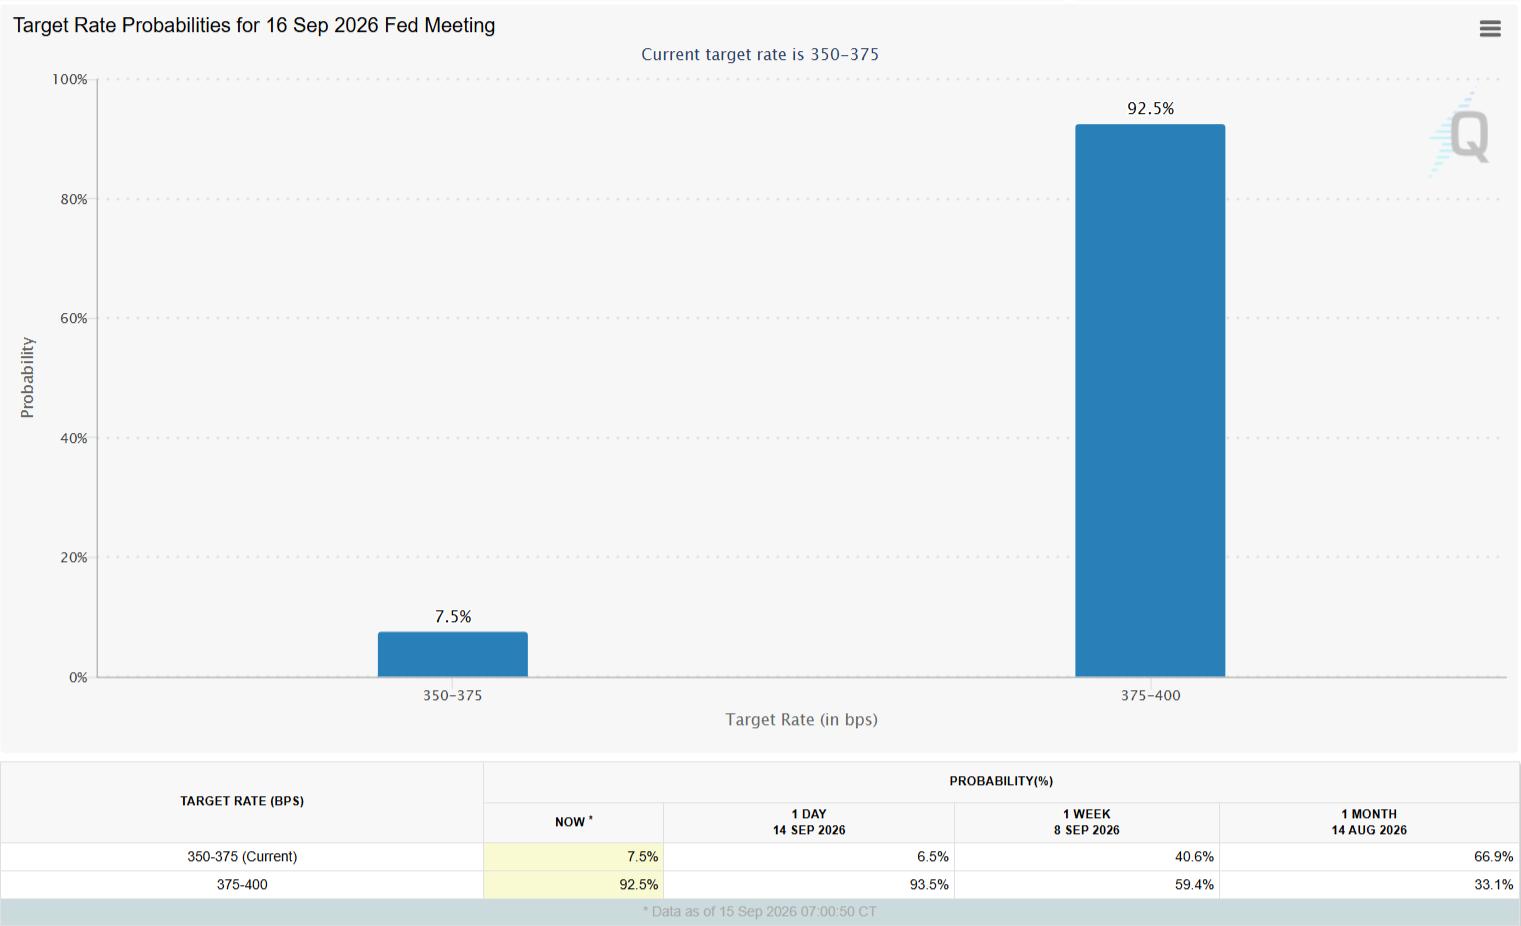
市场普遍预计联邦公开市场委员会(FOMC)将在此前连续五次会议按兵不动后,将政策利率上调25个基点(bps)至3.75%-4%的区间。
这一决定几乎已被完全计入定价,CME FedWatch工具显示再次按兵不动的概率仅约为7.5%。因此,修订后的经济预测摘要(SEP)以及美联储主席Kevin Warsh在会后新闻发布会上的评论,可能为利率前景提供重要线索,并影响美元(USD)的估值。
本月早些时候,美联储理事克里斯托弗-沃勒(Christopher Waller)表示,如果 8 月份通胀数据证实通胀压力正在降温,他将倾向于支持维持政策不变。美国劳工统计局(BLS)周五报告称,以消费者物价指数(CPI)变动衡量的 8 月年通胀率维持在 3.4% 不变,未见进展。报告的其他细节显示,剔除波动较大的食品和能源价格的核心 CPI 月率上升 0.3%,高于市场预期的 0.2%。这些通胀数据,加上 8 月份强劲的劳动力市场报告——非农就业人数增加 162K——再次印证了 9 月份采取货币政策紧缩举措的必要性。
三菱日联/BTMU 分析师指出,在美国通胀数据强于预期后,市场现在预计美联储将“最早在本周开始其紧缩周期”,其中“本周 FOMC 会议已计入 22 个基点的加息,而一周前约为 15 个基点”。
他们补充说:“虽然美联储是否会在本周开始加息尚未板上钉钉,但在近期沟通之后,如果美联储维持利率不变,将是一个巨大的意外。”在他们看来,“维持利率不变的决定也会在能源价格上涨引发上行通胀风险担忧之际,威胁到美联储政策信誉。”他们指出,“布伦特原油价格目前较冲突前水平高出略多于 50%”,并警告称,“对于中东能源供应能否迅速恢复正常,几乎没有乐观情绪。”
美联储何时公布利率决议,又将如何影响欧元/美元?
美联储定于 GMT18:00 公布其利率决议并发布货币政策声明,同时公布修订后的 SEP。随后,美联储主席凯文-沃什(Kevin Warsh)将于 GMT18:30 举行新闻发布会。
6 月份,SEP 中显示政策制定者利率预期的点阵图强调,政策制定者的预测仅意味着 2026 年加息 25 个基点,随后 2027 年降息 25 个基点,2028 年再降息 25 个基点。
在这一阶段,若决定维持利率不变,可能被视为一次显著的鸽派意外,并在初始反应中对美元和美国国债收益率造成沉重压力。即便点阵图指向年底加息,或明年预测偏向鹰派,本次会议若维持政策不变,也可能令美联储失去信誉,暗示美国央行可能正承受政治压力,不愿在中期选举前收紧政策。在这种情况下,欧元/美元可能积聚看涨动能。
如果美联储如预期加息 25 个基点,且点阵图显示今年还将再加息一次、明年至少再加息一次,那么美元短期内可能走强,并引发欧元/美元大幅下跌。这样的结果有助于说服投资者,美联储不会受政治影响,而是会采取一切必要措施实现物价稳定。根据 CME FedWatch 工具,市场目前认为美联储在年底前至少加息两次的概率约为 75%,这表明如果 12 月份再确认一次紧缩举措,美元仍有上行空间。
荷兰国际集团(ING)经济学家指出,自美联储上次更新预测以来,数据背景已趋于疲软,指向“弱于预期的第二季度 GDP 报告”和“就业创造趋势走软,尽管 8 月份出现意外”,同时通胀已显示出“某些令人鼓舞的放缓迹象,尽管同比增速仍高于 2%。”他们“继续认为,工资增长疲弱、关税退款以及停滞不前的房地产市场——这将放缓住房通胀——都将有助于明年通胀向 2% 的目标收敛”,不过他们也指出“风险在于能源价格”。
在此背景下,ING 预计美联储的预测仅会出现温和变化。“总体而言,我们预计美联储对通胀的预测会略低于 6 月份的预测,而 GDP 和劳动力指标变化不大。”在利率方面,他们预计美联储将维持相对偏高的短期路径,称:“我们预计他们会将 2026 年底和 2027 年底的联邦基金利率预测维持在 4%,之后再回到此前对联邦基金利率 3.1% 的长期预测。”
布朗兄弟哈里曼(Brown Brothers Harriman)的 Elias Haddad 认为,即将到来的 FOMC 决议对美元至关重要,会议基调的重要性可能与利率变动本身一样大。BBH 概述了一个明确的“鹰派情景:一致或几乎一致投票支持加息、点阵图与市场预期一致,和/或沃什释放更多紧缩信号,都将提振美元。”
相比之下,该行警告称,“鸽派情景:加息投票出现分歧、点阵图低于市场定价,和/或沃什将此次加息描述为防范通胀的保险措施,而非持续紧缩周期的开始,都将削弱美元。”尽管期货市场已计入进一步紧缩的可能性,BBH 强调,“美国经济并不需要激进的紧缩周期。工资增长放缓具有去通胀作用,而美联储政策相对于约 3.00% 的名义中性利率而言,已经具有一定限制性。”
FXStreet 首席分析师 Valeria Bednarik 对欧元/美元提供了短期技术前景:
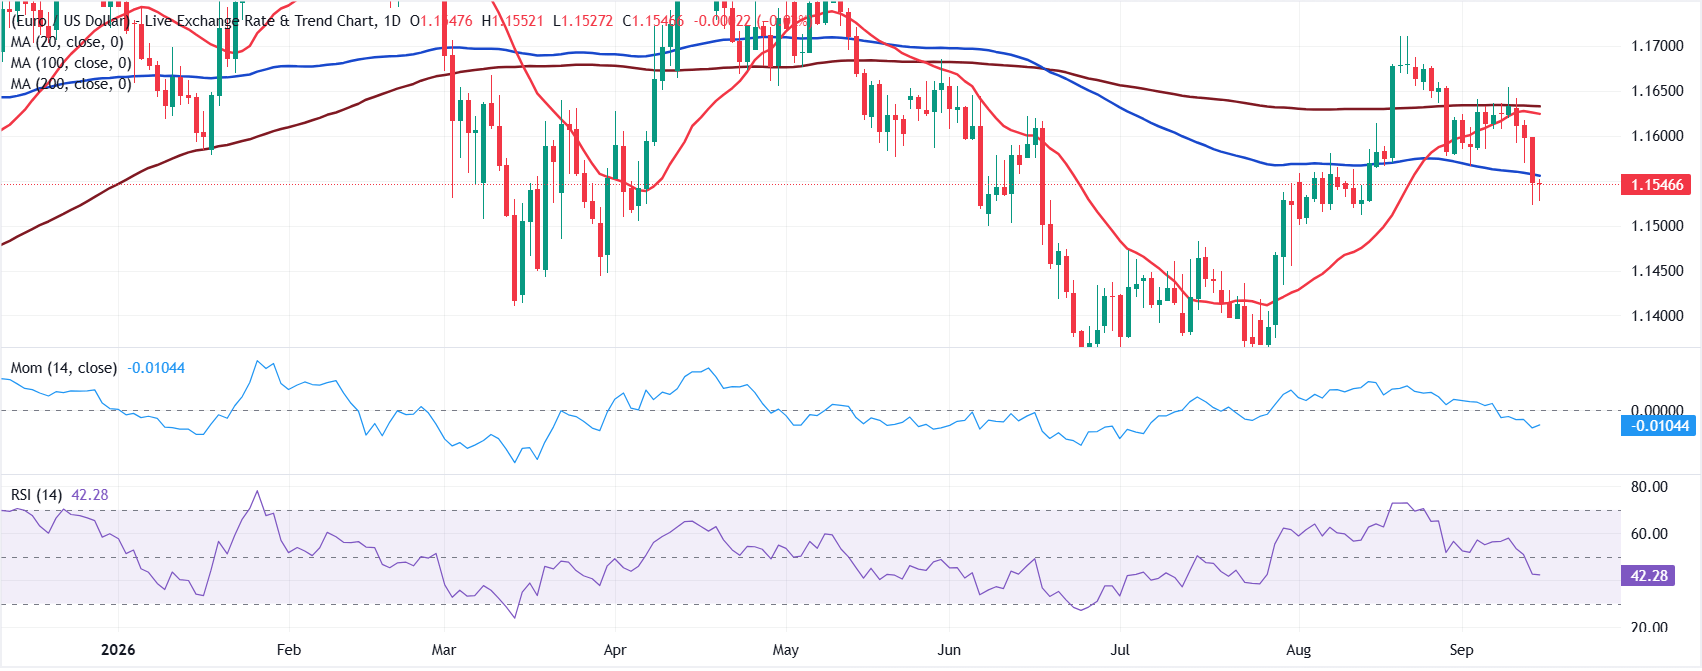
“欧元/美元交投于周一创下的一个月新低 1.1523 附近,因投资者已计入加息。整体格局偏空,因为自 8 月下旬以来,该货币对在日线图上始终未能突破 200 日简单移动平均线(SMA),并且一直运行在所有均线下方。位于 1.1550 附近的 100 日 SMA 构成即时阻力,其前方是前述位于 1.1630 的 200 日 SMA。”
Bednarik 补充说:“同一图表显示,技术指标在中线下方盘整,反映出在公告前的持续观望,而非暗示下行耗尽。预期中的加息应会推动美元走高,不过由于市场参与者已在公告前计入这一结果,欧元/美元的跌幅可能有限。强劲的静态支撑位于 1.1470,随后是 1.1400 关口。另一方面,若意外维持利率不变,则可能对美元造成强劲压力,并使欧元/美元突破上述阻力位,逼近 1.1700 关口。”
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
经济指标
美联储利率决议
美联储(Fed)在每年八次预定会议上讨论货币政策并决定利率。它有两个任务:将通胀保持在2%,并维持充分就业。其实现这一目标的主要工具是设定利率——既包括向银行贷款的利率,也包括银行之间相互贷款的利率。如果决定加息,美元(USD)往往会走强,因为它吸引更多的外国资本流入。如果降息,美元往往会走弱,因为资本会流向提供更高回报的国家。如果利率保持不变,注意力将转向联邦公开市场委员会(FOMC)声明的语气,以及它是鹰派(预期未来利率上升)还是鸽派(预期未来利率下降)。
阅读更多下一次发布: 周三 10月 28, 2026 18:00
频率: 不定期
预期值: -
前值: 4%
来源: Federal Reserve
为什么这对交易者很重要





