


- 黄金因美元延续上周美联储加息后的涨势而失去支撑。
- 油价走低几乎未能带来缓解,通胀担忧令美国国债收益率维持高位。
- 黄金/美元测试 4305 美元附近的下方布林带,4350 美元为初步阻力位。
黄金(XAU/USD)周三走势承压,因市场预期美联储(Fed)将进一步加息,提振美元(USD)并打压这种不生息金属。截至发稿时,XAU/USD在美国交易时段交投于4281美元附近,当日下跌1.75%。
美国美元在初步标准普尔全球采购经理人指数(PMI)公布后延续涨势,攀升至两个月新高。追踪美元兑六种主要货币的一篮子货币表现的美元指数(DXY)交投于101.00附近,日内上涨0.40%。
综合采购经理人指数从8月的56.0升至58.4。制造业采购经理人指数升至57.0,超过53.5的预期,而服务业采购经理人指数升至58.7,高于56.0的预期。强劲的数据进一步提振了美元,并推动黄金走低。
这些数据强化了市场对美联储有能力再次加息的预期。上周,该央行将联邦基金利率上调25个基点(bps),至3.75%-4.00%的区间。其更新后的预测指向今年还将再加息一次。里士满联储主席托马斯-巴金周二发表鹰派言论称,“经济状况如果说有什么变化的话,那就是在走强”,并警告称,关税和能源带来的传导性冲击并未消退。巴金补充说,当前的高通胀有可能影响未来通胀。CME FedWatch工具显示,10月加息的概率约为53%。
在中东方面,美国总统唐纳德-特朗普周二在纽约联合国大会上告诉记者,美国官员与伊朗代表举行了一场非常好的、持续三小时的会谈。 一名伊朗高级官员周三告诉路透社,双方讨论了重新开放霍尔木兹海峡以及解除美国封锁的问题,并补充说,“伊朗和美国立场之间仍存在许多分歧,但外交仍在继续。”
西德克萨斯中质原油(WTI)结束了连续五日的跌势,但仍接近两周多低点92美元附近。油价远高于战前水平,而新一轮外交努力尚未取得实质性突破。这使通胀担忧仍在发酵,美国国债收益率维持高位。美国财政部计划于周四回购最多60亿美元的长期债务,高于此前宣布的此类操作40亿美元的最低规模。
对利率敏感的2年期收益率徘徊在4.88%左右,接近2024年以来的水平,而10年期收益率升至约5.08%,为2007年以来最高水平。
强势美元、美国国债收益率上升以及借贷成本走高的预期,使黄金面临进一步下跌的风险。
技术分析:XAU/USD跌破布林带下轨
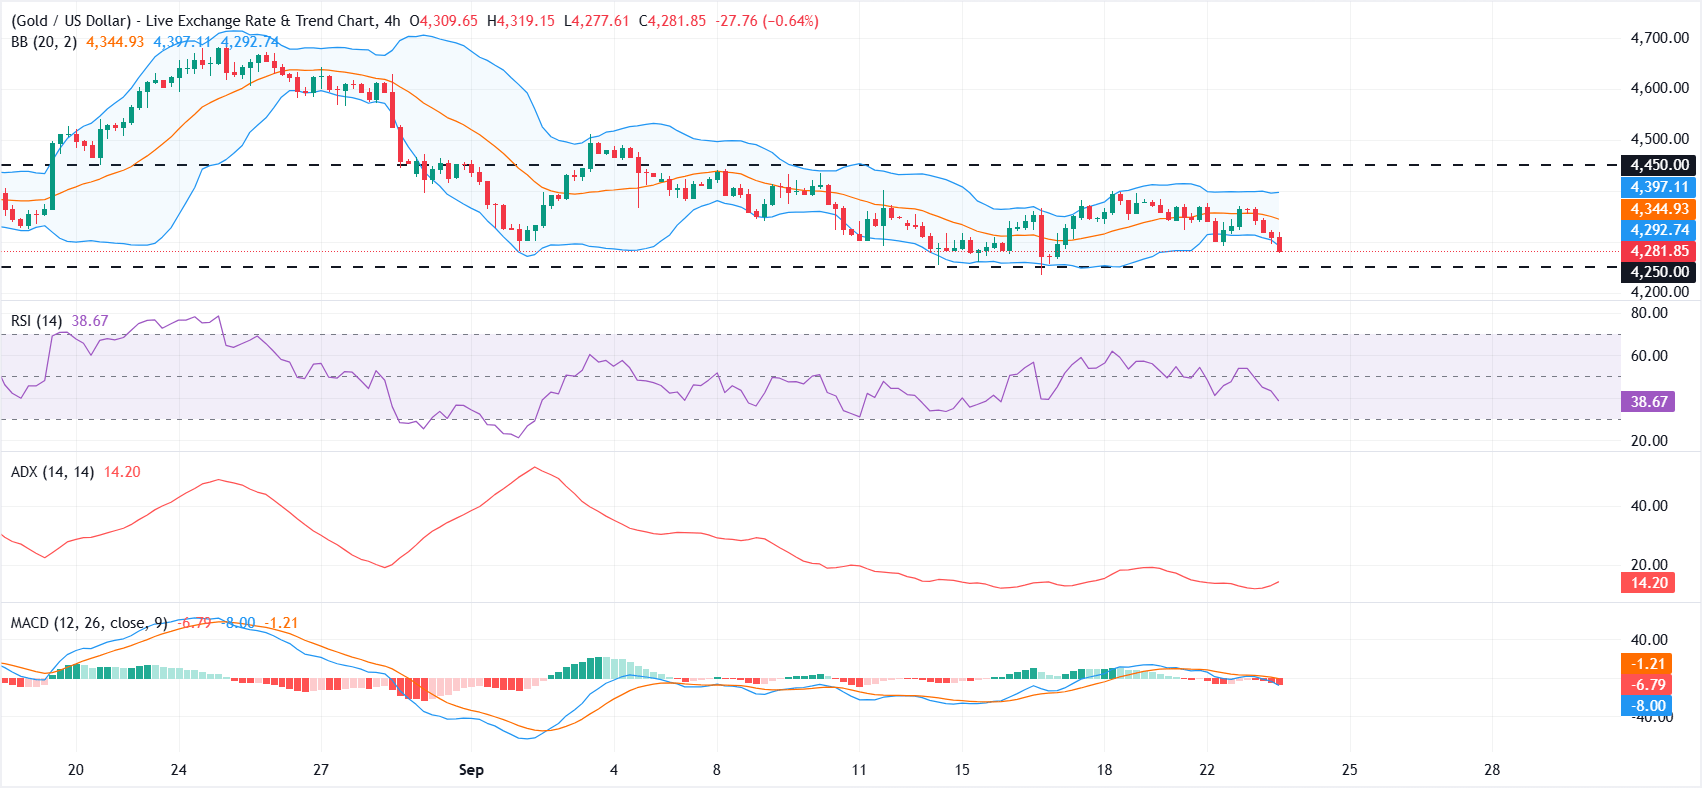
在4小时图上,XAU/US维持短期看跌倾向,因价格仍低于20周期简单移动平均线(SMA)布林带中轨4,344美元以及下轨4,292美元。相对强弱指数(RSI)位于38,正向超卖区域下滑,而移动平均收敛/发散指标(MACD)进一步深入负值区域,综合来看,这表明持续的下行压力,而非即将出现的反弹;疲弱的平均趋向指数(ADX)位于14,暗示趋势脆弱,而非强劲的单边走势。
上行方面,初步阻力位于布林带下轨附近的4,292美元,随后是布林带20周期SMA4,344美元,更高的阻力位在上轨4,397美元,在此之前还有更远的水平阻力4,450美元。
下行方面,直接支撑位于4,250美元的水平位,其后是更深的结构性支撑位4,150美元,只要价格仍低于布林带中轨区域,反弹很可能仍将属于修正性走势,整体背景依然偏空。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。





