


- 在美元走强和美债收益率飙升限制需求之际,黄金仍然承压。
- 低于预期的美国通胀削弱了市场对美联储10月加息的押注,但仅为黄金提供有限支撑。
- 在黄金/美元交投于布林带中轨下方时,日内结构仍偏空。
黄金(XAU/USD)周四持稳,因美元(USD)走强以及美国国债收益率维持高位限制了其上行空间。截稿时,黄金/美元交投于 4175 美元附近,日内上涨 0.45%,交易员正在评估最新美国经济数据及其对美联储货币政策路径的影响。
美元指数(DXY)追踪美元兑六种主要货币的表现,目前交投于 102.13 附近,而基准 10 年期美国国债收益率在触及 5.34%——自 2002 年以来的最高水平——后,仍维持在 5.25% 左右。
更高的美债收益率提高了持有黄金等无收益资产的机会成本,而美元走强则使以其他货币计价的买家购买贵金属的成本更高。
美国 9 月制造业活动仍保持稳健,尽管增速略有放缓。ISM 制造业采购经理人指数(PMI)从 54.6 小幅降至 54.5,低于预期的 55.0。与此同时,支付价格指数从 71.1 跃升至 77.9,远高于预期的 72.3,显示工厂仍面临强劲的成本压力。
周四公布的其他数据显示,美国劳动力市场依然稳健。美国截至 9 月 26 日当周初请失业金人数降至 197K,低于预期的 200K 和前值 198K。四周移动平均值也从 202.5K 降至 200K。
这些数据紧随周三的 ADP 报告之后公布,该报告显示,9 月私营部门就业人数增加 9 万人,高于 7 万人的预期,并较 8 月的 3.6 万人加速增长。
明尼阿波利斯联储主席尼尔-卡什卡利(Neel Kashkari)周四表示,“4.1%的失业率很好,劳动力市场健康”,同时指出“消费者支出在整个经济中都很强劲”。卡什卡利补充说,“我们会采取必要措施让通胀回到目标水平”,但也警告称,“如果我们继续加息,将会给经济的不同部分带来不同压力。”
不过,在周三公布的低于预期的美国个人消费支出(PCE)通胀数据之后,市场已下调对美联储(Fed)本月加息的预期。核心 PCE 通胀月率上升 0.2%,低于预期的 0.3%,而年率维持在 3.0% 不变,低于预期的 3.3%。
CME美联储观察工具显示,交易员目前认为美国央行在10月27日至28日会议上加息的概率约为36%,低于本周早些时候的70%。偏鸽派的重新定价为黄金提供了一些支撑,尽管交易员并未排除今年晚些时候再次加息的可能性。
美国经济增长上修凸显了全球最大经济体持续的韧性。第二季度年化国内生产总值(GDP)增长 2.2%,高于经济学家预期的 1.5%。韧性的经济增长和稳健的劳动力市场状况为美联储提供了更大空间来应对仍高于 2% 目标的通胀。
与此同时,美国与伊朗就重新开放霍尔木兹海峡的谈判缺乏进展,令油价维持高位,通胀风险偏向上行,支持了收紧货币政策的理由。
因此,美联储的鹰派前景、美元走强以及美债收益率维持高位,仍是黄金的主要逆风因素。交易员现在等待周五的非农就业报告(NFP),以寻求新的方向。
技术分析:RSI 仍低于 50,看跌倾向保持不变
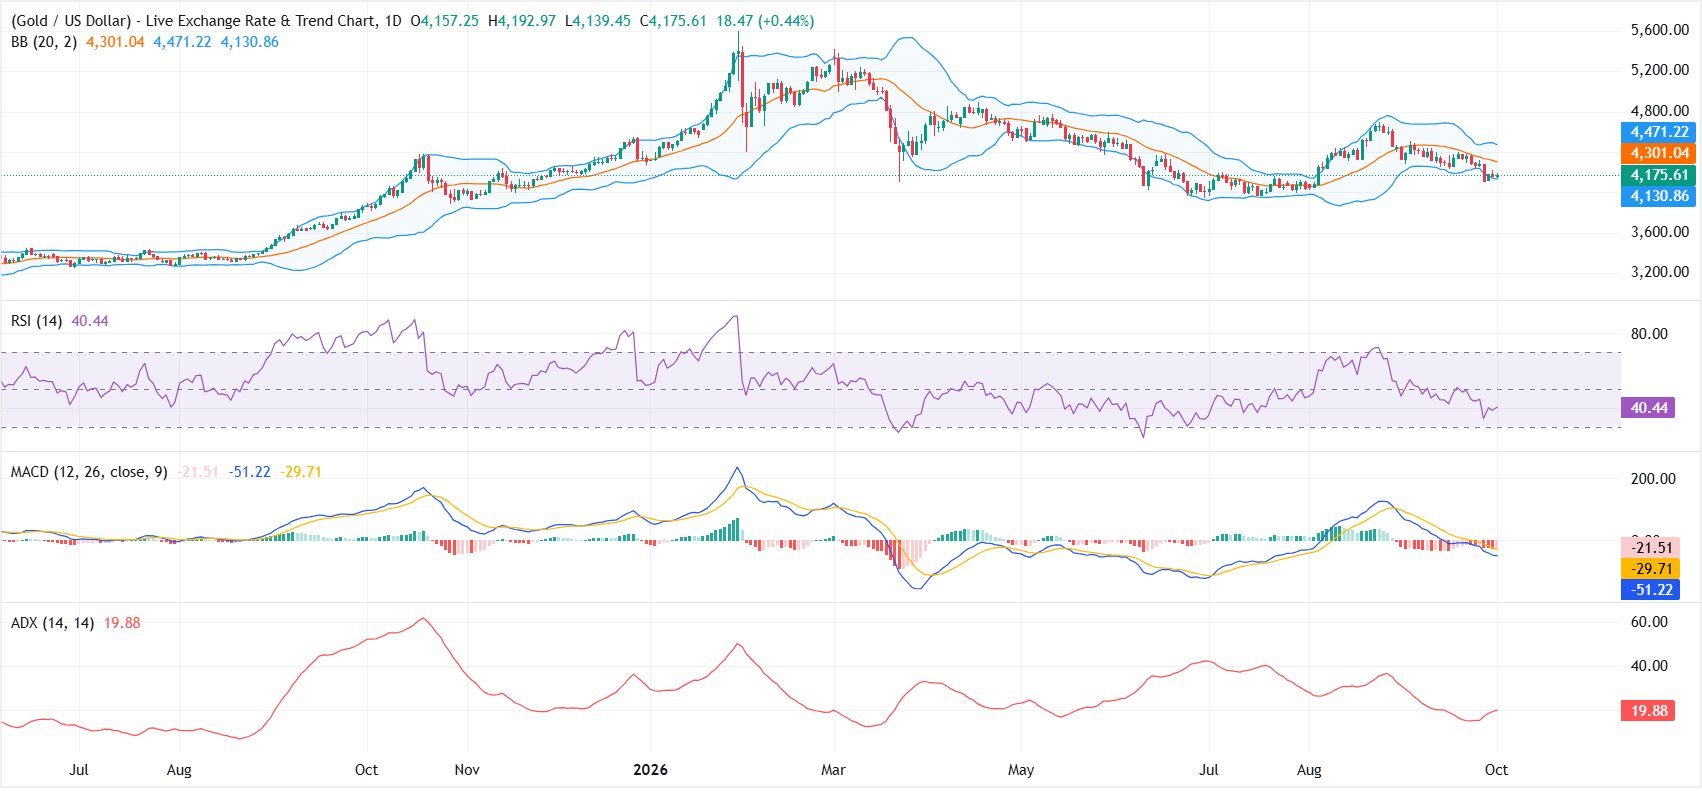
在日线图上,黄金/美元维持短期看跌倾向,因为其位于 20 日布林带简单移动平均线(SMA)4,301 美元下方。金价也明显受制于 4,471 美元的布林带上轨下方,使反弹受限,而相对强弱指数(RSI)约为 40,且移动平均趋同背离(MACD)读数为负,这两者都暗示看涨动能有限,并在平均趋向指数(ADX)接近 19 所显示的走弱趋势中呈现修正性基调。
下行方面,初步支撑位于 4,131 美元附近的布林带下轨,随后是 4,100 美元的水平支撑位,更深的看跌延伸将暴露 4,000 美元关口。上行方面,反弹尝试首先将面临 20 日布林带简单移动平均线(SMA)4,301 美元的阻力,随后是 4,471 美元的上轨,而更强的看涨反转只有在持续突破 4,700 美元的结构性阻力后才会形成。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。





