


- 黄金周三反弹,因美国国债收益率回落且美元走弱。
- 中东紧张局势升级推高油价,使主要央行的通胀前景更加复杂。
- 卖方仍在100日SMA下方占据主导,布林带下轨提供初步支撑。
黄金(XAU/USD)周三强劲反弹,抹去此前全部跌幅,因日元(JPY)突然走强引发美元(USD)普遍承压。美国国债收益率回落也为贵金属提供了额外支撑。截稿时,黄金/美元交投于4373美元附近,日内上涨近1.0%,此前曾触及4282美元的盘中低点,为8月7日以来最低水平。
美元/日元在美国交易时段一度逼近160关口后大幅下跌,引发市场猜测日本当局可能再次干预外汇市场。其他日元相关货币对也出现类似走势,欧元/日元、英镑/日元和澳元/日元均大幅下挫。不过,目前尚无官方确认干预。
弱于预期的美国(US)劳动力市场数据也对美元构成压力。ADP就业人数变化显示,8月份私营部门就业人数增加3.8万人,低于预期的4.7万人,也低于前值增加4.6万人。
美元指数(DXY)衡量美元兑六种主要货币的一篮子价值,目前交投于99.55附近,较触及99.86后下跌0.12%,后者为8月14日以来最高水平。
尽管如此,黄金的整体前景仍具挑战性,因为中东在数周相对平静后重新爆发敌对行动,推动油价走高,加剧了通胀担忧,并引发全球债券抛售。基准10年期收益率在触及4.81%后,目前交投于4.79%附近,为2023年10月以来最高水平。收益率上升提高了持有不生息黄金的机会成本。
纽约联储主席约翰-威廉姆斯周三表示,“收益率上升反映的是强劲的经济和强劲的前景”,并补充称,这“似乎并非由通胀前景驱动”。威廉姆斯指出,“债券收益率与中东冲突之间存在相关性”。
在货币政策方面,交易员加大了对美联储(Fed)最早可能在9月份加息的押注,尤其是在美联储主席凯文-沃什上周在杰克逊霍尔研讨会上对通胀采取更强硬立场之后。根据CME FedWatch工具,9月15-16日会议上加息的概率目前约为64%,高于一周前的36%。
在此背景下,如果美元的抛售压力持续,黄金短期内可能维持反弹。然而,鹰派的美联储预期、居高不下的美债收益率以及与中东冲突相关的通胀风险,可能会限制进一步上涨。交易员现在等待周五的非农就业报告(NFP),该报告可能影响对美联储利率预期,并推动美元、美债收益率和黄金的下一步走势。
技术分析:空头难以跌破100日SMA支撑
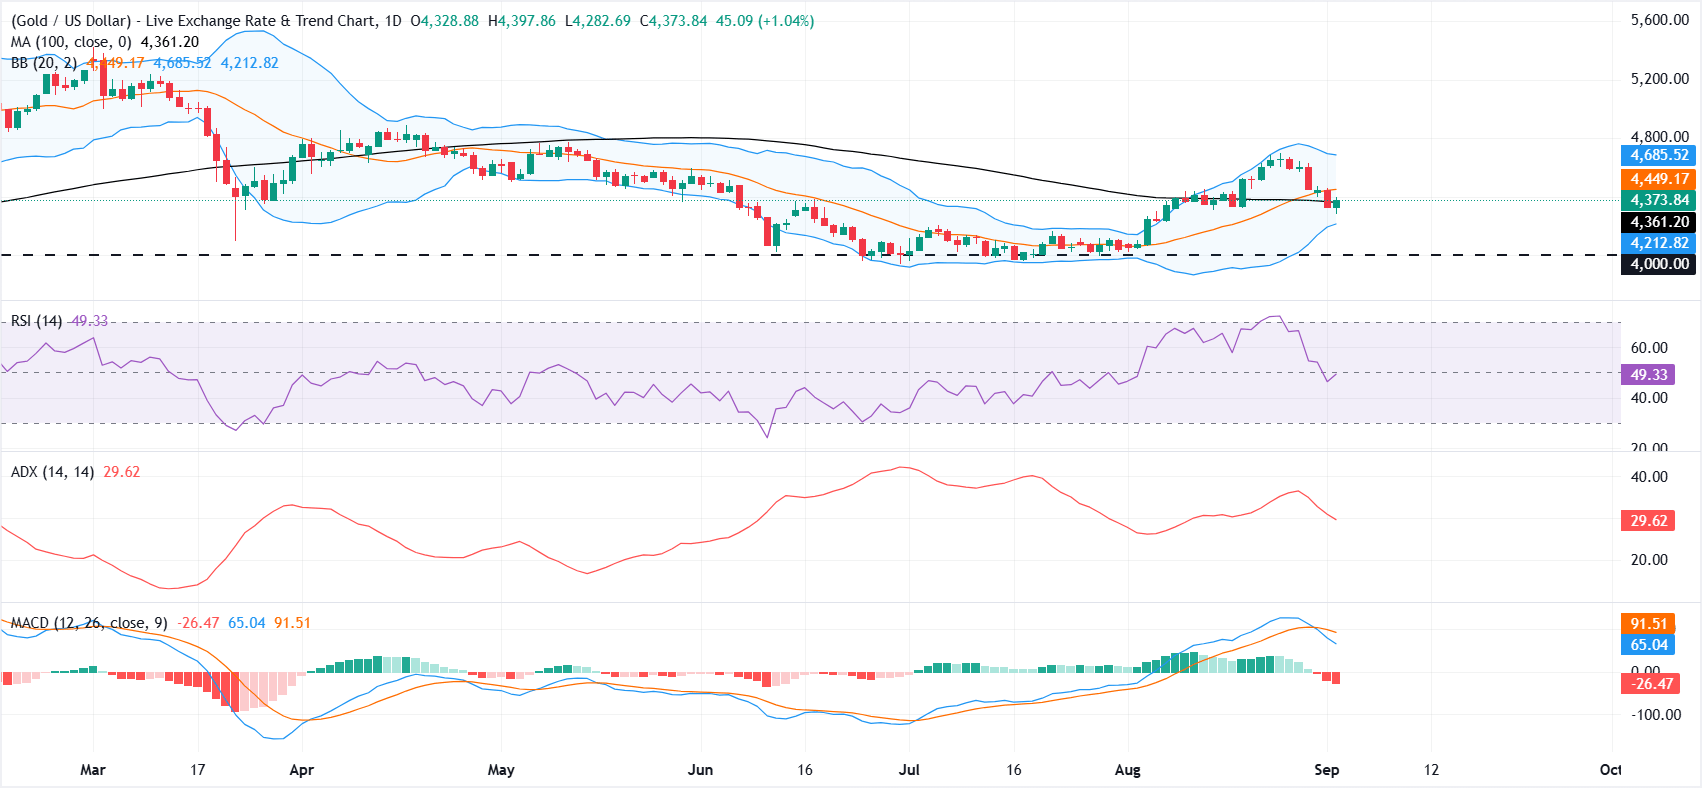
黄金/美元守在100日简单移动平均线(SMA)上方不远处,接近4361美元,维持着脆弱的下行缓冲,同时仍低于布林带中轨附近的4450美元。
日线图上的相对强弱指数(RSI)徘徊在50线附近,移动平均趋同背离(MACD)柱状图处于负值区域,两者共同表明看涨动能减弱,并强化了当前水平附近整体中性、区间震荡的偏向。
上行方面,初步阻力位出现在布林带20周期SMA附近的4450美元,如果买家重新掌控局面,布林带上轨附近的4685美元将成为下一道障碍。下行方面,约4361美元的100日SMA提供即时支撑,其后是接近4215美元的布林带下轨;若抛售压力加速,更深的回落将暴露出更远处约4000美元的水平支撑区域。
(本故事的技术分析是在 AI 工具的帮助下撰写的。 了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。





