


印度储备银行(RBI)货币政策委员会(MPC)周三宣布,在10月货币政策会议结束后,将基准回购利率上调25个基点(bps),从5.25%升至5.50%。
这一决定符合市场预期。
印度储备银行行长 Sanjay Malhotra 的评论
全球增长仍具韧性,但预计将放缓。
西亚冲突突然再度升级,随之而来的全球原油价格走强令全球金融情绪恶化。
预计全球通胀将大幅上升。
全球金融市场情绪紧张、脆弱。
MPC将关键回购利率上调25个基点。
MPC对回购利率决定的投票一致通过。
MPC将政策立场从“中性”调整为“校准紧缩”。
六名MPC成员中有四名投票支持改变立场。
经济动能仍然广泛。
印度经济一直强劲,经济动能仍然广泛。
很明显,通胀及其前景不像去年那样温和。
预计未来三个季度总体通胀率平均为5.8%,
重新校准政策利率势在必行。
货币政策通过遏制第二轮效应发挥作用。
有一些通胀预期升高、普遍化的证据。
很难区分第二轮效应与供给侧压力的间接影响。
有一些通胀预期升高的证据,供给侧压力嵌入定价行为的迹象有限。
鉴于当前状况,短期内降息不在考虑范围内。
加息周期的持续时间和幅度取决于实际增长和通胀前景。
增长由韧性的私人消费和强劲的投资活动推动。
服务业活动稳定且广泛。
固定投资保持强劲。
降雨不足、强劲的厄尔尼诺条件可能影响农村需求。
持续的服务业动能和稳定的就业状况将支撑城市需求。
贸易协定应支持商品出口。
FY27第三季度实际GDP增长率预计为6.9%(此前为6.5%)。
FY27第四季度实际GDP增长率预计为6.8%(此前为6.8%)。
食品价格上涨已变得更加广泛。
8月份剔除贵金属的核心通胀率为2.9%。
将努力维护价格和金融稳定。
美元/印度卢比对印度储备银行利率决议的反应
印度卢比(INR)在对RBI利率决定的即时反应中吸引了一些卖盘。USD/INR货币对目前交投于96.35,日内下跌0.04%。
下表显示了 美元 (USD) 对所列主要货币 本周的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | INR | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.26% | -0.07% | 0.36% | -0.21% | -0.31% | 0.16% | 0.08% | |
| EUR | -0.26% | -0.33% | 0.18% | -0.46% | -0.58% | -0.08% | 0.58% | |
| GBP | 0.07% | 0.33% | 0.50% | -0.15% | -0.24% | 0.25% | 0.06% | |
| JPY | -0.36% | -0.18% | -0.50% | -0.56% | -0.58% | -0.14% | -0.67% | |
| CAD | 0.21% | 0.46% | 0.15% | 0.56% | -0.04% | 0.30% | -0.09% | |
| AUD | 0.31% | 0.58% | 0.24% | 0.58% | 0.04% | 0.49% | 0.09% | |
| NZD | -0.16% | 0.08% | -0.25% | 0.14% | -0.30% | -0.49% | -0.09% | |
| INR | -0.08% | -0.58% | -0.06% | 0.67% | 0.09% | -0.09% | 0.09% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
以下部分于10月7日GMT时间00:30发布,作为印度储备银行(RBI)利率决议的预览。
- 印度储备银行定于周三将利率上调25个基点。
- 印度零售通胀上升提振了市场对印度储备银行鹰派立场的预期。
- 三菱日联金融集团(MUFG)的市场专家押注印度储备银行不会加息,预计利率将维持不变。
印度储备银行(RBI)定于周三IST时间上午10:00(GMT时间04:30)公布其双月货币政策决定,预计在今年迄今一直维持现状后,这家央行将在此次会议上启动加息周期。根据市场共识,印度储备银行将把关键回购利率上调25个基点(bps),从5.25%升至5.5%。
为什么预计印度储备银行会加息?
法国兴业银行(Societe Generale)的分析师指出,“服务业通胀的回升从货币政策角度来看尤为重要”,凸显出对价格压力广度日益加剧的担忧。他们指出,“总体通胀已连续第三个月高于中值目标,且潜在通胀开始走强,因此忽略食品驱动的价格压力的空间正在缩小。”
8月,印度零售消费者物价指数(CPI)同比(YoY)录得4.82%,为当前系列自2025年1月开始以来的最高水平。不过,这仍明显处于印度储备银行2%-6%的容忍区间内。
在此背景下,法国兴业银行表示,“我们仍然认为印度储备银行将启动一个小型加息周期,并在10月会议上宣布加息25个基点。”该行也不排除加息50个基点的可能性。
与法国兴业银行不同,三菱日联金融集团(MUFG)的分析师预计印度储备银行周三将再次维持现状,但强调加息周期可以从12月会议开始。
MUFG/BTMU在一份报告中表示,他们“正式预测印度储备银行将维持利率不变”,但强调“更重要的是,我们此前已经呼吁央行从12月开始加息周期。”在他们看来,“政策利率上调只是时间问题”,这凸显出市场预期短期内将偏离当前的稳态立场。
上次印度央行会议发生了什么?
在8月的政策会议上,印度央行行长Sanjay Malhotra在货币政策声明中表示,货币政策委员会(MPC)维持对政策利率的“中性”立场。Malhotra警告称,持续的中东紧张局势仍然是经济面临的主要障碍。“西亚冲突继续挑战全球经济。原油价格、货币、金融市场仍然波动,”Malhotra表示。
在通胀前景方面,Malhotra强调,“通胀并未全面扩散,预计将在Q3FY27见顶后回落。”
投资者将关注哪些答案?
在印度央行货币政策公告之后,金融市场参与者将急于了解,如果该行继续加息,利率还可能上升多少。印度央行言论对货币政策前景的影响对印度卢比(INR)将至关重要,因为由于外国投资持续从印度股市流出以及全球债券收益率攀升,该货币一直承受明显压力。
法国兴业银行(Societe Generale)的分析师预计,印度央行将在12月和2月的会议上再加息两次。
此外,投资者还将密切关注有关全球抛售和国内经济前景的评论。
印度央行决定将如何影响INR?
由于金融市场已经消化了印度央行周三加息25个基点的预期,对印度卢比的影响可能有限。然而,若意外大幅加息50个基点,可能会推动印度货币走势,该货币在过去几周一直表现不佳。
如果印度央行决定再次维持关键政策利率不变,正如MUFG分析师所预测的那样,INR可能面临大幅下跌。
美元/印度卢比技术前景:20日EMA上行,偏向看涨
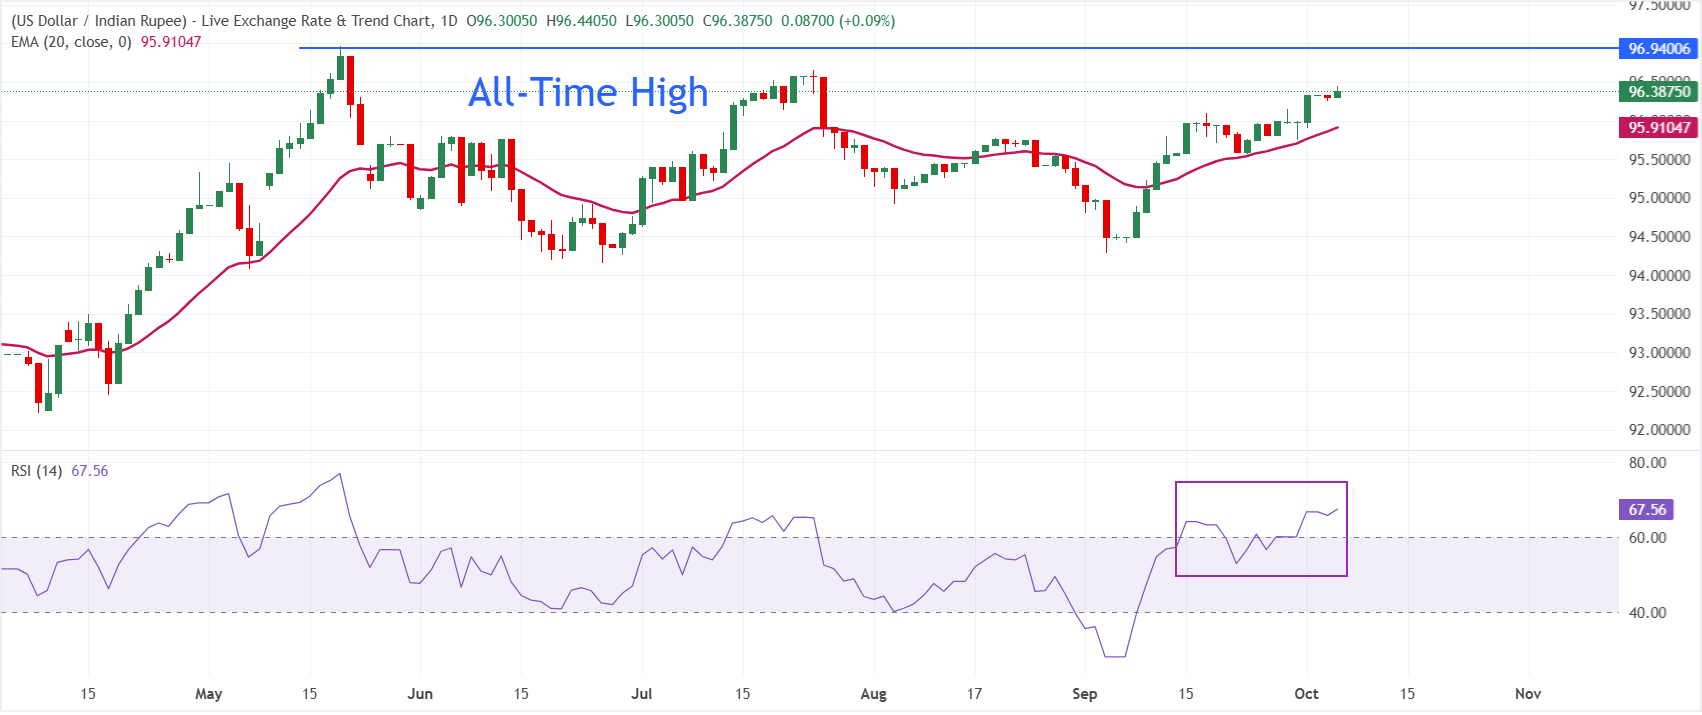
在日线图上,截至撰写本文时,美元/印度卢比交投于96.40附近,现货价格保持在20日指数移动均线(EMA)95.91上方,短期偏向看涨。
价格下方的EMA支撑表明上行趋势仍然完好,而14日相对强弱指数(RSI)接近67,徘徊在超买区域下方,暗示上涨动能强劲,但可能已略显过度。
下行方面,近期支撑位于20日EMA95.91,若日收盘跌破该水平,将表明看涨压力减弱,并为进一步回调至9月23日低点95.57打开空间。上行方面,接近97.00的历史高点是关键阻力。
印度卢比常见问题(FAQ)
印度卢比(INR)是对外部因素最敏感的货币之一。原油价格(该国高度依赖进口石油)、美元价值(大多数贸易以美元进行)和外国投资水平都有影响。印度储备银行(RBI)对外汇市场的直接干预以保持汇率稳定,以及RBI设定的利率水平,是影响卢比的进一步主要因素。
印度储备银行(RBI)积极干预外汇市场,以维持稳定的汇率,帮助促进贸易。此外,印度储备银行试图通过调整利率将通货膨胀率维持在4%的目标。较高的利率通常会使卢比升值。这是由于“套息交易”的作用,投资者在利率较低的国家借入资金,然后将资金放在利率相对较高的国家,并从中获利。
影响卢比价值的宏观经济因素包括通货膨胀、利率、经济增长率(GDP)、贸易平衡和外国投资流入。更高的增长率可能会带来更多的海外投资,从而推高对卢比的需求。贸易逆差减少将最终导致卢比走强。更高的利率,特别是实际利率(利率减去通货膨胀)也对卢比有利。风险环境可能导致更多的外国直接和间接投资(FDI和FII)流入,这也有利于卢比。
较高的通胀率,尤其是相对高于印度其他国家的通胀率,通常对卢比不利,因为它反映了供应过剩导致的贬值。通货膨胀也增加了出口成本,导致更多的卢比被出售来购买外国进口商品,这是卢比负的。与此同时,较高的通货膨胀通常会导致印度储备银行(RBI)提高利率,这对卢比可能是积极的,因为国际投资者的需求增加。低通胀则会产生相反的效果。
经济指标
印度储备银行公布利率决定
印度储备银行(Reserve Bank of India)公布利率决定(Interest Rate Decision)。如果印度储备银行担心通胀前景(被认为“鹰派”),那么未来升息的可能性增加将利好(或可看涨)印度卢比;如果印度储备银行对通胀前景表示乐观(“鸽派”),意味着通胀尚在控制中,将保持利率不变或可能下调利率则利淡(或可看跌)印度卢比。
阅读更多下一次发布: 周五 12月 04, 2026 04:30
频率: 不定期
预期值: -
前值: 5.5%
来源: Reserve Bank of India





