


- 在美国国债收益率飙升之际,印度卢比兑美元跌至两个月新低。
- 美联储的卡什卡利预计今年还会再加息一次,2027年还会再加息一次。
- 强劲的美国ADP就业人数变动数据为美国非农就业报告奠定了强劲基础。
周四,印度卢比(INR)在疲弱开盘后继续对美元(USD)走弱。由于美国(US)国债收益率延续涨势,印度货币面临抛售压力,推动美元/印度卢比(USD/INR)升至接近96.32,为两个月来最高水平。
当日,10年期美国国债收益率接近5.31%,为近二十年来的最高水平。
美国债券收益率上升削弱了印度卢比等风险较高资产的吸引力。
随着美联储继续警告持续的通胀风险,美国国债收益率延续涨势
由于美联储(Fed)官员继续警告能源供应冲击带来的持续通胀风险,美国债券收益率进一步攀升。
明尼阿波利斯联储主席尼尔-卡什卡利(Neel Kashkari)发表了明显偏鹰派的讲话,FXS Speechtracker 评分为7.1,高于6.2的历史平均水平,这凸显出对接近3%的通胀仍然过高的担忧,以及具有韧性的增长可能表明政策没有假设中那么紧缩。对潜在更高且维持高位的中性利率的强调,加上今年再加息一次以及2027年再加息一次的指引,强化了长期维持限制性政策的叙事,这在整体上利好美元,尽管卡什卡利仍希望仅通过温和行动就能遏制通胀。
尽管讲话基调强劲,FXS 美联储情绪指数仍下滑 0.42 点至 143.28,表明市场感知到的鹰派程度略有缓和。该指数稳稳高于 100 的中性线,说明美联储仍处于明显的鹰派区间,而这一小幅回落表明市场只是在边际上调整预期,而非根本性重新评估 FXS Speechtracker 所强调的政策立场。
由于美国总统唐纳德-特朗普否认了Axios关于伊朗制裁放松的报道,美联储决策者对美国-伊朗外交导致的能源供应冲击的担忧有所缓解。
美国非农就业数据备受关注
美元的下一个主要催化因素是将于周五公布的 9 月非农就业报告(NFP)。投资者将密切关注美国 NFP 数据,因为预计该数据将影响市场对美联储货币政策前景的预期。
目前,CME FedWatch 工具显示,美联储在本月政策会议上维持利率不变的概率为 62.4%。与一周前的 29%相比,美联储在 10 月维持现状的可能性有所上升。
与此同时,强劲的 ADP 就业人数变动数据为官方就业数据定下了积极基调。数据显示,周三私营部门新增 9 万个就业岗位,高于 7 万的预期和 8 月份的 3.6 万。
稍晚时候,投资者将关注美国9月份ISM制造业采购经理人指数(PMI)数据。预计制造业PMI将录得55.0,高于8月份的54.6。
印度利率路径被视为更高,渣打银行指出通胀黏性风险
下周,印度卢比的主要催化因素将是印度储备银行(RBI)周三的货币政策声明。
渣打银行分析师预计,印度货币政策委员会将于10月开始收紧政策,预计该委员会将在10月7日的声明中“以一致投票将回购利率上调25个基点至5.50%,随后在12月再上调25个基点。”该行指出,“9月CPI通胀年率可能录得5.7%,并在12月MPC会议前升至6%以上”,并认为,鉴于通胀被要求维持在“2-6%区间”内,且“中期目标为4%”,“等到通胀超过6%才实施首次加息,可能会让人觉得MPC已经落后于形势。”除了其基准观点“到12月累计加息50个基点”之外,渣打银行还警告称,如果通胀压力比预期更具黏性,“回购利率还有进一步上调25-50个基点的风险。”
美元/印度卢比技术分析
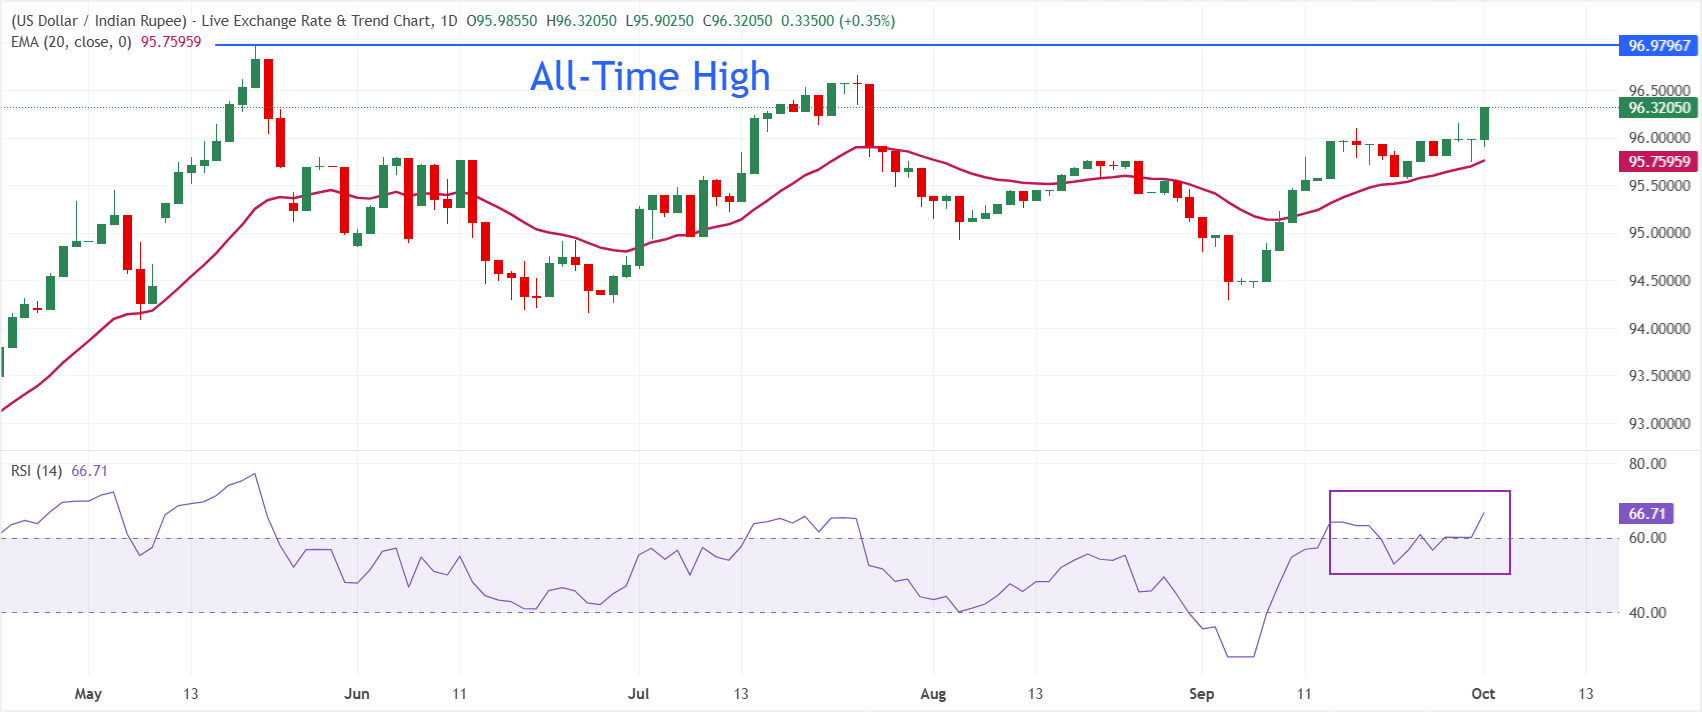
截至撰写时,美元/印度卢比报96.32,维持看涨的短期偏向,因为其仍守在20日指数移动均线(EMA)95.76上方。该货币对继续受到这一短期趋势指标支撑,而日线图上的相对强弱指数(RSI)位于66,仍处于正值区域,尚未发出超买信号,这暗示只要价格守住这一潜在支撑,上行压力可能持续。
下行方面,直接技术支撑位位于20日EMA 95.76附近,若该货币对从当前水平回落,逢低买盘兴趣可能出现。上行方面,接近97.00的历史高点是关键阻力。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
印度卢比常见问题(FAQ)
印度卢比(INR)是对外部因素最敏感的货币之一。原油价格(该国高度依赖进口石油)、美元价值(大多数贸易以美元进行)和外国投资水平都有影响。印度储备银行(RBI)对外汇市场的直接干预以保持汇率稳定,以及RBI设定的利率水平,是影响卢比的进一步主要因素。
印度储备银行(RBI)积极干预外汇市场,以维持稳定的汇率,帮助促进贸易。此外,印度储备银行试图通过调整利率将通货膨胀率维持在4%的目标。较高的利率通常会使卢比升值。这是由于“套息交易”的作用,投资者在利率较低的国家借入资金,然后将资金放在利率相对较高的国家,并从中获利。
影响卢比价值的宏观经济因素包括通货膨胀、利率、经济增长率(GDP)、贸易平衡和外国投资流入。更高的增长率可能会带来更多的海外投资,从而推高对卢比的需求。贸易逆差减少将最终导致卢比走强。更高的利率,特别是实际利率(利率减去通货膨胀)也对卢比有利。风险环境可能导致更多的外国直接和间接投资(FDI和FII)流入,这也有利于卢比。
较高的通胀率,尤其是相对高于印度其他国家的通胀率,通常对卢比不利,因为它反映了供应过剩导致的贬值。通货膨胀也增加了出口成本,导致更多的卢比被出售来购买外国进口商品,这是卢比负的。与此同时,较高的通货膨胀通常会导致印度储备银行(RBI)提高利率,这对卢比可能是积极的,因为国际投资者的需求增加。低通胀则会产生相反的效果。





