


- 本周,印度卢比在油价高企的背景下兑美元走弱。
- 美国和伊朗似乎都没有努力恢复有关霍尔木兹海峡重新开放的谈判。
- 美国加倍推进其债券购买计划的方案,正对美元构成拖累。
周五,印度卢比(INR)兑美元(USD)小幅走低。由于油价高企盖过了美元疲软的影响,美元/印度卢比升至接近 95.72。
截至发稿时,9 月 21 日到期的 MCX 原油合约上涨 0.6%,报约 8,350 卢比,接近周四创下的三周多高点 8,404 卢比。
像印度这样高度依赖石油进口以满足能源需求的经济体,其货币在高油价环境下往往表现不佳。
截至撰写时,追踪美元兑六种主要货币价值的美元指数(DXY)下跌 0.2%,至接近 99.63。美元指数接近三个月低点 98.56。
下表显示了 美元 (USD) 对所列主要货币 本周的变动百分比。 美元 对 瑞郎 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | INR | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -1.19% | -0.96% | -0.37% | -0.99% | -1.01% | 0.29% | -1.59% | |
| EUR | 1.19% | 0.37% | 0.84% | 0.20% | 0.13% | 1.12% | -0.40% | |
| GBP | 0.96% | -0.37% | 0.54% | -0.17% | -0.24% | 1.10% | -0.82% | |
| JPY | 0.37% | -0.84% | -0.54% | -0.62% | -0.71% | 0.80% | -1.25% | |
| CAD | 0.99% | -0.20% | 0.17% | 0.62% | -0.08% | 1.42% | -0.65% | |
| AUD | 1.01% | -0.13% | 0.24% | 0.71% | 0.08% | 1.51% | -0.58% | |
| INR | -0.29% | -1.12% | -1.10% | -0.80% | -1.42% | -1.51% | -2.11% | |
| CHF | 1.59% | 0.40% | 0.82% | 1.25% | 0.65% | 0.58% | 2.11% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
在美国-伊朗僵局下,油价仍维持高位
由于美国和伊朗似乎都对恢复有关霍尔木兹海峡重新开放的谈判兴趣寥寥,全球油价仍维持在较高水平。霍尔木兹海峡是全球近 20% 能源供应的关键咽喉要道。
周三,美国总统唐纳德-特朗普警告称,将采取措施把伊朗隔绝于全球金融体系之外,并警告任何被视为支持伊朗的国家都将面临严重的经济后果。
“任何允许其金融机构、企业、机场或政府实体向伊朗提供任何形式支持的国家,都将面临巨大的经济后果。石油走私、掉期安排、现金转移、兑换所、船舶登记、空壳公司——这一切都必须立即停止。你们知道自己是谁,”美国总统特朗普在 Truth Social 上写道。
道明证券(TD Securities)表示,“能源市场紧张局势持续存在”,分析师警告称,停滞的外交进程和不断加剧的地缘政治摩擦正使供应风险维持在高位。他们指出,“谈判已暂停数周,且转向经济施压,表明市场中的原油流动将继续处于极度紧张状态,而伊朗在阿曼航道的侵略行为很可能仍将成为常态”,这进一步加剧了对海运出口受限的担忧。
美元下滑,因美债回购推动限制收益率但损害信誉
Brown Brothers Harriman 的 Elias Haddad 指出,开盘时“美元兑所有主要货币都在下跌”,而“全球股市和债市……都在上涨”。他指出,长期美债收益率有所回落,因为“长期美债收益率在昨日上涨后小幅走低,30 年期收益率略低于周三回购公告前的水平”。
Haddad 强调了政策背景,回顾称,“昨日,财政部长 Scott Bessent 警告称,回购操作规模可能会大于已宣布的 40 亿美元,同时吹捧其手中用于平抑美债市场的‘大工具箱’。”与此同时,Bessent“试图缓解外界对美国财政政策的担忧,指出白宫将在本周末或下周初宣布‘更加重视财政整顿’。”
然而,BBH 警告称,财政叙事仍缺乏说服力。“国会预算办公室(CBO)几乎没有提供财政整顿的证据,预计预算赤字将历史性地维持在高位,债务到 2036 年将升至创纪录的 GDP 的 120%。”在他们看来,“如果没有可信的支出削减或增税,白宫的计划恐怕不过是给猪抹口红。”
“无论如何,财政部回购操作的提振以及更多措施的威胁,应有助于限制长期美债收益率,”Haddad 表示。“但这种缓解是以信誉成本为代价的,这会转化为更疲弱的美元。”BBH 警告称,“财政部的干预模糊了改善市场功能与压低借贷成本以遏制财政压力之间的界限”,即便当局试图稳定收益率曲线长端,美元仍面临脆弱性。
印度初步综合PMI升幅加快
印度8月份初步汇丰综合采购经理人指数(PMI)数据高于预期。综合PMI录得54.6,高于预期的54.4和7月份的54.3。
服务业活动强于预期的增长推动整体商业活动以更快速度扩张。服务业PMI从7月份的53.3升至54.5。
制造业活动也有所扩张,但增速温和。制造业PMI录得52.9,低于前值53.5。市场原本预计其将加快升至54.0。
技术分析:美元/印度卢比维持在 20 日 EMA 上方
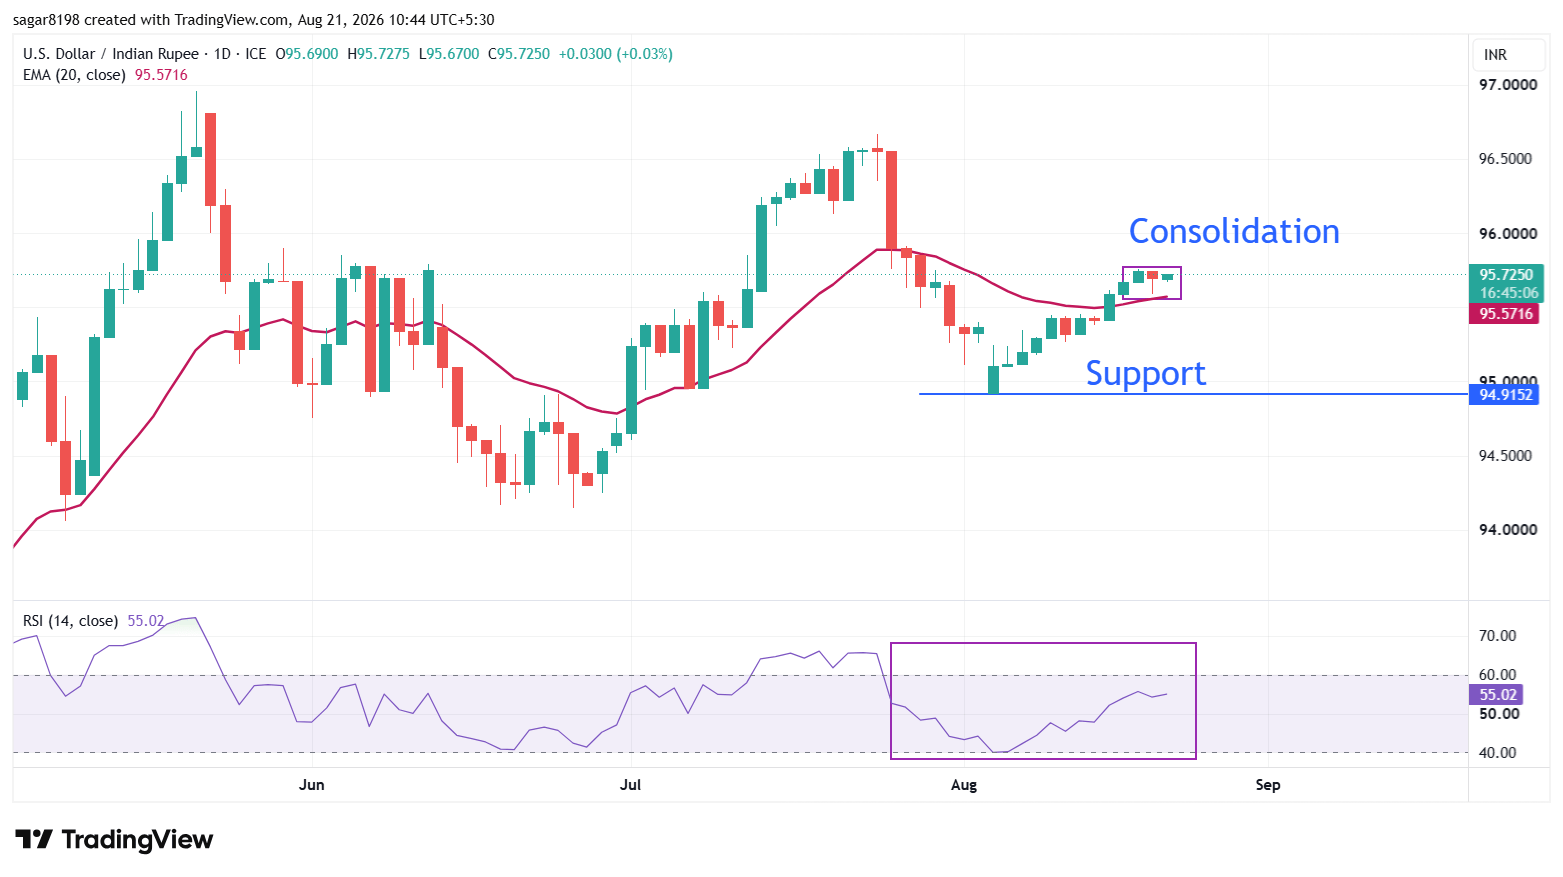
在日线图上,过去几个交易日美元/印度卢比一直处于95.49和95.87之间的区间内。由于价格仍位于20周期指数移动均线(EMA)95.57上方,该货币对短期内维持温和看涨倾向,表明回调时存在潜在需求。
相对强弱指数(RSI)位于55,略高于中轴,暗示温和上行动能,但尚未进入超买区域。
下行方面,近期支撑位于95.57附近的20日EMA,买家可能会在此守住近期涨幅。由于当前数据集中未提供明确的技术阻力位,上行进展将取决于多头能否维持收盘价高于短期均线,并推动RSI进一步进入正区间。
(本故事的技术分析由AI工具协助撰写。了解更多。)
印度卢比常见问题(FAQ)
印度卢比(INR)是对外部因素最敏感的货币之一。原油价格(该国高度依赖进口石油)、美元价值(大多数贸易以美元进行)和外国投资水平都有影响。印度储备银行(RBI)对外汇市场的直接干预以保持汇率稳定,以及RBI设定的利率水平,是影响卢比的进一步主要因素。
印度储备银行(RBI)积极干预外汇市场,以维持稳定的汇率,帮助促进贸易。此外,印度储备银行试图通过调整利率将通货膨胀率维持在4%的目标。较高的利率通常会使卢比升值。这是由于“套息交易”的作用,投资者在利率较低的国家借入资金,然后将资金放在利率相对较高的国家,并从中获利。
影响卢比价值的宏观经济因素包括通货膨胀、利率、经济增长率(GDP)、贸易平衡和外国投资流入。更高的增长率可能会带来更多的海外投资,从而推高对卢比的需求。贸易逆差减少将最终导致卢比走强。更高的利率,特别是实际利率(利率减去通货膨胀)也对卢比有利。风险环境可能导致更多的外国直接和间接投资(FDI和FII)流入,这也有利于卢比。
较高的通胀率,尤其是相对高于印度其他国家的通胀率,通常对卢比不利,因为它反映了供应过剩导致的贬值。通货膨胀也增加了出口成本,导致更多的卢比被出售来购买外国进口商品,这是卢比负的。与此同时,较高的通货膨胀通常会导致印度储备银行(RBI)提高利率,这对卢比可能是积极的,因为国际投资者的需求增加。低通胀则会产生相反的效果。





