


在会后新闻发布会上,美联储主席凯文·沃什解释了政策制定者为何在10月会议后决定维持利率不变,并就这一决定回答了记者提问。
沃什新闻发布会要点
委员会认为,更多信息将有助于确定适当的政策立场。
委员会正在隔窗观望;情况并没有变得更容易。
增长已经增强。
第三季度 GDP 可能将高于 3%。
商业投资可能正以两位数的速度增长。
薪资就业增长高于去年同期速度。
就业状况是积极的。
我们的责任是将通胀降下来。
美联储内部的讨论主要集中在其物价稳定职责上。
信贷条件已经收紧。
市场参与者在资本配置上变得更加挑剔。
我们既不愿也不能称金融条件为紧缩。
委员会进行了很好的讨论。
他们正朝着更可持续的经济增长和物价稳定的方向前进。
委员会讨论了地缘政治和技术。
我们对金融市场波动的阶段性加剧并不感到意外。
实际活动正朝着正确的方向发展。
通胀过高。
我们的工作是确保某些行业的相对价格变化不会扩散开来。
通胀预期必须像现在这样保持锚定。
我们已明确表示我们已做好行动准备。
未来一段时间的信息将帮助我们确定希望政策处于何种水平。
确保物价稳定并遏制通胀,不是关于某个特定日期或某个孤立的数据点。
美联储已经推出了“新的货币药方”。
9 月份,我们去掉了一剂宽松。
由掉期衡量的通胀补偿正朝着正确方向发展。
尽管世界局势不稳,通胀预期仍朝着正确方向发展。
我对这些信号感到满意。
未来一段时期信息量很大。
我们对已经取得的进展感到鼓舞。
我们正在努力实现物价稳定。
联邦公开市场委员会(FOMC)压倒性的判断是,这剂货币药方开始起效了。
我们决定先评估我们所处的位置,并询问未来一段时期是否会提供更多清晰度。我们的判断是会的。
没有如果、也没有但是:我们将实现物价稳定。
五个工作组正在紧张工作,并已定期进行沟通。
不存在温和的通胀目标。
物价稳定目标是 2%,以 PCE 衡量。
短期通胀预期有所上升,但长期指标显示,家庭和企业相信美联储将实现物价稳定。
直到最近,油价与市场设定的利率之间一直存在稳定的相关性。
利率已经掉头向下。
我注意到原油期货价格已经上涨。
我曾怀疑利率不会影响人工智能。
利率影响几乎一切。
自 9 月初以来,我们已经看到了利率在科技板块内外的影响。
信用利差已经扩大。
一些资产的信用利差扩大,而另一些资产的金融条件则有所收紧。
利率确实会影响新技术。
资本支出正在扩散。
资本支出的强劲不再局限于狭窄的领域。
政治没有在利率决定中发挥作用。
美联储正在调整其日程安排
我们已决定在明年秋季调整FOMC日程。
每年举行八次会议是合适的数量。
其中一次会议将不对政策利率进行投票。
其中一次会议将聚焦战略。
我们预计2028年将举行六次政策制定会议。
为更长时间跨度的战略性讨论保留时间和空间非常重要。
新日程将影响这些讨论的性质和质量。
以下部分于GMT时间18:00发布,以报道美联储的政策决定及市场的即时反应。
在10月会议上,美联储(Fed)将联邦基金目标利率区间(FFTR)维持在3.75%–4.00%不变,完全符合市场预期。
FOMC声明要点
美联储将关键隔夜利率维持在3.75%-4.00%区间不变,并表示,随着更多信息的积累,将有助于确定适当的政策立场。
经济活动正以强劲速度扩张。
通胀仍然处于高位。
就业增长与劳动力保持同步,而失业率变化不大。
尽管不确定性较高,国内支出仍具韧性。
生产率增长强劲,资本投资稳健。
支持该政策的投票结果为10-2,理事丽莎-库克(Lisa Cook)和克利夫兰联储主席贝丝-哈马克(Beth Hammack)投票反对,支持加息25个基点。
美联储政策公告后的市场反应
在美联储周三公布利率决议后,美元(USD)基本保持平静,美元指数(DXY)在102.00低位附近徘徊,略有下跌。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.15% | -0.00% | 0.17% | -0.11% | -0.18% | 1.06% | 0.05% | |
| EUR | 0.15% | 0.14% | 0.32% | 0.04% | -0.03% | 1.22% | 0.20% | |
| GBP | 0.00% | -0.14% | 0.17% | -0.12% | -0.18% | 1.07% | 0.06% | |
| JPY | -0.17% | -0.32% | -0.17% | -0.28% | -0.35% | 0.90% | -0.13% | |
| CAD | 0.11% | -0.04% | 0.12% | 0.28% | -0.07% | 1.18% | 0.16% | |
| AUD | 0.18% | 0.03% | 0.18% | 0.35% | 0.07% | 1.26% | 0.24% | |
| NZD | -1.06% | -1.22% | -1.07% | -0.90% | -1.18% | -1.26% | -1.02% | |
| CHF | -0.05% | -0.20% | -0.06% | 0.13% | -0.16% | -0.24% | 1.02% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
以下部分于GMT时间14:00发布,作为美联储政策声明的预览。
- 美国联邦储备委员会(美联储)在10月会议后预计将广泛维持利率不变。
- 市场认为12月加息的概率很高。
- 美联储主席沃什在新闻发布会上的讲话可能会加剧美元波动。
美国联邦储备委员会(Fed)将于周三公布利率决议,这是又一次关键会议,可能为该行年底前的货币政策前景提供重要线索。
市场普遍预计,联邦公开市场委员会(FOMC)将在9月宣布加息25个基点(bps)后,将政策利率维持在3.75%-4%的区间不变。
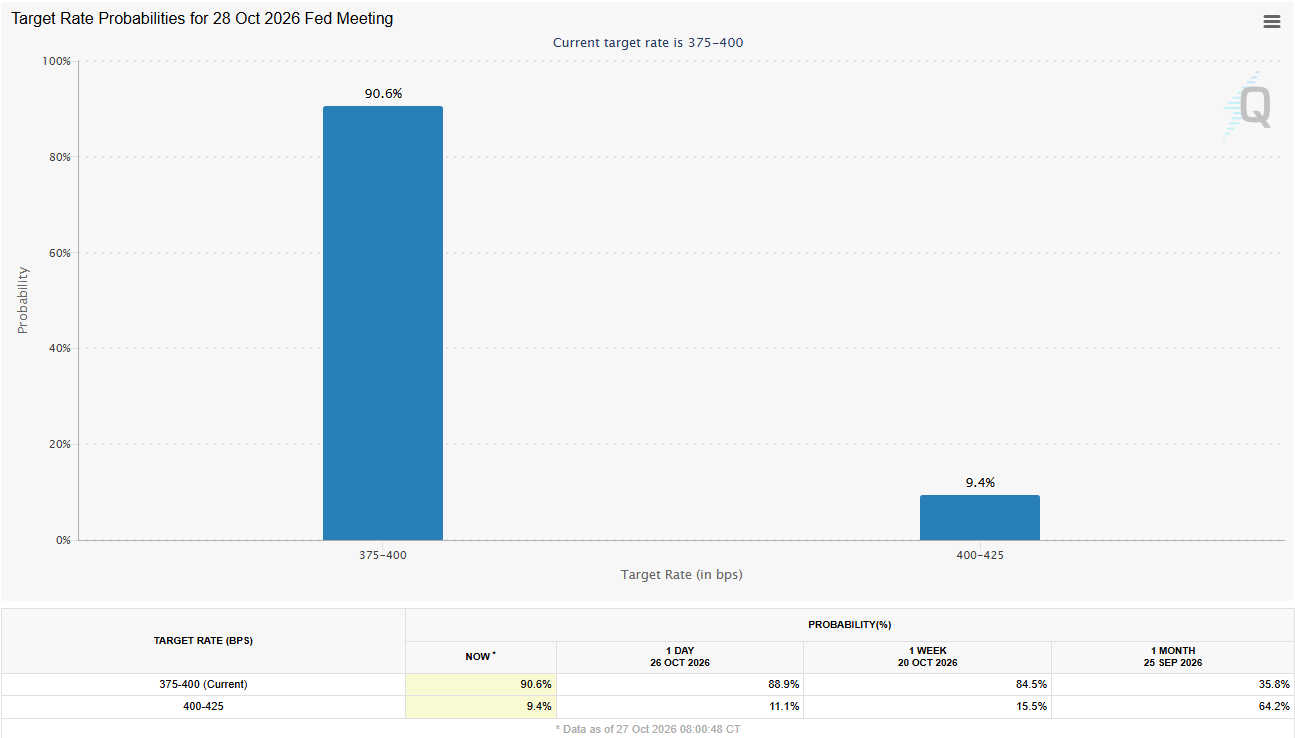
这一决定几乎已被完全计入定价,CME FedWatch 工具显示加息概率仅约为9%。因此,美联储主席凯文-沃什(Kevin Warsh)在会后新闻发布会上的评论可能为利率前景提供重要线索,并影响美元(USD)的估值。
本月早些时候在国际货币基金组织(IMF)的一场活动上发言时,沃什重申他们仍专注于实现物价稳定,但补充说他不相信“预判会议结果”。这一表态实际上让投资者排除了10月加息的可能性,尽管美国9月消费者物价指数(CPI)高于预期,整体年通胀率从3.4%升至3.7%。
德意志银行的经济学家指出,由于即将召开的会议上加息已基本不在考虑范围内,市场注意力将转向沟通措辞,并表示“因此,市场将关注沃什主席的新闻发布会,以及美联储如何在仍然高企的通胀和稳健增长,与近期金融环境收紧之间取得平衡。”他们认为,政策信息将取决于美联储如何有说服力地承认持续的价格压力和强劲的经济活动,同时也要回应更具限制性的市场环境对整体前景的影响。
美联储何时公布利率决议,这将如何影响欧元/美元?
美联储定于GMT时间18:00公布利率决议并发布货币政策声明。随后,美联储主席凯文-沃什(Kevin Warsh)的新闻发布会将于GMT时间18:30开始。
9 月份修订后的经济预测摘要(SEP)显示,18 位官员中有 12 位预计今年还会再加息 25 个基点(bps),而 4 位成员认为会加息两次,另有 2 位预计不会再加息。
6 月份的点阵图,即 SEP 中显示政策制定者利率预测的部分,凸显出政策制定者的预测意味着 2026 年仅会再上调 25 个基点,随后在 2027 年降息 25 个基点,并在 2028 年再降息 25 个基点。
根据芝加哥商品交易所美联储观察工具(CME FedWatch Tool),年底政策利率维持不变的概率仅约为 17%。这一市场仓位表明,如果沃什在国际货币基金组织(IMF)活动上与其先前言论相悖,并以通胀持续高企为由暗示 12 月加息,美元仍有重新走强的空间。在这种情况下,欧元/美元在初步反应中可能承受看跌压力。不过值得注意的是,欧洲央行(ECB)也将在周四公布政策决定。因此,若美联储措辞偏鹰导致该货币对下跌,随着欧洲央行事件临近,这一跌势可能会暂停。
三菱日联/BTMU 分析师指出,“今年最后一次 FOMC 会议要到 12 月 9 日才举行”,并表示“金融状况收紧的迹象持续累积”,这“当然意味着 12 月美联储加息预期可能降温”。在他们看来,“沃什是否愿意发出信号,表明美联储仍沿着点阵图所描绘的路径前进,这一点将很重要。”三菱日联/BTMU 补充称,“在金融状况收紧以及欧洲债券市场波动的情况下,我们认为美元将继续获得支撑,风险仍偏向上行。”
相反,如果美联储主席沃什淡化通胀发展,并且不暗示 12 月加息,美元兑主要货币对手可能走弱。若沃什重申他不会预判年内最后一次会议的结果,投资者可能不会完全计入加息预期,从而帮助欧元/美元小幅走高。不过,除非他们看到通胀数据显著改善或就业报告糟糕透顶,否则市场参与者不太可能完全忽视这一概率。
德国商业银行(Commerzbank)的 Thu Lan Nguyen 指出,欧元/美元近期的韧性掩盖了欧元更令人担忧的潜在动态。她表示,“欧元区的短期通胀预期上升幅度大于美国”,但“当前更高的通胀预期并未被相应的相对利率预期变化所抵消。”据德国商业银行称,这种脱节“原则上对欧元是一个负面信号”,因为这表明市场并未计入足够的政策收紧来抵消欧元区通胀预期的回升,若市场情绪转向,欧元可能因此面临脆弱性。
FXStreet 欧洲时段首席分析师 Eren Sengezer 对欧元/美元提供了短期技术前景:
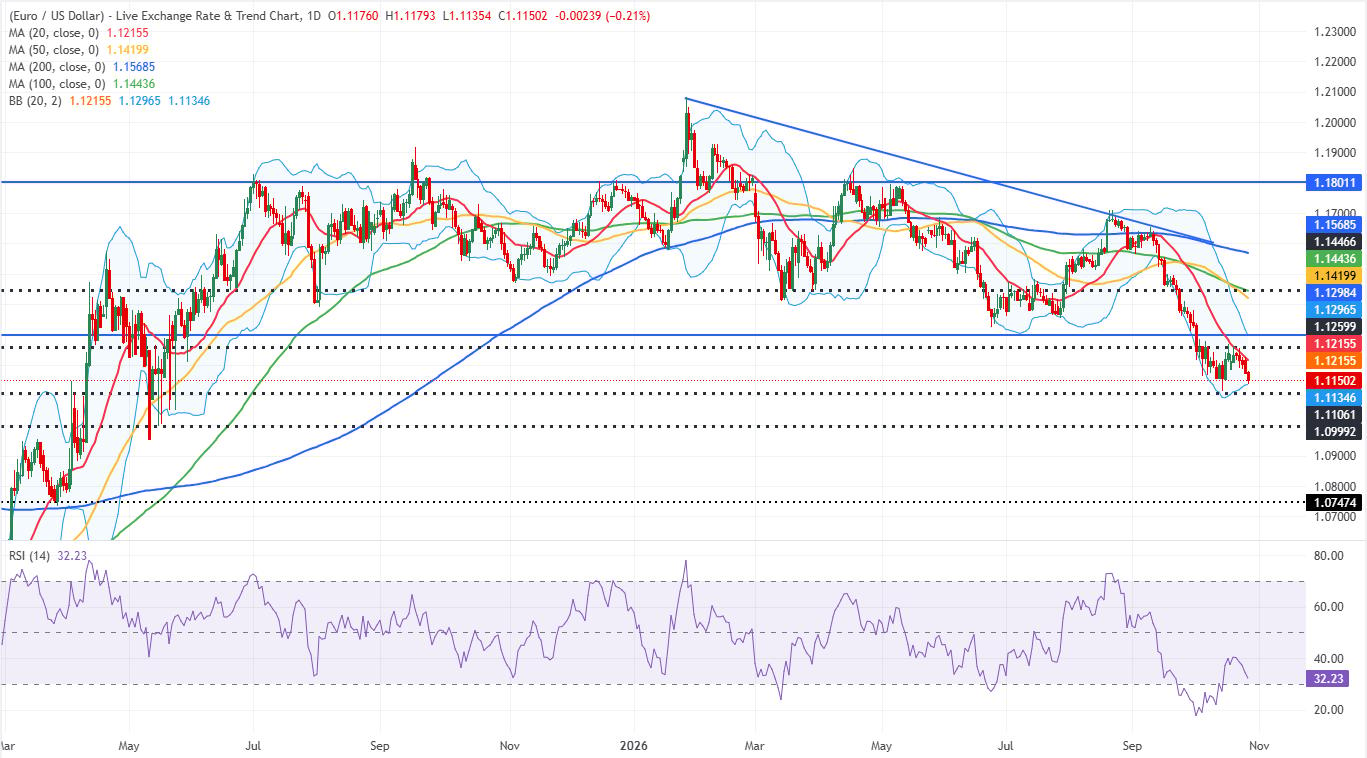
“欧元/美元的近期技术前景显示出看跌倾向,因为该货币对仍处于日线图布林带下半区,相对强弱指数持续远低于 40。下行方面,1.1130-1.1100(布林带下轨,静态水平)构成即时支撑,随后是 1.1000(心理关口,静态水平)。如果后者支撑失守,可能会看到更深的回撤至 1.0750(静态水平)。如果日线 RSI 跌入 30 下方的超卖区域,且欧元/美元仍低于布林带下轨,投资者可能会等待技术性修正后再押注进一步下跌。”
“上行方面,1.1260 - 1.1300(静态水平,布林带上轨)附近可能形成中间阻力区。若该货币对能够在这一区域上方企稳,1.1420-1.1440 区域的 50 日和 100 日简单移动平均线可能成为下一个难以突破的障碍。”
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。





