


加拿大统计局周五报告称,加拿大 9 月失业率小幅升至 6.5%,8 月为 6.4%。这一数据符合分析师预期。就业净变化人数减少 68.3K,前值为 8 月减少 41.7K,且远低于市场预期的增加 7K。
同期,以平均时薪变化衡量的年度工资通胀率从 2% 升至 2.3%。
“裁员率——指 8 月受雇但在 9 月因裁员而失业的人所占比例——为 0.7%,与一年前观察到的水平(0.6%)以及 2017 年至 2019 年期间的平均水平(0.6%)相近,”加拿大统计局在新闻稿中指出。
“9 月的找工作率为 30.6%,低于 12 个月前的 32.8%,也低于 2017 年至 2019 年期间 36.5% 的平均水平。”
加拿大就业数据的市场反应
美元/加元在疲弱的劳动力市场数据公布后立即大幅上涨,最新交投于 4 月初以来的最高水平 1.4295,当日上涨 0.5%。
下表显示了 加拿大元 (CAD) 对所列主要货币 今日的变动百分比。 加拿大元 对 澳元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.10% | 0.11% | 0.22% | 0.46% | -0.28% | -0.12% | -0.09% | |
| EUR | -0.10% | 0.00% | 0.12% | 0.36% | -0.38% | -0.19% | -0.20% | |
| GBP | -0.11% | -0.01% | 0.13% | 0.39% | -0.38% | -0.19% | -0.15% | |
| JPY | -0.22% | -0.12% | -0.13% | 0.24% | -0.51% | -0.33% | -0.29% | |
| CAD | -0.46% | -0.36% | -0.39% | -0.24% | -0.77% | -0.58% | -0.53% | |
| AUD | 0.28% | 0.38% | 0.38% | 0.51% | 0.77% | 0.18% | 0.25% | |
| NZD | 0.12% | 0.19% | 0.19% | 0.33% | 0.58% | -0.18% | 0.05% | |
| CHF | 0.09% | 0.20% | 0.15% | 0.29% | 0.53% | -0.25% | -0.05% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 加拿大元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 CAD (基数)/ USD (报价)。
以下部分作为加拿大就业报告的预览,于 GMT时间 08:00 发布。
- 加拿大失业率预计将从8月份的6.4%升至9月份的6.5%。
- 自8月份美国新关税生效以来,劳动力市场面临首次全面考验。
- 在就业报告和加拿大央行10月会议之前,加元仍承压。
加拿大统计局将于周五公布9月份劳动力调查,市场预计在8月份大幅下滑后,就业将温和回升。该报告尤为重要,因为它将首次全面反映8月22日生效的美国(US)新关税的影响。这些额外的贸易壁垒可能会拖累招聘,尤其是在出口导向型行业,从而加剧市场对加拿大劳动力市场韧性的担忧。
根据加拿大皇家银行(RBC)的说法,新关税可能已经阻碍了劳动力市场的复苏,但不一定会使其逆转。该行预计9月份就业人数将温和增加5K,同时预测失业率将维持在6.4%不变。同样,加拿大帝国商业银行(CIBC)预计就业岗位将温和增加5K,并警告称贸易紧张局势可能继续拖累制造业就业。该行预计失业率将升至6.5%,与市场共识一致。
就业数据也可能影响市场对加拿大央行(BoC)的预期。自2025年10月以来,加拿大央行一直将政策利率维持在2.25%。预计央行将在10月28日的会议上保持谨慎,在经济疲软迹象与持续的通胀压力之间寻求平衡。
事实上,加拿大8月份总体消费者物价指数(CPI)同比稳定在3%,在能源价格高企的背景下,仍远高于加拿大央行2%的目标。在此背景下,强于预期的就业报告可能重新引发市场对加拿大央行潜在加息的猜测,而另一份令人失望的数据则可能强化市场对货币政策长期按兵不动的预期。
我们对下一份加拿大就业报告有何预期?
分析师普遍预计,加拿大9月份失业率将从8月份的6.4%升至6.5%。此外,投资者预计经济将新增约7K个就业岗位,部分抵消上个月录得的41.7K个大幅下降。
值得回顾的是,加拿大8月份平均时薪同比增长2%,较7月份的3%和6月份的3.7%放缓,表明工资通胀正逐渐失去动能。
除头条数据外,市场参与者将特别关注全职就业、工资增长和劳动参与率,以评估加拿大劳动力市场是否出现进一步疲软迹象。
加拿大失业率何时公布,又将如何影响美元/加元?
加拿大统计局将于周五 GMT12:30 公布 9 月份就业报告。若数据强于预期,可能会为加元(CAD)提供一些支撑,尤其是在工资增长保持韧性且失业率下降的情况下。
相反,若就业报告再次令人失望,可能会削弱加元,因为这将降低市场对加拿大央行(BoC)收紧货币政策的预期。
在数据公布前,美元/加元仍在 1.4200 附近的盘整阶段,该货币对下一步方向性走势可能会受到周五劳动力市场数据强弱的影响。
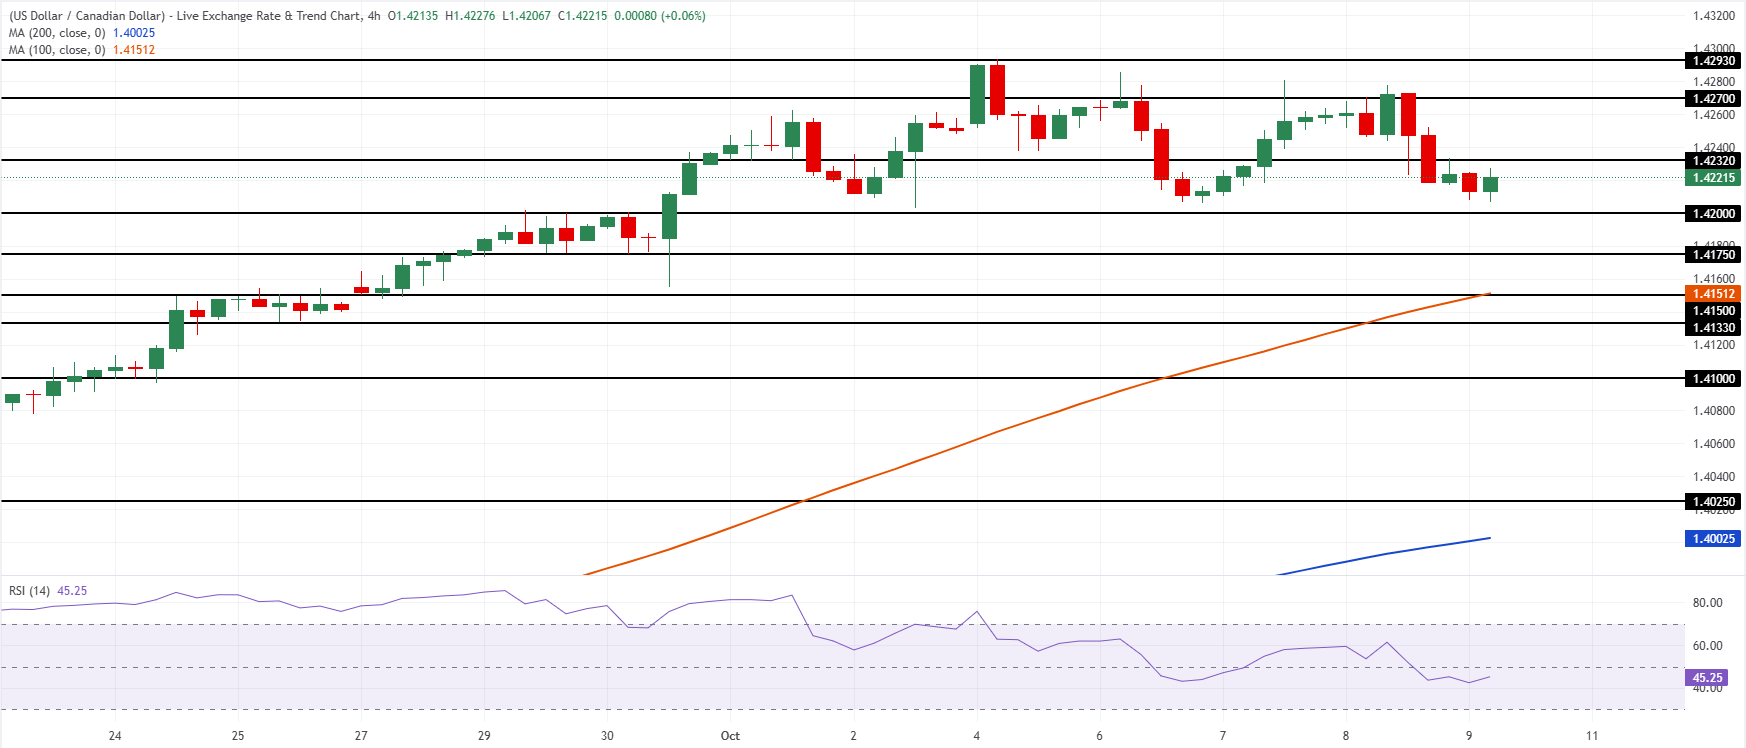
从四小时图来看,美元/加元在 1.4151 的 100 周期简单移动平均线(SMA)和 1.4003 的 200 周期简单移动平均线(SMA)上方维持建设性的看涨倾向。1.4175 至 1.4200 之间的水平支撑密集区强化了上升结构,尽管相对强弱指数(RSI)接近 45,暗示在近期上涨后动能有所放缓。
上行方面,初步阻力位于 1.4232,随后是 1.4270 以及近期高点附近的 1.4293。下行方面,初步支撑见于 1.4200,其后是 1.4175,1.4151 附近的 100 周期 SMA 以及 1.4150 和 1.4133 附近的水平位构成更广泛的需求区;若进一步回调,将下探 1.4100,随后是 1.4025,之后才是长期的 200 周期 SMA 1.4003。
(本篇技术分析由 AI 工具协助撰写。 了解更多。)
经济指标
加拿大失业率
由 加拿大统计局发布的失业率是失业工人数量除以总劳动力的百分比。这是加拿大经济的一个领先指标。如果失业率上升,这表明加拿大劳动力市场缺乏扩张,加拿大经济正在走弱。通常,数据的下降被视为对加元(CAD)利好,而数据的上升则被视为利空。
阅读更多下一次发布: 周五 10月 09, 2026 12:30
频率: 每月
预期值: 6.5%
前值: 6.4%
来源: Statistics Canada
加元常见问题(FAQ)
推动加元(CAD)的关键因素是加拿大银行(BoC)设定的利率水平、加拿大最大的出口产品石油价格、经济健康状况、通货膨胀和贸易平衡(加拿大出口与进口之间的差额)。其他因素包括市场情绪,即投资者是在买入风险更高的资产(风险偏好),还是在寻求避险(风险偏好),而风险偏好则是正面的。作为其最大的贸易伙伴,美国经济的健康状况也是影响加元的关键因素。
加拿大银行(BoC)通过设定银行间相互拆借的利率水平,对加元具有重大影响。这影响到每个人的利率水平。加拿大央行的主要目标是通过上调或下调利率,将通货膨胀率维持在1-3%。相对较高的利率往往对加元有利。加拿大央行还可以利用量化宽松和紧缩政策来影响信贷状况,前者对加元不利,后者对加元有利。
石油价格是影响加元价值的一个关键因素。石油是加拿大最大的出口产品,因此石油价格往往对加元价值产生直接影响。一般来说,如果油价上涨,加元也会上涨,因为对加元的总需求会增加。如果油价下跌,情况正好相反。较高的油价也倾向于导致贸易顺差的可能性更大,这也支持加元。
由于通货膨胀降低了货币的价值,传统上一直被认为是一种货币的负面因素,但在现代,随着跨境资本管制的放松,情况实际上正好相反。较高的通货膨胀率往往会导致央行提高利率,从而吸引更多的资金流入,这些资金来自寻求利润丰厚的投资场所的全球投资者。这增加了对当地货币的需求,在加拿大就是加元。
宏观经济数据的发布衡量了经济的健康状况,并可能对加元产生影响。GDP、制造业和服务业pmi、就业和消费者信心调查等指标都能影响加元的走势。强劲的经济对加元有利。它不仅吸引了更多的外国投资,而且可能会鼓励加拿大银行提高利率,从而导致货币走强。然而,如果经济数据疲弱,加元可能会下跌。





