


- 印度盧比在多重利好因素下兌美元走強.
- 印度央行持續干預、油價走低,以及聯準會鷹派押注降溫,為印度貨幣提供支撐。
- 美國-伊朗外交希望緩和,可能推動油價反彈。
印度盧比(INR)在周三平開後兌美元(USD)走強。由於印度貨幣暫時受到印度儲備銀行(RBI)通過即期和無本金交割遠期(NDF)市場持續干預、油價下跌以及聯準會(Fed)利率預期鴿派修正的支撐,美元/印度盧比跌至接近 95.84。
截至發稿時,10 月 19 日到期的 MCX 原油合約下跌 0.82%,接近 8,600 盧比。
像印度這樣高度依賴石油進口以滿足能源需求的經濟體,其貨幣在油價開始回調時會獲得一些喘息空間。
沙烏地阿拉伯流量增加之際油價下跌
德意志銀行分析師指出,此前布倫特原油的上漲勢頭有所減弱,因為"沙烏地阿拉伯已恢復其東西管道約一半的輸送量。"高盛也在一份報告中表示,其估計波斯灣石油出口(包括暗盤出口)在 9 月份翻倍後,已恢復至 2025 年平均水平。
不過,專家也對油價回調提出質疑,並警告稱,即便到 2026 年之後仍存在上行風險,理由是近期美國(US)-伊朗外交希望破滅。
德意志銀行認為,"市場持續懷疑霍爾木茲海峽短期內不會重新開放,導致投資者將明年油價長期維持高位的預期計入價格。"
與此同時,Axios 的一份報告顯示,本周卡達調解方推動美國和伊朗之間取得外交突破的努力進展甚微,雙方都不願讓步。在這種情況下,油價可能重新走高。
FIIs 四個月來單日拋售規模最大
路透社報導稱,周二海外投資者淨賣出價值 998 億盧比(10.4 億美元)的股票,創下約四個月來最大資金流出。外國機構投資者(FIIs)在印度股市的拋售壓力,可能會重新引發對外匯(Forex)儲備的擔憂,儘管印度央行已通過外幣非居民(FCNR)窗口大幅增加外匯收入。
等待美國 PCE 通脹數據
稍晚時候,投資者將密切關注美國8月個人消費支出(PCE)物價指數數據,該數據將於GMT12:30公布。核心 PCE 通脹——聯準會(Fed)偏好的通脹指標——預計將同比維持在3.3%,月率則預計從前值0.2%加快至0.3%。該數據預計將對聯準會的利率預期產生重大影響。
與此同時,隨著紐約聯儲主席約翰-威廉姆斯排除了再次加息的緊迫性,金融市場已削減對聯準會鷹派押注。CME FedWatch工具顯示,市場認為聯準會在10月加息的概率已從周一的70.9%降至44.8%。
威廉姆斯緩和加息後的緊迫感,但仍保持聯準會明顯鷹派立場
聯準會的約翰-威廉姆斯傳遞出略偏鷹派的信息,FXS Speechtracker 評分為6.4,略高於6.2的歷史均值,表明其語氣堅定但並未進一步升級。其在最新一次加息後強調"無需緊迫行動",再加上數據依賴的指引以及今年可能再加息一次的條件性前景,指向的是謹慎延續緊縮,而非激進推進。美國經濟動能強勁、通脹風險持續存在,包括與人工智慧相關的投資壓力,以及回到2%目標的漫長路徑,都強化了相對於既定基線而言維持持續限制性政策的敘事。
FXS Fed Sentiment Index 下跌1.43點至144.29,顯示在此次講話後,市場感知中的鷹派程度略有回落。儘管如此,該指數仍遠高於100,深處鷹派區間,凸顯出即便在FXS Speechtracker中對進一步快速收緊的即時緊迫感有所降溫,聯準會的立場依然明顯偏緊。
在9月政策會議上,聯準會將關鍵利率上調25個基點(bps),至3.75%-4.00%區間。
本周,影響聯準會利率預期的主要催化劑將是周五公布的9月非農就業報告(NFP)。
技術分析:美元/印度盧比守住關鍵20日EMA
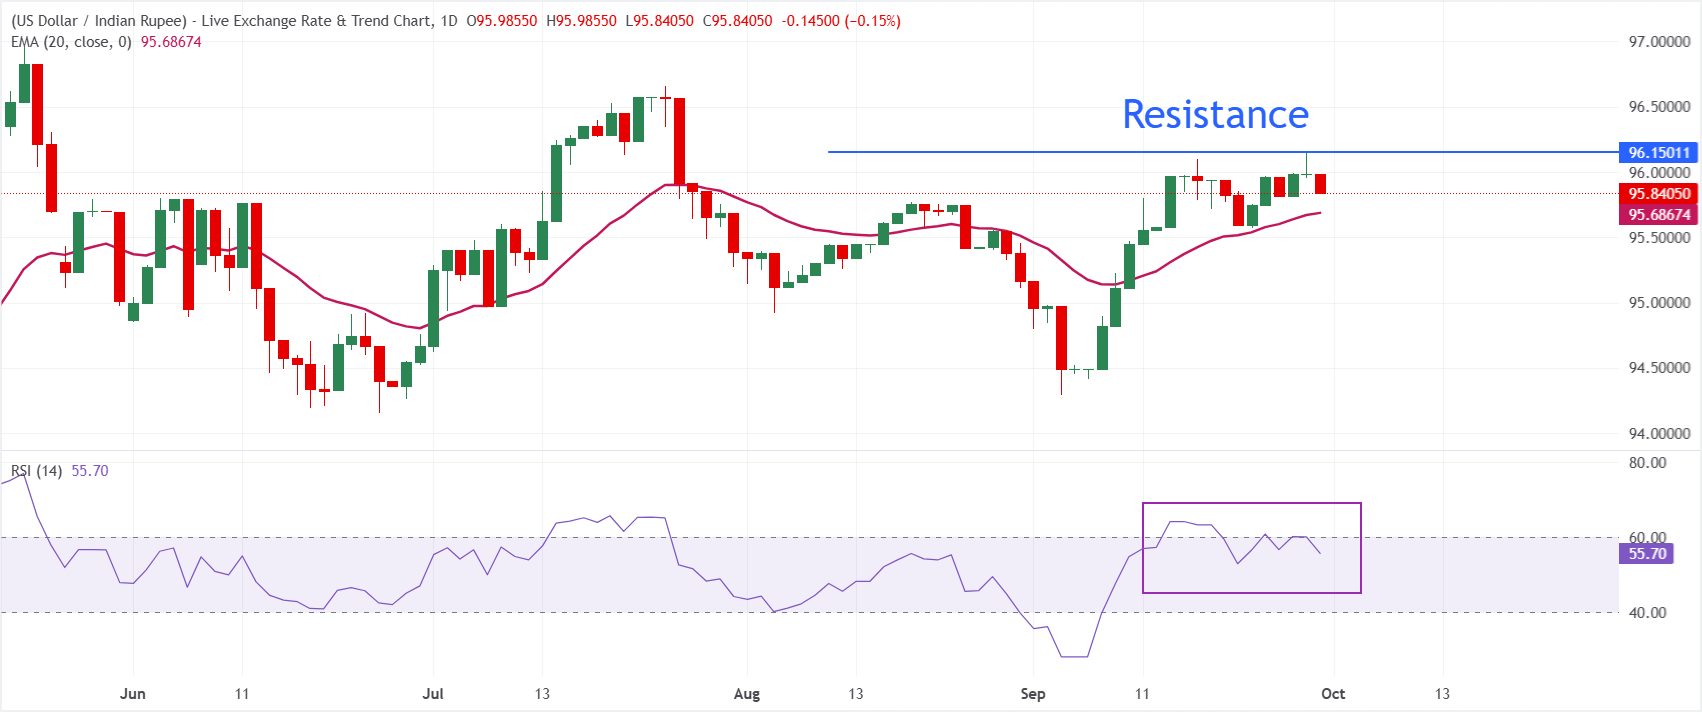
日線圖上,美元/印度盧比交投於95.84,維持在20周期指數移動均線(EMA)95.68上方,這為短期略偏看漲的傾向提供了支撐。該貨幣對近期幾個交易日穩步走高,相對強弱指數(RSI)位於55.7,仍處於中性偏正區域,表明在附近EMA提供支撐的情況下,上升趨勢仍有延續空間。
下行方面,初步支撐位於95.70附近的20周期EMA,若出現回調,買家很可能在此捍衛當前上升趨勢。上行方面,9月29日高點96.15是該貨幣對的即時阻力;若突破該水平,美元/印度盧比可能嘗試重新測試接近97.00的歷史高點。
(本故事的技術分析由人工智慧工具協助撰寫。 了解更多。)






