


美國個人消費支出(PCE)價格指數變化衡量的美國年通脹率在 8 月份維持在 3.4% 不變,美國經濟分析局(BEA)週三報告稱。該數據低於市場預期的 3.7%,而 7 月份數據則從 3.7% 下修至 3.4%。
同期,剔除波動較大的食品和能源價格的核心 PCE 價格指數維持在 3% 不變,低於分析師預期的 3.3%。同樣,7 月份數據也從 3.3% 下修至 3%。
按月計算,PCE 價格指數和核心 PCE 價格指數分別增長 0.3% 和 0.2%。
該報告的其他細節顯示,8 月個人收入月率上升 0.2%,而個人支出增長 0.9%
美國 PCE 通脹數據公佈後的市場反應
美元(USD)在最初反應中再次承受拋售壓力。截至發稿時,美元指數當日下跌 0.3%,報 101.05。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 英鎊 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.29% | -0.54% | -0.28% | -0.21% | 0.04% | -0.34% | -0.18% | |
| EUR | 0.29% | -0.22% | 0.00% | 0.08% | 0.32% | -0.05% | 0.11% | |
| GBP | 0.54% | 0.22% | 0.23% | 0.32% | 0.55% | 0.20% | 0.36% | |
| JPY | 0.28% | 0.00% | -0.23% | 0.06% | 0.32% | -0.07% | 0.12% | |
| CAD | 0.21% | -0.08% | -0.32% | -0.06% | 0.26% | -0.13% | 0.05% | |
| AUD | -0.04% | -0.32% | -0.55% | -0.32% | -0.26% | -0.38% | -0.20% | |
| NZD | 0.34% | 0.05% | -0.20% | 0.07% | 0.13% | 0.38% | 0.17% | |
| CHF | 0.18% | -0.11% | -0.36% | -0.12% | -0.05% | 0.20% | -0.17% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
正在更新中,請刷新頁面查看最新內容。
以下部分於 GMT08:00 作為 美國 PCE 通脹數據的預覽發布。
- 預計 8 月核心個人消費支出價格指數月率將增長 0.3%,年率將增長 3.4%。
- 總體年率 PCE 通脹預計將穩定在 3.7%。
- 在關鍵數據公佈前,歐元/美元在 2026 年低點附近呈看跌態勢。
美國(US)經濟分析局(BEA)將於週三GMT12:30公布8月份個人消費支出(PCE)物價指數數據。市場參與者密切關注PCE物價指數,因為它是美聯儲(Fed)首選的通脹衡量指標,並可能影響其政策前景。
PCE通脹:洞察美聯儲關鍵通脹指標
市場參與者預計,剔除波動較大的食品和能源價格後的核心PCE物價指數8月份環比上漲0.3%,高於7月份錄得的0.2%增幅,而年化讀數預計為3.4%,略高於上個月公布的3.3%。
如前所述,PCE通脹數據至關重要 ,因為它是美聯儲首選的通脹指標,並將幫助市場參與者調整對央行在今年最後兩次會議上可能採取何種行動的押注。值得記住的是,政策制定者在9月份會議上將利率上調25個基點(bps),這是三年來的首次加息,並一致決定將目標區間設定為3.75%–4.00%。
加息的原因不言自明:中東戰爭使能源價格維持上行,給生活成本帶來壓力,而PCE通脹在2026年初達到4%,是央行目標的兩倍。當然,通脹壓力已從該水平回落,但仍遠未達到令人安心的2%。
與此同時,原油價格較戰前水平大約高出50%,而衝突遠未解決,並已演變為一場涉及越來越多國家的地區危機。值得注意的是,經霍爾木茲海峽的石油流量 在9月份已恢復至戰前水平的約80%,儘管該地區軍事緊張局勢持續。
然而,局勢升級的風險仍然很高,市場參與者遠未將未來一段時間能源價格回落計入定價。這意味著通脹可能將維持在美聯儲偏好的2%以上,因此,美聯儲可能會採取一些行動來遏制通脹。
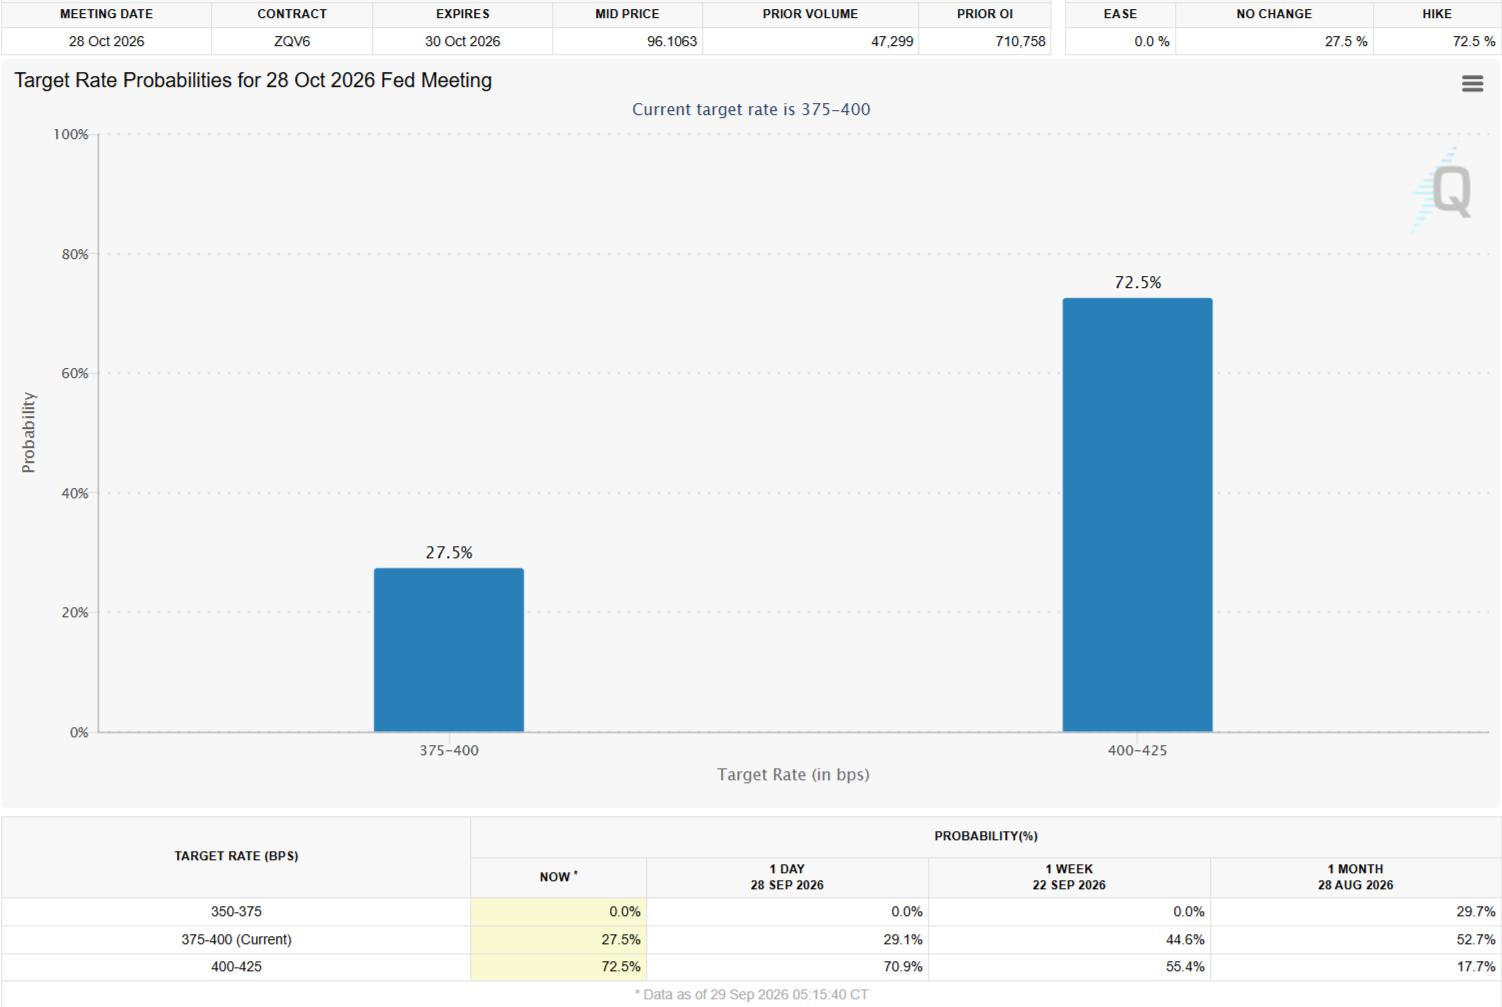
在PCE物價指數公布前,根據FedWatch工具,市場參與者預計10月和12月都將加息。撰寫本文時,10月加息的概率為72.5%。
通常而言,PCE 物價指數結果高於預期應會提升未來加息的概率,增加對美元(USD)的需求。若數據符合市場預期,對價格的影響應有限,但仍會維持美元的看漲走勢。相反,若結果低於預期,則至少會在短期內對美元構成一定壓力。
個人消費支出物價指數將如何影響歐元/美元?
隨著數據公布臨近,美元指數(DXY)交投於年度高點 101.80下方水平附近,在投資者押注更高利率、同時認為中東衝突沒有容易的出路之際,美元維持正向動能。
FXStreet 首席分析師 Valeria Bednarik 指出:"歐元/美元交投於 1.1350 價格區域,明顯偏向看跌,且沒有出現下行耗盡的跡象。該貨幣對遠低於所有簡單移動平均線(SMA),同時 20 日 SMA 下穿同樣看跌的 100 日 SMA,這通常表明賣盤興趣強勁。與此同時,技術指標仍維持向下斜率並深陷負值區域,也反映出賣方占據主導。"
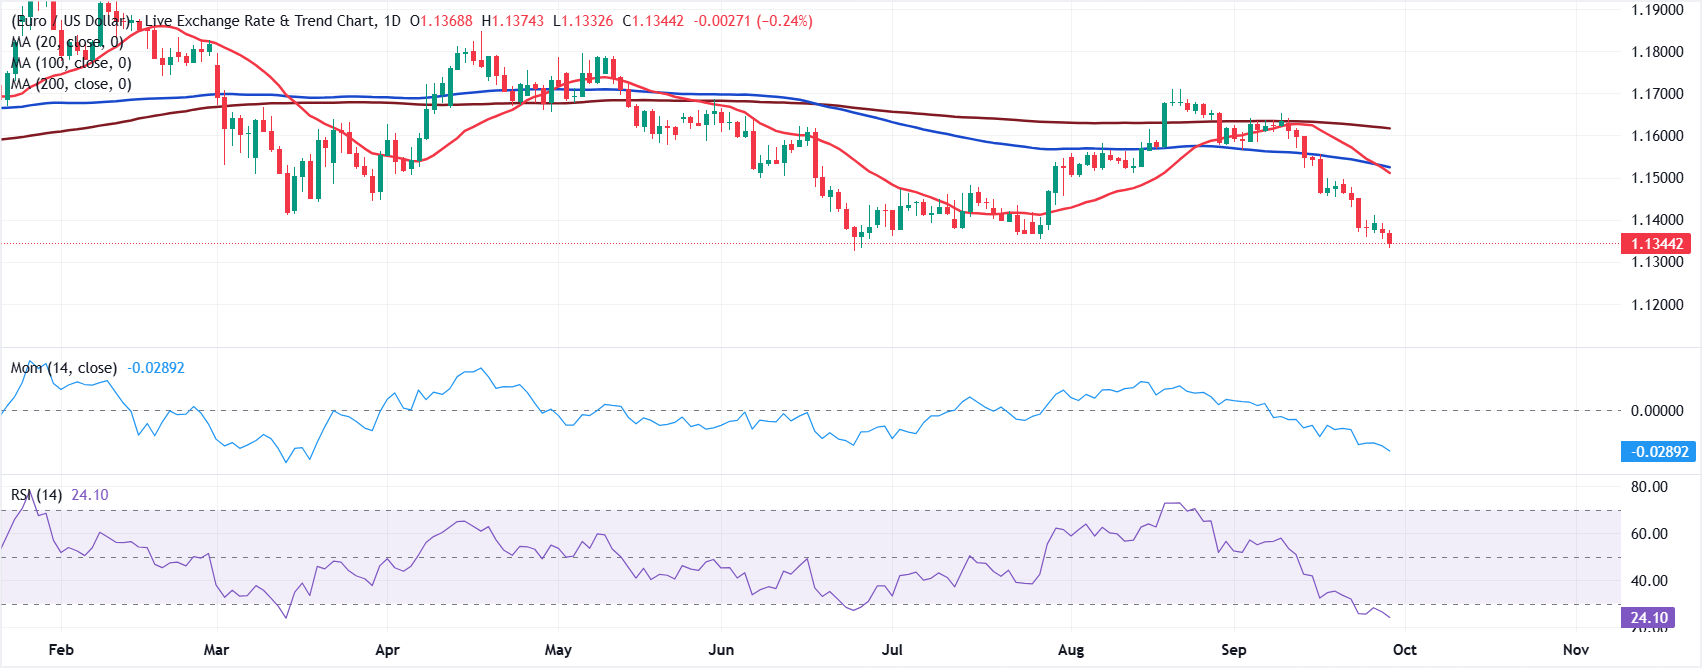
Bednarik 補充道:"6 月月內低點 1.1324 在 1.1200 價格區域之前提供了直接支撐,歐元/美元在 2025 年 8 月至 9 月期間曾多次在該區域見頂。一旦跌破該區域,進一步下跌的理由將增強。阻力位可見於 1.1400,而進一步上漲將暴露出 1.1470 附近的長期靜態區域。若觸及該區域,賣方很可能會重新出現,從而限制任何進一步的看漲潛力。"
美聯儲常見問題(FAQ)
「美國的貨幣政策是由美聯儲製定的。美聯儲有兩項使命:實現物價穩定和促進充分就業。它實現這些目標的主要工具是調整利率。當物價上漲過快,通脹超過美聯儲2%的目標時,美聯儲就會提高利率,從而增加整個經濟的借貸成本。這導致美元(USD)走強,因為它使美國成為對國際投資者更具吸引力的投資場所。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率以鼓勵借貸,這將給美元帶來壓力。」
美聯儲每年召開八次政策會議,由聯邦公開市場委員會(FOMC)評估經濟狀況並做出貨幣政策決定。聯邦公開市場委員會由12名美聯儲官員參加,其中包括7名理事會成員、紐約聯邦儲備銀行行長,以及其余11名地區儲備銀行行長中的4名,這些地區儲備銀行行長的任期為一年,輪流擔任。」
「在極端情況下,美聯儲可能會采取量化寬松政策(QE)。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,在危機或通脹極低時使用。這是美聯儲在2008年金融危機期間的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元從金融機構購買高評級債券。量化寬松通常會削弱美元。」
量化緊縮(QT)是量化寬松的反向過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於購買新債券。這通常對美元的價值是有利的。






