


Semua peserta pada pertemuan Federal Reserve (The Fed) tanggal 15–16 September mendukung kenaikan suku bunga sebesar 25 basis poin, sementara sebagian besar menilai bahwa kenaikan lainnya kemungkinan akan tepat pada akhir tahun. Risalah Rapat menunjukkan para pengambil kebijakan semakin fokus pada risiko kenaikan inflasi, ekonomi yang tangguh, dan kemungkinan bahwa investasi AI yang kuat dapat menambah tekanan permintaan.
Para peserta secara umum sepakat bahwa inflasi tetap tinggi, sementara pasar tenaga kerja mendekati tingkat ketenagakerjaan penuh. Hampir semua melihat risiko inflasi cenderung naik, dengan beberapa mengatakan risiko tersebut menjadi lebih menonjol belakangan ini. Risiko pasar kerja dipandang secara luas seimbang, memberi The Fed ruang lebih besar untuk berkonsentrasi pada pemulihan stabilitas harga.
Beberapa pejabat memperingatkan bahwa pembangunan AI pada akhirnya dapat mendorong permintaan agregat melampaui pasokan, sehingga menciptakan tekanan kenaikan tambahan pada harga. Prospek ekonomi staf juga lebih kuat dibandingkan pada Juli, memperkuat pandangan bahwa ekonomi dapat menahan pengetatan kebijakan lebih lanjut. Dengan latar belakang tersebut, sebagian besar peserta menilai kenaikan suku bunga lainnya pada akhir tahun kemungkinan akan tepat.
Kondisi keuangan juga dinilai tetap mendukung pertumbuhan meskipun terjadi kenaikan imbal hasil obligasi Pemerintah AS jangka panjang baru-baru ini. Beberapa peserta mengatakan pasar obligasi Pemerintah AS berfungsi dengan lancar, sementara mereka menekankan pentingnya bersiap menghadapi episode tekanan pasar.
Secara keseluruhan, risalah rapat memperkuat bias kebijakan hawkish: kenaikan suku bunga pada September didukung secara bulat, dan pengetatan lebih lanjut tetap menjadi jalur yang paling mungkin jika inflasi gagal mereda.
Reaksi Pasar
Greenback tetap dalam penawaran beli yang baik pada hari Rabu, mendorong Indeks Dolar AS (DXY) untuk mempertahankan perdagangannya di atas patokan 102,00 saat para investor terus menilai rilis terbaru Risalah Rapat FOMC.
Harga Dolar AS Hari Ini
Tabel di bawah menunjukkan persentase perubahan Dolar AS (USD) terhadap mata uang utama yang terdaftar hari ini. Dolar AS adalah yang terkuat melawan Euro.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.56% | 0.47% | -0.09% | 0.36% | 0.27% | 0.37% | 0.16% | |
| EUR | -0.56% | -0.09% | -0.62% | -0.21% | -0.29% | -0.17% | -0.41% | |
| GBP | -0.47% | 0.09% | -0.54% | -0.11% | -0.20% | -0.09% | -0.30% | |
| JPY | 0.09% | 0.62% | 0.54% | 0.43% | 0.36% | 0.48% | 0.24% | |
| CAD | -0.36% | 0.21% | 0.11% | -0.43% | -0.08% | 0.04% | -0.18% | |
| AUD | -0.27% | 0.29% | 0.20% | -0.36% | 0.08% | 0.09% | -0.11% | |
| NZD | -0.37% | 0.17% | 0.09% | -0.48% | -0.04% | -0.09% | -0.25% | |
| CHF | -0.16% | 0.41% | 0.30% | -0.24% | 0.18% | 0.11% | 0.25% |
Heat Map menunjukkan persentase perubahan mata uang utama terhadap satu sama lain. Mata uang dasar diambil dari kolom kiri, sedangkan mata uang pembanding diambil dari baris atas. Misalnya, jika Anda memilih Dolar AS dari kolom kiri dan berpindah sepanjang garis horizontal ke Yen Jepang, persentase perubahan yang ditampilkan dalam kotak akan mewakili USD (dasar)/JPY (pembanding).
Bagian di bawah ini diterbitkan sebagai pratinjau Risalah Rapat FOMC untuk pertemuan 16-17 September pada pukul 16:30 GMT (23:30 WIB).
- Risalah Rapat The Fed diprakirakan akan memberikan sedikit gambaran mengenai sejauh mana dan penentuan waktu siklus pengetatan moneter.
- Tekanan harga yang lebih rendah dari prakiraan dan data ketenagakerjaan yang mengecewakan telah meredam harapan akan kenaikan suku bunga berturut-turut.
- Pasar berjangka memperhitungkan peluang 20% untuk kenaikan suku bunga pada bulan Oktober dan peluang 80% untuk setidaknya satu kenaikan sebelum akhir tahun.
Federal Reserve (The Fed) Amerika Serikat (AS) akan merilis Risalah Rapat Federal Open Market Committee (FOMC) bulan September pada hari Rabu. Para investor sangat menantikan beberapa rincian yang memberikan gambaran mengenai sejauh mana dan penentuan waktu siklus pengetatan bank sentral tersebut setelah menyetujui kenaikan suku bunga pertama dalam tiga tahun pada bulan September.
FOMC memenuhi ekspektasi dan menaikkan suku bunga fed funds sebesar 25 basis poin ke kisaran 3,75%–4,00% pada bulan September dalam keputusan bulat. Ketua Kevin Warsh memberikan kejutan dengan retorika yang jelas-jelas hawkish, mengingat keengganan alaminya untuk memberikan forward guidance yang berlebihan. Hal ini menegaskan kembali keyakinan investor terhadap independensi bank dan membuat Dolar AS reli secara keseluruhan.
Warsh menyatakan bahwa inflasi telah "terlalu tinggi untuk waktu yang terlalu lama" dalam konferensi pers setelah keputusan tersebut. Pernyataan kebijakan moneter mendukung pandangan itu dan menegaskan kembali komitmen komite untuk menjaga stabilitas harga dan menjalankan kebijakan moneter untuk "mendukung kembali dengan lebih tepat waktu ke target 2% Komite."
Pernyataan tersebut juga menyoroti kekuatan pasar tenaga kerja AS, yang meningkatkan ekspektasi kenaikan suku bunga berturut-turut. Namun, data yang dirilis pekan lalu telah meredam harapan tersebut, dan para investor akan menganalisis Risalah Rapat untuk mengonfirmasi kenaikan suku bunga pada bulan Desember setelah praktis mengesampingkan pengetatan pada bulan ini.
Inflasi dan Data Tenaga Kerja Telah Meredam Harapan Kenaikan Suku Bunga pada Oktober
Indeks Harga Belanja Konsumsi Pribadi (Personal Consumption Expenditures/PCE) AS menunjukkan bahwa inflasi tetap stabil pada bulan Agustus, memberikan sedikit ruang bagi bank sentral untuk menilai lebih baik dampak kenaikan suku bunga bulan September sebelum memperketat kebijakan moneter lebih lanjut. Selain itu, data Nonfarm Payrolls bulan September telah menimbulkan beberapa keraguan terhadap kekuatan pasar tenaga kerja secara keseluruhan, memperkuat alasan untuk jeda pada pertemuan berikutnya.
Namun, aktivitas ekonomi tetap solid. Indeks Manajer Pembelian (Purchasing Managers Index/PMI) Jasa ISM AS melambat tetapi masih berada pada level-level yang konsisten dengan ekspansi kuat aktivitas bisnis, mencerminkan permintaan yang kuat dan perbaikan dalam ketenagakerjaan. Data dari GDPNow memprakirakan bahwa ekonomi AS meningkat menjadi pertumbuhan tahunan 3,7% pada kuartal III dari kenaikan 2,2% yang terlihat pada kuartal sebelumnya, memberikan skenario ideal bagi siklus pengetatan.
Pertanyaannya, dengan demikian, adalah soal penentuan waktu, terutama setelah pesan yang beragam dari para pejabat The Fed. Presiden The Fed Chicago, Austan Goolsbee, menegaskan pekan lalu bahwa inflasi lebih penting daripada kekhawatiran pasar tenaga kerja saat ini, dan Presiden The Fed Dallas, Lorie Logan, menyatakan bahwa kenaikan suku bunga lebih lanjut akan diperlukan untuk membawa inflasi ke target. Di sisi lain, Wakil Ketua Pengawasan bank sentral, Michelle Bowman, mengatakan bahwa tidak ada kebutuhan mendesak untuk menaikkan suku bunga lebih lanjut tahun ini, dan Presiden The Fed New York, John Williams, mendukung gagasan itu.
Para analis di ING menggambarkan data terbaru sebagai sedikit hawkish "tetapi tidak cukup untuk secara material mengubah narasi The Fed." Menurut mereka, "pasar kemungkinan akan tetap nyaman dengan penahanan suku bunga pada bulan Oktober asalkan IHK (CPI) inti September (dirilis pada 14 Oktober) tercatat 0,2% MoM, yang menjadi titik konsensus." ING menegaskan kembali bahwa "kenaikan suku bunga pada bulan Desember tetap menjadi skenario dasar," menjaga risiko Dolar (USD) cenderugn ke sisi atas.
Kapan Risalah Rapat FOMC akan Dirilis, dan Bagaimana Dampaknya terhadap Dolar AS?
FOMC akan merilis Risalah Rapat kebijakan moneter 15–16 September pada hari Rabu pukul 18:00 GMT (Kamis, 01:00 WIB).
Bank menaikkan suku bunga sebesar seperempat poin dan mengisyaratkan kenaikan suku bunga lebih lanjut ke depan, tetapi data terbaru telah meredam harapan kenaikan suku bunga beruntun. Data dari CME FedWatch Tool menunjukkan peluang 78% bahwa bank akan membiarkan suku bunga tidak berubah pada bulan ini, naik dari 50% pekan lalu. Namun, harapan akan adanya kenaikan suku bunga sebelum akhir tahun praktis tidak berubah di sekitar peluang 85%.
Harapan akan pengetatan kebijakan The Fed, ditambah dengan kinerja ekonomi AS yang unggul dibandingkan negara-negara lain, kekhawatiran terhadap tingginya harga minyak yang membebani sebagian besar mata uang pesaing Dolar AS, serta—yang terutama—anjloknya harga obligasi yang mengalihkan perhatian pasar ke kawasan Euro, telah mendorong penguatan Dolar AS sejak awal September. Indeks Dolar AS (DXY), yang mengukur nilai Dolar AS terhadap enam mata uang utama, telah menguat sekitar 3,4% dalam empat minggu terakhir hingga mencapai level tertinggi dalam 18 bulan di 102,50.
Dalam kerangka ini, pasar memprakirakan Risalah Rapat September akan menegaskan bahwa inflasi tetap menjadi fokus utama dalam rencana kebijakan moneter bank, yang akan menambah alasan untuk menaikkan suku bunga pada bulan Desember.
Namun, dampaknya terhadap Dolar AS kemungkinan akan terbatas karena laporan tersebut mendahului laporan Indeks Harga Belanja Konsumsi Pribadi (Personal Consumption Expenditures/Prices Index) dan Nonfarm Payrolls pekan lalu. Dalam konteks ini, rilis Indeks Harga Konsumen (IHK atau CPI) dan Indeks Harga Produsen (IHP atau PPI) AS pekan depan mungkin akan berdampak lebih besar, karena keduanya dapat menentukan hasil pertemuan berikutnya.
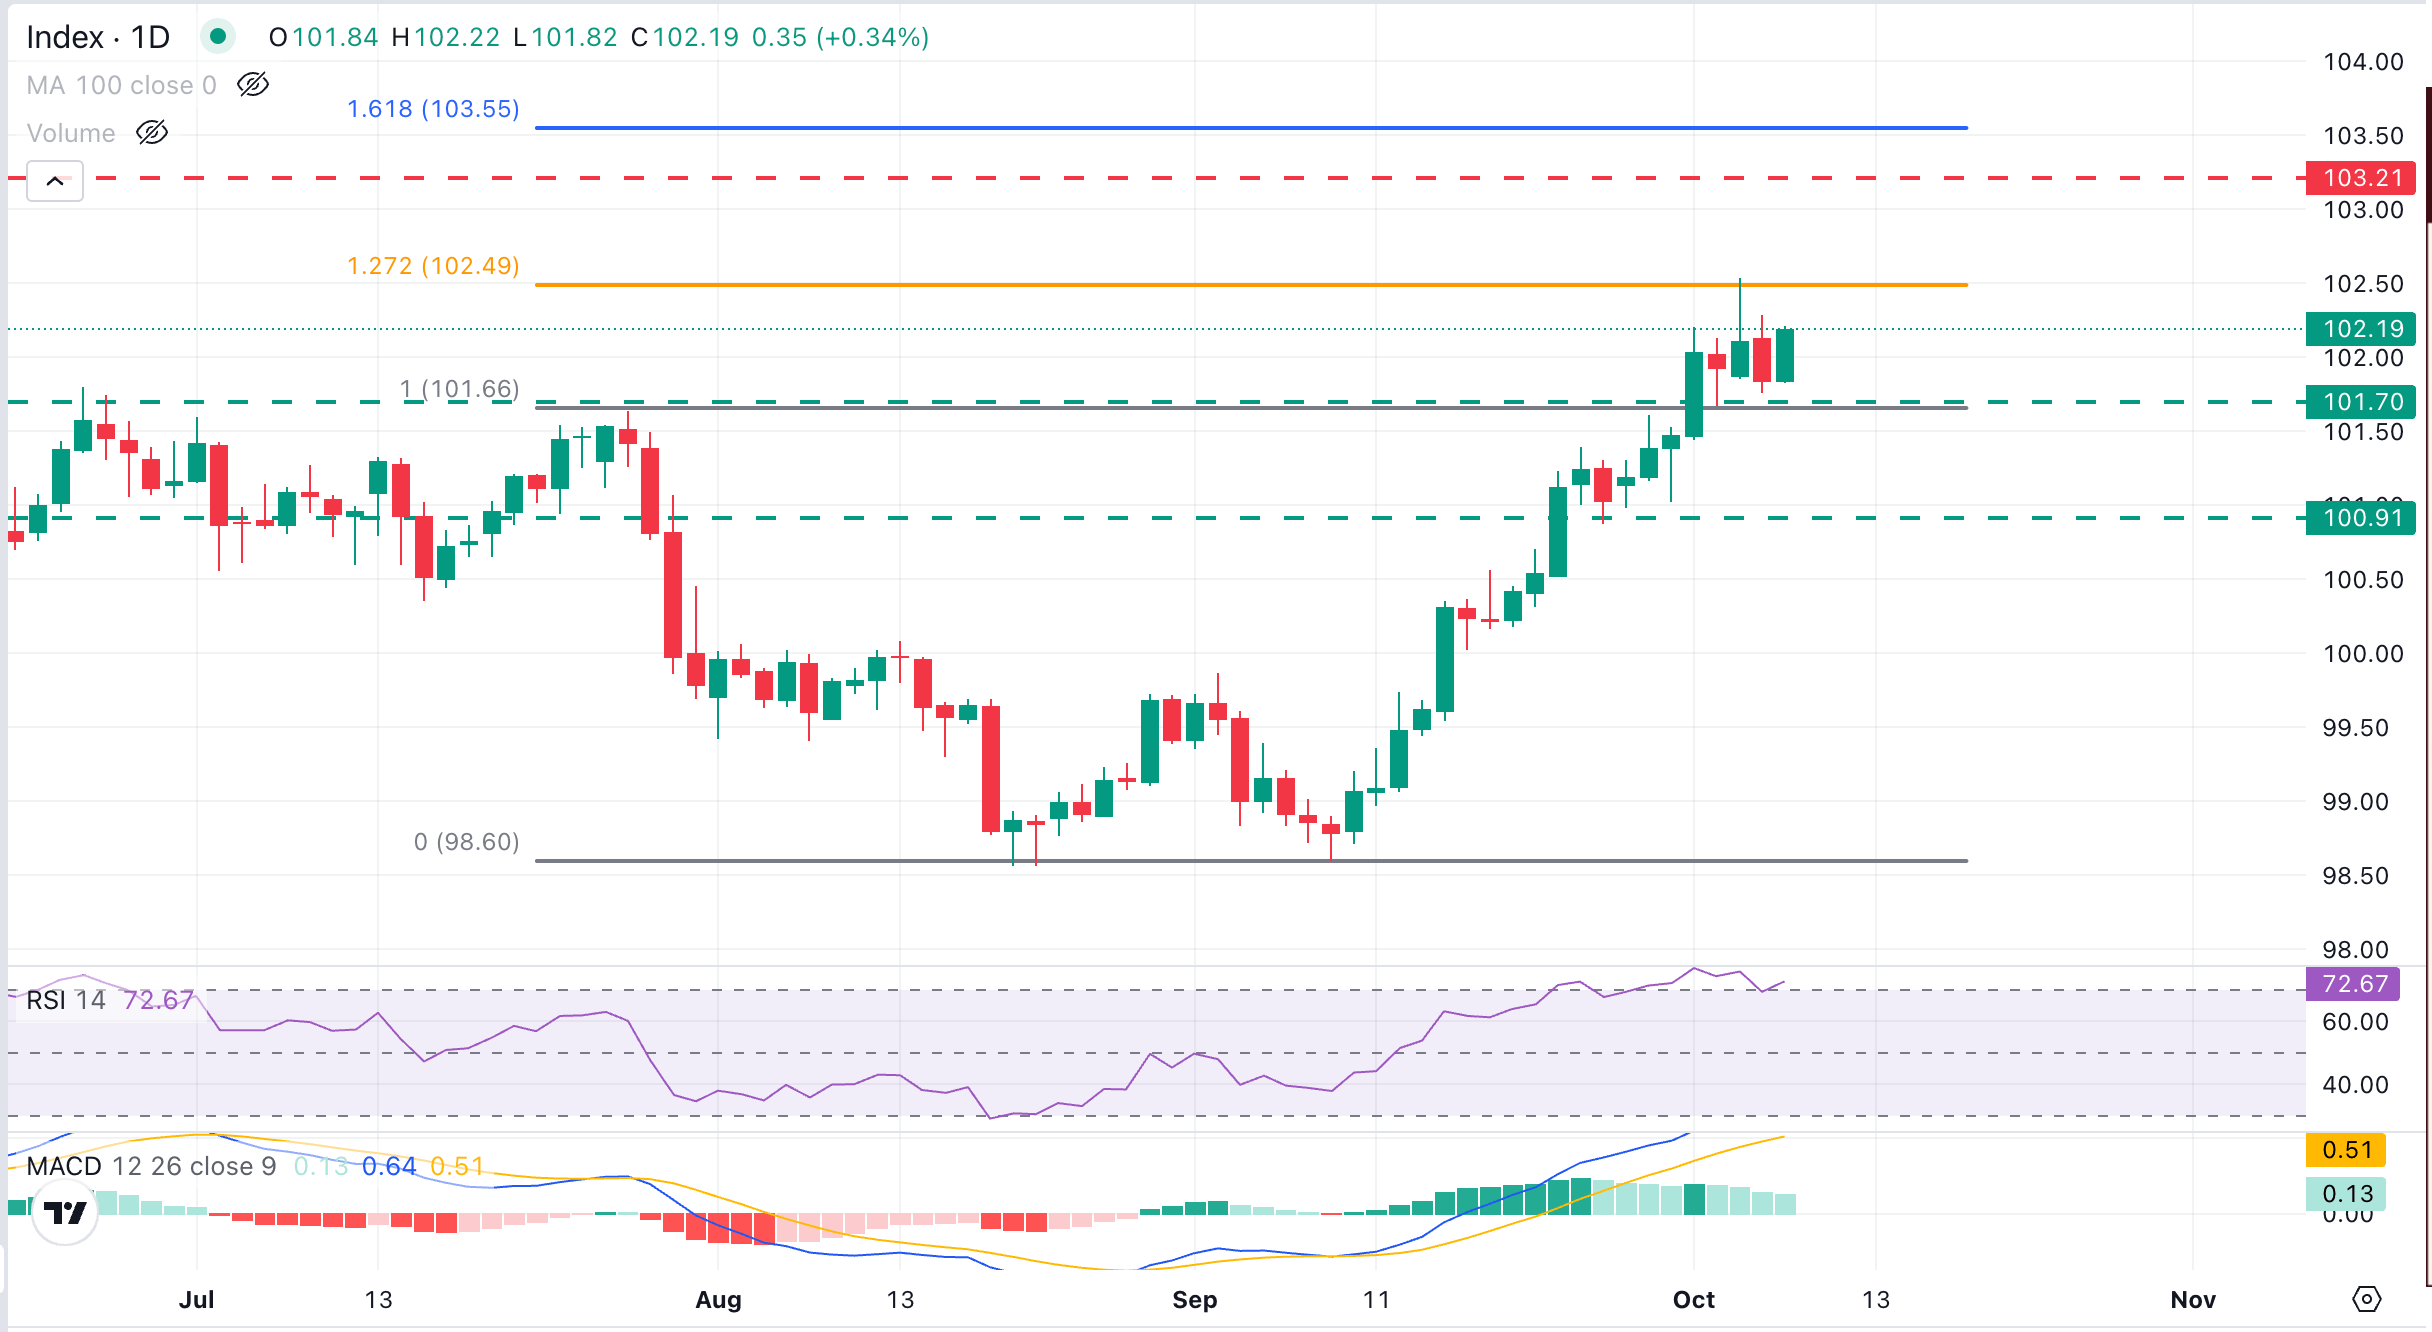
Grafik harian menunjukkan Indeks Dolar AS (DXY) berada dalam channel naik yang stabil sejak level terendah awal September, meskipun Relative Strength Index (RSI) yang jenuh beli mengindikasikan bahwa konsolidasi atau bahkan pullback perlu dipertimbangkan. Moving Average Convergence Divergence (MACD) tetap berada di level-level positif, yang mengindikasikan bahwa penurunan kemungkinan akan menemukan pembeli.
Para pembeli DXY telah menghadapi resistance di Fibonacci retracement 127,7% dari siklus bearish Juli–Agustus di area 102,50. Lebih jauh di atas, bekas support yang berubah menjadi resistance di area 103,20 (terendah Maret 2025) kemungkinan akan menawarkan resistance sebelum resistance Fibonacci 161,8% dari siklus tersebut, di area 103,60.
Upaya penurunan sejauh ini tertahan di atas level tertinggi tahun berjalan sebelumnya di dekat area 101,80. Reaksi bearish di bawah level tersebut akan membawa level terendah 25 September, di area 100,90, ke dalam titik fokus, sebelum level psikologis 100.
Indikator Ekonomi
Risalah Rapat FOMC
FOMC singkatan dari Federal Open Market Committee yang mengatur 8 pertemuan dalam setahun dan ulasan kondisi ekonomi dan keuangan, menentukan sikap yang tepat dalam kebijakan moneter dan menilai risiko terhadap tujuan jangka panjang atas stabilitas harga dan pertumbuhan ekonomi yang berkelanjutan. FOMC Minutes yang dirilis oleh Dewan Gubernur Federal Reserve dan panduan yang jelas untuk kebijakan suku bunga AS di masa yang akan datang.
Baca lebih lanjutRilis berikutnya Rab Okt 07, 2026 18.00
Frekuensi: Tidak teratur
Konsensus: -
Sebelumnya: -
Sumber: Federal Reserve
Risalah Rapat Komite Pasar Terbuka Federal (FOMC) biasanya diterbitkan tiga minggu setelah hari keputusan kebijakan. Investor mencari petunjuk mengenai prospek kebijakan dalam publikasi ini di samping pembagian suara. Nada bullish kemungkinan akan memberikan dorongan bagi greenback sementara sikap dovish dipandang sebagai USD-negatif. Perlu dicatat bahwa reaksi pasar terhadap Risalah Rapat FOMC dapat tertunda karena outlet berita tidak memiliki akses ke publikasi sebelum rilis, tidak seperti Pernyataan Kebijakan FOMC.
Indikator Ekonomi
Keputusan Suku Bunga The Fed
Federal Reserve (The Fed) berunding tentang kebijakan moneter dan membuat keputusan tentang suku bunga pada delapan pertemuan yang dijadwalkan sebelumnya per tahun. The Fed memiliki dua mandat: untuk menjaga inflasi pada 2%, dan untuk mempertahankan lapangan kerja penuh. Alat utamanya untuk mencapai hal ini adalah dengan menetapkan suku bunga – baik di mana The Fed meminjamkan ke perbankan dan perbankan saling meminjamkan. Jika The Fed memutuskan untuk menaikkan suku bunga, Dolar AS (USD) cenderung menguat karena menarik lebih banyak arus masuk modal asing. Jika The Fed memangkas suku bunga, hal ini cenderung melemahkan USD karena modal mengalir keluar ke negara-negara yang menawarkan pengembalian yang lebih tinggi. Jika suku bunga dibiarkan tidak berubah, perhatian beralih ke nada pernyataan Komite Pasar Terbuka Federal (Federal Open Market Committee/FOMC), dan apakah FOMC hawkish (mengharapkan suku bunga masa depan yang lebih tinggi), atau dovish (mengharapkan suku bunga masa depan yang lebih rendah).
Baca lebih lanjutRilis terakhir: Rab Sep 16, 2026 18.00
Frekuensi: Tidak teratur
Aktual: 4%
Konsensus: 4%
Sebelumnya: 3.75%
Sumber: Federal Reserve






