


สกุลเงินยูโร (EUR)กำลังอยู่ในสถานการณ์ที่ต้องรักษาสมดุลระหว่างความเสี่ยงด้านการคลังของฝรั่งเศสและธนาคารกลางสหรัฐฯ (เฟด) ที่มีจุดยืนแข็งกร้าว Brown Brothers Harriman (BBH) เตือนว่า ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศส-เยอรมนีที่กว้างขึ้น — ขณะนี้อยู่ที่ 175 bps ใกล้ระดับสูงสุดเป็นประวัติการณ์ที่ทำไว้ในช่วงวิกฤตปี 2011 — อาจฉุด EUR/USD ลงสู่ระดับ 1.1000 โดยใช้ความวุ่นวายด้านงบประมาณของอิตาลีในปี 2018 เป็นกรณีเปรียบเทียบ ขณะเดียวกัน ING สังเกตว่า EUR/USD ยังคงแข็งแกร่งอย่างดื้อรั้น แม้ราคาพลังงานจะสูงขึ้นและวิกฤตงบประมาณฝรั่งเศสยังไม่ได้รับการคลี่คลาย โดยระบุว่าความยืดหยุ่นดังกล่าวมาจากการทยอยคลายสถานะการลงทุนขนาดใหญ่ที่กระจุกตัวอยู่ในหุ้นเทคโนโลยีสหรัฐฯ และดอลลาร์สหรัฐ (USD) อย่างค่อยเป็นค่อยไป ด้าน Commerzbank เพิ่มมุมมองในระยะยาว โดยกล่าวถึงความพยายามของฟิลิป เลน หัวหน้านักเศรษฐศาสตร์ของ ECB ที่ต้องการเพิ่มบทบาทของยูโรในระดับโลก ซึ่งถูหลัน เหงียนมองว่าจะช่วยเสริมประสิทธิภาพการส่งผ่านนโยบายการเงิน — แต่ย้ำว่านั่นไม่ใช่หลักประกันของเสถียรภาพด้านราคา
Brown Brothers Harriman: ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสกำลังเข้าใกล้ระดับวิกฤต
เอเลียส ฮัดดัด จาก BBH ชี้ว่า สถานะการคลังภาครัฐของฝรั่งเศสที่ถดถอยลงคือความเสี่ยงสำคัญต่อยูโร ส่วนเพิ่มอัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปีเมื่อเทียบกับเยอรมนีอยู่ที่ 175 bps ใกล้ระดับสูงสุดเป็นประวัติการณ์ในปี 2011 ที่ประมาณ 190 bps และฮัดดัดเตือนว่า หากอิงตามกรณีของอิตาลีในปี 2018 ส่วนต่างดังกล่าวอาจกว้างขึ้นสู่ประมาณ 250 bps และฉุด EUR/USD ลงสู่ระดับ 1.1000 อย่างไรก็ตาม รายละเอียดที่ควรคำนึงถึงคือ ส่วนต่างของฝรั่งเศสที่กว้างขึ้นจนถึงขณะนี้อยู่ที่เพียงกว่าครึ่งหนึ่งของระดับสูงสุดในปี 2018 ของอิตาลี ความกังวลเรื่องการออกจากยูโรโซนในปัจจุบันอยู่ในระดับต่ำ โดยดัชนี Sentix Euro breakup อยู่ที่ 2.4% ในเดือนกันยายน เทียบกับประมาณ 13% ในช่วงวิกฤตของอิตาลี และเครื่องมือปกป้องการส่งผ่านนโยบายการเงินของ ECB ซึ่งมีความสามารถในการเข้าซื้อพันธบัตรรัฐบาลโดยมีเงื่อนไขต้องผ่านการตรวจสอบด้านการคลัง ช่วยลดความเสี่ยงของการลุกลามออกไปได้ การเลือกตั้งประธานาธิบดีฝรั่งเศสในปี 2027 อาจเป็นจุดเปลี่ยนได้ แต่จะเกิดขึ้นก็ต่อเมื่อสามารถนำไปสู่การลดการขาดดุลที่น่าเชื่อถือ
"ส่วนเพิ่มอัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปีเมื่อเทียบกับเยอรมนีเพิ่มขึ้นมากกว่า 100 bps นับตั้งแต่ปลายเดือนกุมภาพันธ์ สู่ระดับ 175 bps ซึ่งเข้าใกล้ระดับสูงสุดเป็นประวัติการณ์ในปี 2011 ที่ประมาณ 190 bps ส่วนต่างดังกล่าวอาจกว้างขึ้นสู่ประมาณ 250 bps หากใช้วิกฤตงบประมาณของอิตาลีในปี 2018 เป็นแนวทาง และฉุด EUR/USD ลงสู่ระดับ 1.1000"
Commerzbank: บทบาทของยูโรในระดับโลกที่เพิ่มขึ้นไม่ใช่ยาครอบจักรวาลสำหรับเสถียรภาพด้านราคา
ก่อนการประชุมของ ECB และเฟดในสัปดาห์หน้า Commerzbank ได้กล่าวถึงมุมมองของถูหลัน เหงียนเกี่ยวกับข้อโต้แย้งของฟิลิป เลน หัวหน้านักเศรษฐศาสตร์ของ ECB ที่ว่า การใช้สกุลเงินเดียวกันในระดับนานาชาติที่กว้างขวางขึ้นอาจช่วยให้ ECB บรรลุพันธกิจด้านเสถียรภาพราคาได้ — นโยบายการเงินจะมีอิทธิพลต่ออุปสงค์ในต่างประเทศเพิ่มขึ้น ซึ่งจะขยายผลกระทบของนโยบาย ขณะที่การใช้ยูโรเป็นสกุลเงินสำหรับออกใบแจ้งหนี้ที่เพิ่มขึ้นอาจช่วยลดการส่งผ่านของอัตราแลกเปลี่ยน และทำให้ยูโรโซนมีความเปราะบางต่อแรงกระแทกจากภายนอกน้อยลง อย่างไรก็ตาม ประเด็นที่เหงียนเตือนคือ เงินเฟ้อได้รับอิทธิพลจากปัจจัยอื่น ๆ อีกมากมาย รวมถึงโครงสร้างเศรษฐกิจ นโยบายการคลัง และแรงกระแทกจากภายนอก ดังนั้น การมีกลไกส่งผ่านนโยบายการเงินที่มีประสิทธิภาพมากขึ้นเพียงอย่างเดียวจึงไม่สามารถรับประกันความน่าเชื่อถือได้
"บทบาทที่แข็งแกร่งขึ้นของยูโรในระบบการเงินโลกอาจช่วยปรับปรุงการส่งผ่านนโยบายการเงิน แต่แน่นอนว่านี่ไม่ใช่ยาครอบจักรวาลสำหรับเสถียรภาพด้านราคาหรือความน่าเชื่อถือของนโยบายการเงิน"
ING: สถานะการลงทุนในหุ้นเทคโนโลยีและดอลลาร์สหรัฐที่มีขนาดใหญ่คือตัวขับเคลื่อน EUR/USD ที่แท้จริง
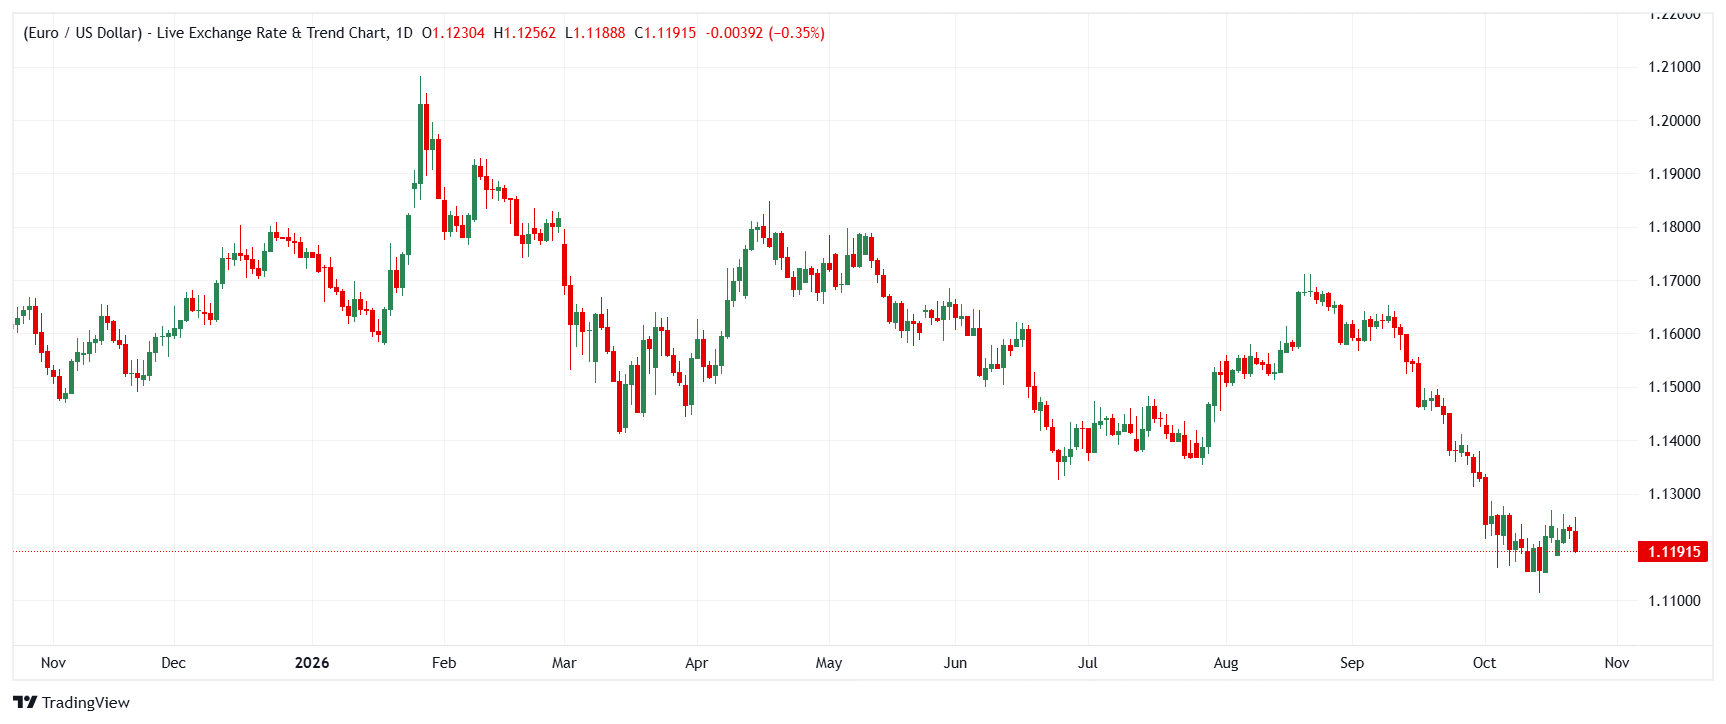
Chris Turner จาก ING มองว่าแรงขับเคลื่อนตลาดที่สำคัญที่สุดในขณะนี้ไม่ใช่การเมืองฝรั่งเศส แต่เป็นการวางออเดอร์จำนวนมากและกระจุกตัวในหุ้นเทคโนโลยีสหรัฐฯ และดอลลาร์สหรัฐ ซึ่งกำลังถูกลดสถานะลงอย่างค่อยเป็นค่อยไป — สิ่งนี้อธิบายได้ว่าเหตุใด EUR/USD จึงยังเคลื่อนไหวได้ค่อนข้างดี แม้ราคาพลังงานจะสูงขึ้นและวิกฤตงบประมาณฝรั่งเศสยังไม่ได้รับการคลี่คลาย มุมมองของบริษัทคือ ความคาดหวังต่อการคุมเข้มนโยบายการเงินเพิ่มเติมของเฟดยังคงแข็งแกร่งอย่างมากที่ประมาณ +75 bps ในช่วงไม่กี่สัปดาห์ที่ผ่านมา และอาจยังคงเป็นเช่นนี้ต่อไปในช่วงหลายเดือนข้างหน้า ซึ่งจะช่วยให้ดอลลาร์สหรัฐแข็งค่าและจำกัดขาขึ้นของยูโร การแกว่งตัวของหุ้นเทคโนโลยีที่กระตุ้นให้เกิดการปรับลดการคาดการณ์ด้านนโยบายการเงินแบบผ่อนคลายในช่วงอายุสั้น อาจจุดชนวนให้ดอลลาร์สหรัฐปรับฐานในวงกว้างขึ้น — การทะลุระดับ 1.1270/75 อาจเปิดทางไปสู่ 1.1340/50 แม้ Turner จะย้ำว่า "เราไม่ควรไล่ตามขาขึ้น" คาดการณ์ EUR/USD ระยะหนึ่งเดือนของ ING อยู่ที่ 1.13
"คาดว่าเทรดเดอร์ฟอเร็กซ์จะจับตาดูอัตราผลตอบแทนพันธบัตรสหรัฐฯ ช่วงอายุสั้นอย่างใกล้ชิดในขณะนี้ ความคาดหวังต่อการคุมเข้มนโยบายการเงินเพิ่มเติมของเฟดยังคงแข็งแกร่งอย่างมากที่ประมาณ +75 bps ในช่วงไม่กี่สัปดาห์ที่ผ่านมา เรามองว่าสิ่งนี้อาจยังคงเป็นเช่นนั้นต่อไปในช่วงหลายเดือนข้างหน้า และดอลลาร์อาจยังคงแข็งค่า"
ธนาคารต่างๆ มองการเคลื่อนไหวครั้งถัดไปของยูโรอย่างไร
ธนาคารทั้งสามแห่งเห็นพ้องกันว่าแนวโน้มระยะสั้นของยูโรจะถูกกำหนดจากปัจจัยนอกตลาดสกุลเงิน แต่ให้น้ำหนักกับแรงขับเคลื่อนแต่ละด้านแตกต่างกัน BBH มองเห็นความเสี่ยงขาลงที่ชัดเจนที่สุด โดยหากส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสขยายตัวเข้าใกล้ระดับเดียวกับอิตาลีในปี 2018 (250 bps) การร่วงลงของ EUR/USD สู่ 1.1000 จะเร่งตัวขึ้น โดยการเลือกตั้งฝรั่งเศสในปี 2027 เป็นทางออกระยะกลางที่น่าเชื่อถือเพียงทางเดียว ING มีมุมมองว่าขาขึ้นถูกจำกัดเช่นกัน แต่พิจารณาจากมุมมองด้านการวางออเดอร์ — เมื่อความคาดหวังต่อการคุมเข้มนโยบายการเงินของเฟดยังคงแข็งแกร่งอย่างมากที่ประมาณ +75 bps EUR/USD จึงมีพื้นที่ขาขึ้นจำกัด (คาดการณ์ระยะหนึ่งเดือนที่ 1.13) ขณะที่การปรับฐานของดอลลาร์สหรัฐที่ขับเคลื่อนโดยหุ้นเทคโนโลยีเป็นความเสี่ยงปลายหางที่อาจเปิดทางไปสู่ 1.1340/50 ส่วน Commerzbank มีมุมมองเชิงโครงสร้างที่แตกต่างออกไป โดยบทบาทของยูโรที่เพิ่มขึ้นในระดับโลกอาจช่วยเสริมประสิทธิภาพการส่งผ่านนโยบาย — ถือเป็นปัจจัยบวกเล็กน้อยในระยะยาว — แต่ Nguyen ปฏิเสธที่จะมองว่าสิ่งนี้เป็นหลักประกันเสถียรภาพด้านราคาหรือความน่าเชื่อถือของอัตราดอกเบี้ย
บทสรุป
ทิศทางระยะสั้นของยูโรขึ้นอยู่กับการแข่งขันระหว่างการขยายตัวของส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสกับการปรับการประเมินมูลค่าของสหรัฐฯ ที่อาจเกิดขึ้น หากส่วนเพิ่มของฝรั่งเศสขยายตัวเกิน 175 bps ไปสู่ระดับประมาณ 250 bps ตามแบบจำลองของอิตาลีในปี 2018 เป้าหมาย 1.1000 ของ BBH จะกลายเป็นฉากทัศน์ความเสี่ยงสำหรับ EUR/USD กรณีพื้นฐานของ ING ยังคงทำให้ยูโรเคลื่อนไหวในกรอบที่ 1.13 ตราบใดที่การคุมเข้มนโยบายการเงินของเฟดยังคงถูกสะท้อนในราคาอย่างชัดเจน โดยการปรับฐานของดอลลาร์สหรัฐที่นำโดยหุ้นเทคโนโลยีจะเปิดทางไปสู่ 1.1340/50 — แต่ยังไม่ใช่จังหวะที่ควรไล่ตาม จับตาส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสและเยอรมนี การประชุม ECB และเฟดในสัปดาห์หน้า รวมถึงดัชนี Sentix Euro breakup เพื่อยืนยันว่าตลาดจะเคลื่อนไหวไปในทิศทางใด และดังที่ Commerzbank เตือน ขอให้ตระหนักว่า แม้ยูโรจะมีความสำคัญในระดับโลกมากขึ้น แต่ก็ไม่สามารถทดแทนปัจจัยเชิงโครงสร้างและการคลัง ซึ่งท้ายที่สุดแล้วเป็นตัวกำหนดการต่อสู้กับเงินเฟ้อของ ECB ได้
(บทความนี้จัดทำขึ้นโดยได้รับความช่วยเหลือจากเครื่องมือปัญญาประดิษฐ์ และผ่านการตรวจสอบโดยบรรณาธิการ ดูข้อมูลเพิ่มเติม.)






