


ธนาคารสามแห่งเห็นพ้องกันว่า ดอลลาร์สหรัฐ (USD) ยังคงอยู่ในสถานะที่แข็งแกร่งในขณะนี้ แต่ไม่มีธนาคารใดคาดว่าจะเกิดการทะลุกรอบอย่างมีนัยสำคัญหรือการกลับตัวอย่างรุนแรงในเร็ว ๆ นี้ OCBC, Commerzbank และ ING มองว่าแรงหนุนดอลลาร์มาจากราคาน้ำมันที่สูงขึ้น อัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่แข็งแกร่ง และความคาดหวังที่ยังคงเหนียวแน่นว่า ธนาคารกลางสหรัฐฯ (Fed) จะดำเนินนโยบายการเงินที่เข้มงวดต่อไป นอกจากนี้ ทั้งสามธนาคารยังเตือนว่าการปรับตัวขึ้นดูเหมือนจะยืดตัวมากเกินไปแล้ว และการเคลื่อนไหวครั้งใหญ่ครั้งต่อไปจะต้องมีปัจจัยกระตุ้นที่ชัดเจน การทดสอบที่ใกล้ที่สุดคือข้อมูลอัตราเงินเฟ้อดัชนีราคาผู้บริโภค (CPI) พื้นฐานของสหรัฐฯ ที่กำลังจะประกาศ
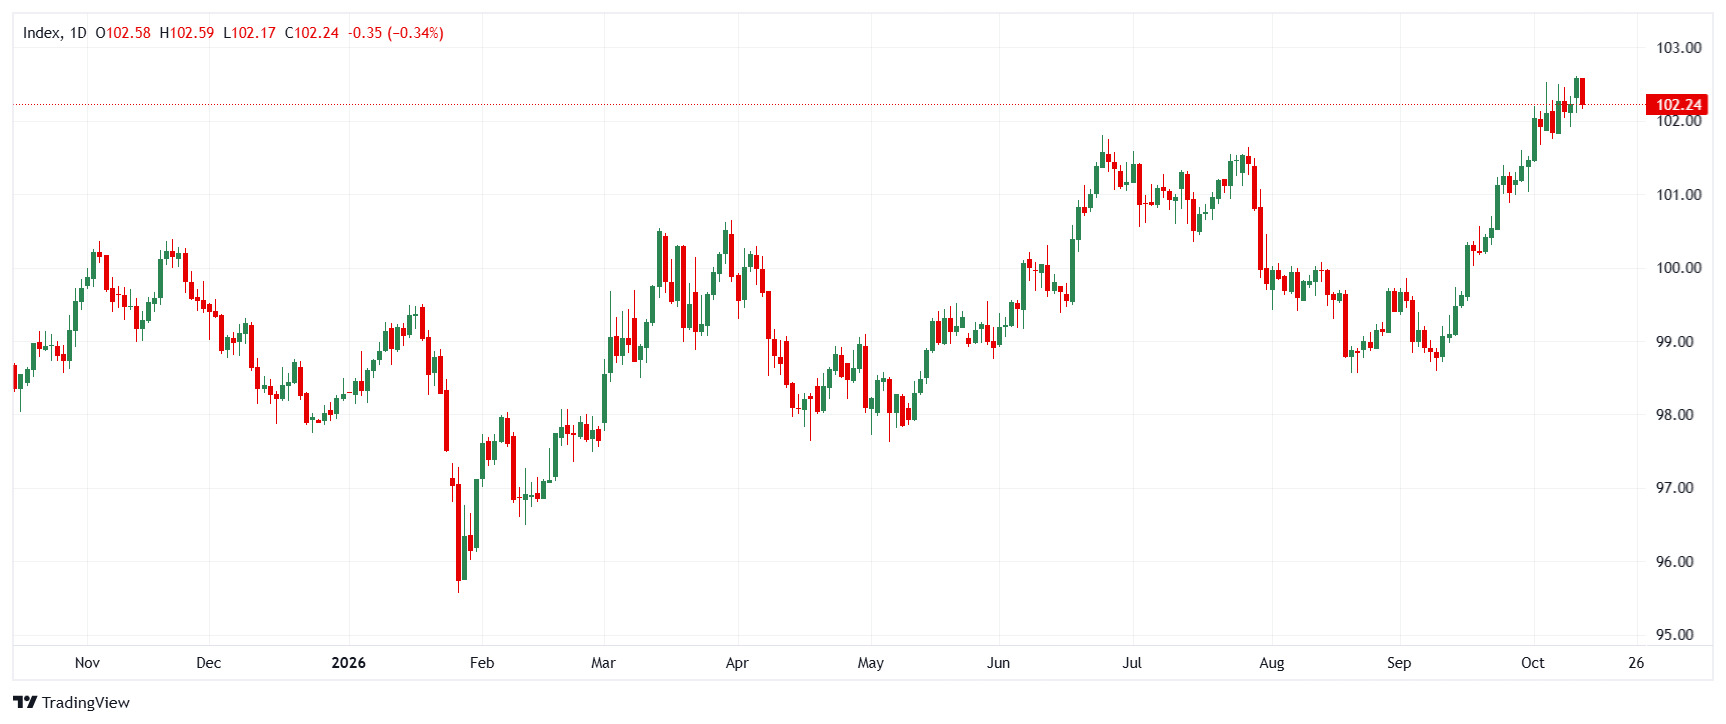
มีแรงหนุนแต่ถูกจำกัดขาขึ้น: ธนาคารมองการเคลื่อนไหวครั้งต่อไปของดอลลาร์สหรัฐอย่างไร
ธนาคารทั้งสามแห่งเห็นพ้องกันโดยรวมว่า ขาลงของ USD ดูเหมือนจะมีจำกัด แต่ขาขึ้นยังถูกจำกัดไว้ในขณะนี้ OCBC มองว่ากรณีพื้นฐานคือ USD จะมีแรงหนุนที่ดีแต่เคลื่อนไหวอยู่ในกรอบ และระบุว่ามีเพียงตัวเลข CPI พื้นฐานที่ 0.4% MoM หรือสูงกว่าเท่านั้นที่จะเปลี่ยนมุมมองดังกล่าวได้ Commerzbank กล่าวว่า ความน่าเชื่อถือของ Fed ซึ่งได้รับการตอกย้ำจากการปรับขึ้นอัตราดอกเบี้ยเมื่อเดือนที่แล้ว เป็นปัจจัยหลักที่อยู่เบื้องหลังการฟื้นตัวของดอลลาร์สหรัฐ ING ยอมรับว่า USD มีมูลค่าสูงเกินไปเมื่อเทียบกับสกุลเงิน G10 ส่วนใหญ่ และสถานะการลงทุนก็ขยายตัวมากเกินไปแล้ว แต่ยังไม่เห็นปัจจัยกระตุ้นให้เกิดการกลับตัว
OCBC: CPI พื้นฐานเป็นกุญแจสำคัญต่อการทะลุขึ้นของดอลลาร์สหรัฐ
นักกลยุทธ์ของ OCBC Sim Moh Siong และ Christopher Wong ระบุว่า ตลาดคาดว่า Fed จะคงอัตราดอกเบี้ยในการประชุมเดือนตุลาคม ก่อนที่จะปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน (bp) ในเดือนธันวาคม ซึ่งตลาดได้สะท้อนการคาดการณ์ดังกล่าวไว้เต็มที่แล้ว การคาดการณ์โดยฉันทามติชี้ว่าอัตราเงินเฟ้อทั่วไปจะแข็งแกร่งขึ้นจากต้นทุนพลังงานที่สูงขึ้น ขณะที่คาดว่าอัตราเงินเฟ้อพื้นฐานจะยังคงอยู่ในระดับที่ค่อนข้างควบคุมได้ ปัจจัยทั้งสองประการนี้จะลดการเก็งกำไรเกี่ยวกับการใช้นโยบายการเงินที่เข้มงวดเพิ่มเติม และจำกัดพื้นที่สำหรับการปรับตัวขึ้นของ USD ต่อไป
"หากอัตราเงินเฟ้อพื้นฐานชะลอตัวลงตามที่คาด ตลาดอาจลดความคาดหวังต่อการใช้นโยบายการเงินที่เข้มงวดเพิ่มเติมของ Fed ลงอีก ซึ่งจะจำกัดขอบเขตการปรับตัวขึ้นของ USD ต่อไป ในมุมมองของเรา ตัวเลข CPI พื้นฐานจะต้องอยู่ที่ 0.4% m/m หรือสูงกว่า จึงจะสามารถเปลี่ยนแปลงการกำหนดราคาของตลาดได้อย่างมีนัยสำคัญ และเพิ่มน้ำหนักให้กับการดำเนินการของ Fed ที่เร็วขึ้น จนกว่าจะถึงเวลานั้น USD มีแนวโน้มที่จะยังคงได้รับแรงหนุน แต่ยังไม่ทะลุขึ้นอย่างชัดเจน"
Commerzbank: ความน่าเชื่อถือของ Fed สำคัญกว่าการเปลี่ยนแปลงคำแนะนำของ Warsh
Thu Lan Nguyen จาก Commerzbank ตั้งข้อสังเกตว่า ดอลลาร์สหรัฐเผชิญแรงกดดันในช่วงฤดูร้อน เมื่อ Kevin Warsh ประธานเฟดจงใจหยุดให้คำแนะนำที่ชัดเจนเกี่ยวกับแนวทางของอัตราดอกเบี้ย การเคลื่อนไหวดังกล่าวน่าจะยิ่งทำให้เกิดความกังวลว่ารัฐบาลสหรัฐฯ กำลังมีอิทธิพลต่อธนาคารกลางสหรัฐฯ นับตั้งแต่นั้น การคาดการณ์อัตราดอกเบี้ยของสหรัฐฯ ปรับตัวสูงขึ้นอย่างมาก และดอลลาร์สหรัฐฟื้นตัว แม้ว่า Warsh จะไม่ได้เปลี่ยนจุดยืนเกี่ยวกับคำแนะนำล่วงหน้าก็ตาม ในมุมมองของ Nguyen สกุลเงินขึ้นอยู่กับความน่าเชื่อถือของธนาคารกลางมากกว่าเครื่องมือด้านการสื่อสารของธนาคารกลาง
"เฟดได้เสริมสร้างความเชื่อมั่นนี้อย่างตรงจุดด้วยการปรับขึ้นอัตราดอกเบี้ยเมื่อเดือนที่แล้ว ที่น่าสังเกตคือ Warsh เองก็สนับสนุนการตัดสินใจดังกล่าว ตราบใดที่ตลาดเชื่อว่า เฟดจะตัดสินใจด้านนโยบายได้อย่างถูกต้องเมื่อถึงเวลาสำคัญที่สุด ดูเหมือนว่าตลาดจะยอมมองข้ามข้อเท็จจริงที่ว่าประธานเฟดไม่เต็มใจให้คำมั่นต่อแนวทางอัตราดอกเบี้ยที่เฉพาะเจาะจงในอนาคต"
ING: การปรับตัวขึ้นที่ยืดเยื้อและยังขาดปัจจัยกระตุ้นการกลับตัว
Francesco Pesole, Frantisek Taborsky และ Chris Turner นักกลยุทธ์จาก ING กล่าวว่า ราคาน้ำมันที่แข็งแกร่งขึ้นหลังจากกิจกรรมทางทหารในอ่าวเพิ่มขึ้น ช่วยให้ดอลลาร์สหรัฐยังคงอยู่ในระดับแข็งแกร่งในช่วงต้นสัปดาห์ แบบจำลองการประเมินมูลค่าระยะสั้นของพวกเขาแสดงให้เห็นว่า ดอลลาร์สหรัฐมีมูลค่าสูงเกินไปเมื่อเทียบกับทุกสกุลเงิน G10 ยกเว้นปอนด์อังกฤษ (GBP) ซึ่งอยู่ที่มูลค่ายุติธรรม เมื่อคำนวณโดยให้น้ำหนักเท่ากัน ดอลลาร์สหรัฐมีมูลค่าสูงเกินไป 1.1% เมื่อเทียบกับสกุลเงิน G10 ถึงกระนั้น พวกเขาย้ำว่าในเดือนมีนาคม 2025 ต้องเกิดแรงกระแทกจากการเทขายสินทรัพย์สหรัฐฯ จึงจะทำให้ดอลลาร์สหรัฐที่ถูกซื้อมากเกินไปต้องหยุดชะงัก
"จำเป็นต้องมีปัจจัยกระตุ้นที่ชัดเจนจากเศรษฐกิจมหภาคหรือตลาดเพื่อให้เกิดการกลับตัว และเรายังไม่เห็นปัจจัยดังกล่าว การคาดการณ์การคุมเข้มนโยบายการเงินของเฟดยังคงเหนียวแน่นกว่าของธนาคารกลางส่วนใหญ่ ซึ่งจำกัดการอ่อนค่าของดอลลาร์สหรัฐ แม้ว่าราคาน้ำมันจะปรับตัวลดลงก็ตาม ขณะเดียวกัน ความอ่อนแอในตลาดพันธบัตรทั่วโลกยังคงสนับสนุนความต้องการสกุลเงินที่มีสภาพคล่องสูงและเป็นสินทรัพย์ป้องกันความเสี่ยง"
บทสรุป
แนวโน้มระยะใกล้ของดอลลาร์สหรัฐยังคงได้รับแรงสนับสนุน แต่การทะลุกรอบยังไม่ใช่กรณีพื้นฐาน ปัจจัยกระตุ้นถัดไปที่ต้องจับตาคือดัชนี CPI พื้นฐานของสหรัฐฯ ตัวเลขที่ระดับ 0.4% MoM หรือสูงกว่าระดับเกณฑ์ของ OCBC อาจทำให้การเก็งการคุมเข้มนโยบายการเงินของเฟดเกิดขึ้นเร็วขึ้น และผลักดันให้ดอลลาร์สหรัฐหลุดออกจากกรอบการเคลื่อนไหว ข้อมูลที่อ่อนแอลงจะจำกัดการปรับตัวขึ้น โดยไม่จำเป็นต้องกระตุ้นให้เกิดการกลับตัว ในระยะต่อไป ING ชี้ว่า การเลือกตั้งกลางเทอมของสหรัฐฯ เป็นความเสี่ยงต่อดอลลาร์สหรัฐที่ตลาดยังประเมินความสำคัญต่ำเกินไป โดยระบุเพิ่มเติมว่า ตลาดได้สะท้อนความเป็นไปได้ที่พรรครีพับลิกันอาจสูญเสียเสียงข้างมากในสภาคองเกรสมานานแล้ว และการวางสถานะเพื่อป้องกันความเสี่ยง ซึ่งอาจกดดันดอลลาร์สหรัฐ อาจยังไม่ปรากฏจนกว่าจะถึงช่วงปลายเดือนตุลาคม
(บทความนี้จัดทำขึ้นโดยได้รับความช่วยเหลือจากเครื่องมือปัญญาประดิษฐ์และผ่านการตรวจสอบโดยบรรณาธิการ ดูข้อมูลเพิ่มเติม.)






