


日本央行(BoJ)行長植田和男正在舉行新聞發布會,解釋為何在9月會議上將基準利率上調25個基點(bps),從1.00%提高至1.25%。
日本央行新聞發布會要點
日本經濟正在溫和復甦,儘管存在一些疲軟。
日本經濟可能將繼續溫和增長。
必須關注中東局勢、與人工智慧相關的需求擴張以及外匯對日本經濟活動和物價的影響。
日本的金融環境一直保持寬鬆。
鑑於企業工資和價格設定行為變得更加積極,中長期通膨預期上升,潛在通膨有超出 2% 物價目標的風險。
將根據經濟和物價情況繼續加息。
中東局勢仍然不確定。
政策執行階段已經改變。
短期目標已發生重大變化。
不對短期市場波動評論。
我們想看看,在 2026 財年末至 2027 財年左右達到 2% 後,趨勢通膨是否會維持在 2%。
加息已逐步收緊金融環境。
目前沒有考慮明年更換董事會成員以制定政策。
日本央行警示通膨超調風險,仍為進一步支撐日圓的加息敞開大門
FXS Speechtracker 顯示,日本央行新聞發布會得分為 8.2,恰好與講話者的歷史平均水平一致,表明語氣保持一致,但與此前"暫時性"敘事相比明顯偏鷹派。強調日本經濟"正在溫和復甦"以及在工資和價格設定更為激進、通膨預期上升的背景下,潛在通膨有超出 2% 目標的風險,強化了繼續加息的傾向,這應對日圓形成支撐。
日本央行強調"政策執行階段已經改變",且短期目標"已發生重大變化",凸顯出即便金融環境總體仍然寬鬆,政策也正在遠離超寬鬆設定。通過強調"將根據經濟和物價情況繼續加息",同時關注中東風險、與人工智慧相關的需求以及外匯影響,這番表態確認了謹慎但持續的正常化路徑;市場可將其解讀為略微利好日圓,尤其是在趨勢通膨在 2026 財年—2027 財年仍接近 2% 的情況下。
以下部分發布於9月18日GMT時間2:50,用於報導日本央行貨幣政策公告及初步市場反應。
日本央行(BoJ)董事會成員在周五結束為期兩天的貨幣政策審議會議後,決定將短期利率上調25個基點(bps),從1.00%提高至1.25%。
該決定符合市場預期。
日本央行貨幣政策聲明摘要
日本央行以7票贊成、2票反對的結果作出利率政策決定。
日本央行董事會成員淺田和佐藤對利率決定投了反對票。
潛在通脹正接近2%。
金融環境保持寬鬆。
將繼續根據經濟和物價發展以及金融環境來提高利率。
在審視實現基準情景的可能性及風險的同時,將考慮加息的時機和步伐。
在制定政策時,將仔細審視中東局勢、人工智能需求和外匯對經濟和物價的影響。
將從可持續、穩定實現通脹目標的角度適當實施貨幣政策。
政策利率調整後,寬鬆的金融環境將得以維持,從而支持經濟活動。
將潛在通脹穩定在2%左右正變得越來越重要。
日本經濟正在溫和復甦。
金融環境保持寬鬆。
通脹預期正溫和上升。
日本經濟將繼續溫和增長。
有必要關注中東局勢對金融、外匯市場、經濟和物價的影響。
潛在通脹可能會逐步加速,並在2026財年下半年至2027財年達到與2%目標一致的水平。
有必要關注全球人工智能相關需求和外匯對日本經濟和物價的影響。
必須避免潛在通脹超出2%的目標。
受油價、外匯和人工智能需求影響,批發通脹仍處於高位。
B2B貿易中的價格壓力正向消費者價格擴散。
企業繼續將工資上漲帶來的成本轉嫁出去。
通脹預期持續升溫,潛在通脹正接近2%。
經濟和物價走勢與我們展望報告中的基準預測一致。
必須警惕風險,尤其是中東局勢、人工智能需求、外匯波動及其對經濟和物價的影響。
近期CPI溫和上升,處於1.5-2.0%的區間。
進口價格上漲的影響已經顯現,企業將工資上漲轉嫁至銷售價格的舉措仍在繼續。
近期日元貶值可能會導致物價上漲。
潛在通脹存在超出2%目標的風險。
指出有必要從可持續、穩定實現物價目標的角度調整貨幣支持力度。
日本央行警示通脹風險,日元走弱和人工智能需求推動加息偏向
FXS Speechtracker 評分為8.2/10,與講話者歷史平均水平完全一致,但強調潛在通脹接近2%以及存在超調風險,表明明顯的鷹派傾向。反覆提及金融環境寬鬆,以及在經濟溫和復甦之際繼續加息的承諾,傳遞出漸進正常化的偏向,支持更強勢的日元敘事。
對中東局勢、與人工智能相關需求以及近期日元貶值傳導至批發和消費者價格的關注,強化了通脹上行風險,並為調整貨幣支持力度提供了理由。通過強調需要將通脹穩定在2%左右,同時維持寬鬆條件,該聲明支撐了一條受控但持續的緊縮路徑,市場很可能將其解讀為中期內對日元略偏利好。
日本央行政策公告後的市場反應
日本央行加息決定後,日元(JPY)吸引了一些賣盤。截至發稿時, 美元/日元貨幣對當日上漲0.49%,報156.73。
日元过去7天價格
下表顯示了 日元 (JPY) 對所列主要貨幣 最近七天的變動百分比。 日元 對 美元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 1.12% | 1.05% | 1.60% | 1.19% | 0.42% | 1.24% | 1.43% | |
| EUR | -1.12% | -0.07% | 0.43% | 0.03% | -0.71% | 0.11% | 0.30% | |
| GBP | -1.05% | 0.07% | 0.50% | 0.12% | -0.61% | 0.21% | 0.38% | |
| JPY | -1.60% | -0.43% | -0.50% | -0.39% | -1.14% | -0.31% | -0.24% | |
| CAD | -1.19% | -0.03% | -0.12% | 0.39% | -0.75% | 0.08% | 0.23% | |
| AUD | -0.42% | 0.71% | 0.61% | 1.14% | 0.75% | 0.82% | 1.03% | |
| NZD | -1.24% | -0.11% | -0.21% | 0.31% | -0.08% | -0.82% | 0.18% | |
| CHF | -1.43% | -0.30% | -0.38% | 0.24% | -0.23% | -1.03% | -0.18% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 日元 竝沿著水平線移動到 美元 ,則框中顯示的百分比變化將表示 JPY (基數)/ USD (報價)。
以下部分發布於9月17日GMT時間22:00,作為日本央行利率決議的前瞻。
- 日本央行將把利率上調至1.25%,創31年來最高水平。
- 更高的通膨、強勁的GDP數據以及來自美國政府的壓力,正推動日本央行加快緊縮步伐。
- 在美聯儲鷹派貨幣政策立場的推動下,美元本週已收窄部分跌幅。
日本央行(BoJ)的貨幣政策會議將於週五結束這一週密集的央行決議,市場尤其關注確認鷹派轉向的預期,這一預期在9月份提振了日元(JPY)的強勁反彈。
期貨市場幾乎已完全計入本次加息25個基點,這將把日本央行的基準利率推升至約31年來的最高水平,背景是通膨上升、工資增長以及美國財政部長斯科特-貝森特(Scott Bessent)的壓力。
隨著中東戰爭加劇全球通膨,日本央行將跟隨美聯儲(Fed)和歐洲央行(ECB) 收緊貨幣政策 。霍爾木茲海峽實際上仍處於關閉狀態,近期事態發展也威脅到紅海替代航線,推動布倫特原油價格升至100美元上方,並引發對供應中斷的嚴重擔憂。
日本央行利率決議有何看點?
除非出現極不可能的意外,日本央行將於週五把基準利率從1%上調至1.25%,使貨幣政策更接近該行認為適合日本經濟的中性水平。該決定很可能獲得政策委員會大多數成員的支持,新任委員淺田一郎(Toichiro Asada)可能會像6月會議時一樣投反對票。
通膨壓力上升等因素促使日本央行加快貨幣緊縮步伐。到目前為止,該行一直保持每半年加息一次的節奏,而如果9月的加息得到確認,將是在6月加息之後的又一次行動。市場曾猜測可能加息50個基點,但考慮到日本央行對貨幣政策的謹慎態度,這一選項似乎不太可能。
日本7月消費者物價指數(CPI)數據顯示,物價以過去7個月最快的速度上漲,達到1.9%,僅略低於日本央行2%的物價穩定目標。除此之外,工資持續上漲,這暗示短期內價格壓力將進一步增強,整體上加大了如果日本央行繼續沿用迄今為止的漸進式緊縮路徑,可能落後於通膨曲線的風險。
日本更廣泛的經濟前景同樣提供支撐。第二季度國內生產總值(GDP)增速超出預期,年化增長率達到1.4%,為一定程度的貨幣緊縮提供了相當有利的條件。
在此背景下,投資者正等待該行發出明確訊號,概述未來更為堅定的貨幣政策正常化週期。這一表態將出現在美國政府施加不那麼隱晦的壓力之後,此前美日曾在外匯市場進行一次異常的協調干預,遏制了日元在7月下旬持續已久的跌勢。
不過,荷蘭國際集團(ING)分析師警告稱,市場可能高估了日本央行的鷹派程度,並認為日本"激進的促增長戰略"將對日本央行迅速轉向更緊的政策形成制約。他們指出,政府"無疑會表達其反對更激進緊縮週期的觀點",並補充稱,"很難看到政府官員支持更快的緊縮週期,無論是9月加息50個基點,還是9月和10月連續加息。"
日本央行的貨幣政策決定將如何影響美元/日元?
截至9月,美元/日元本月迄今已下跌2.5%,因為日本央行官員一系列鷹派言論促使交易員大幅加碼對更陡峭日本央行緊縮週期的押注。這引發了日元的大規模空頭回補,大型投機者自2月以來首次將淨持倉轉為日元淨多頭。
美元(USD)本週設法收復了一些失地。美聯儲(Fed)週三加息並暗示未來幾個月將進一步緊縮,為美元提供了新的支撐,但更廣泛的短期偏向仍然看跌。
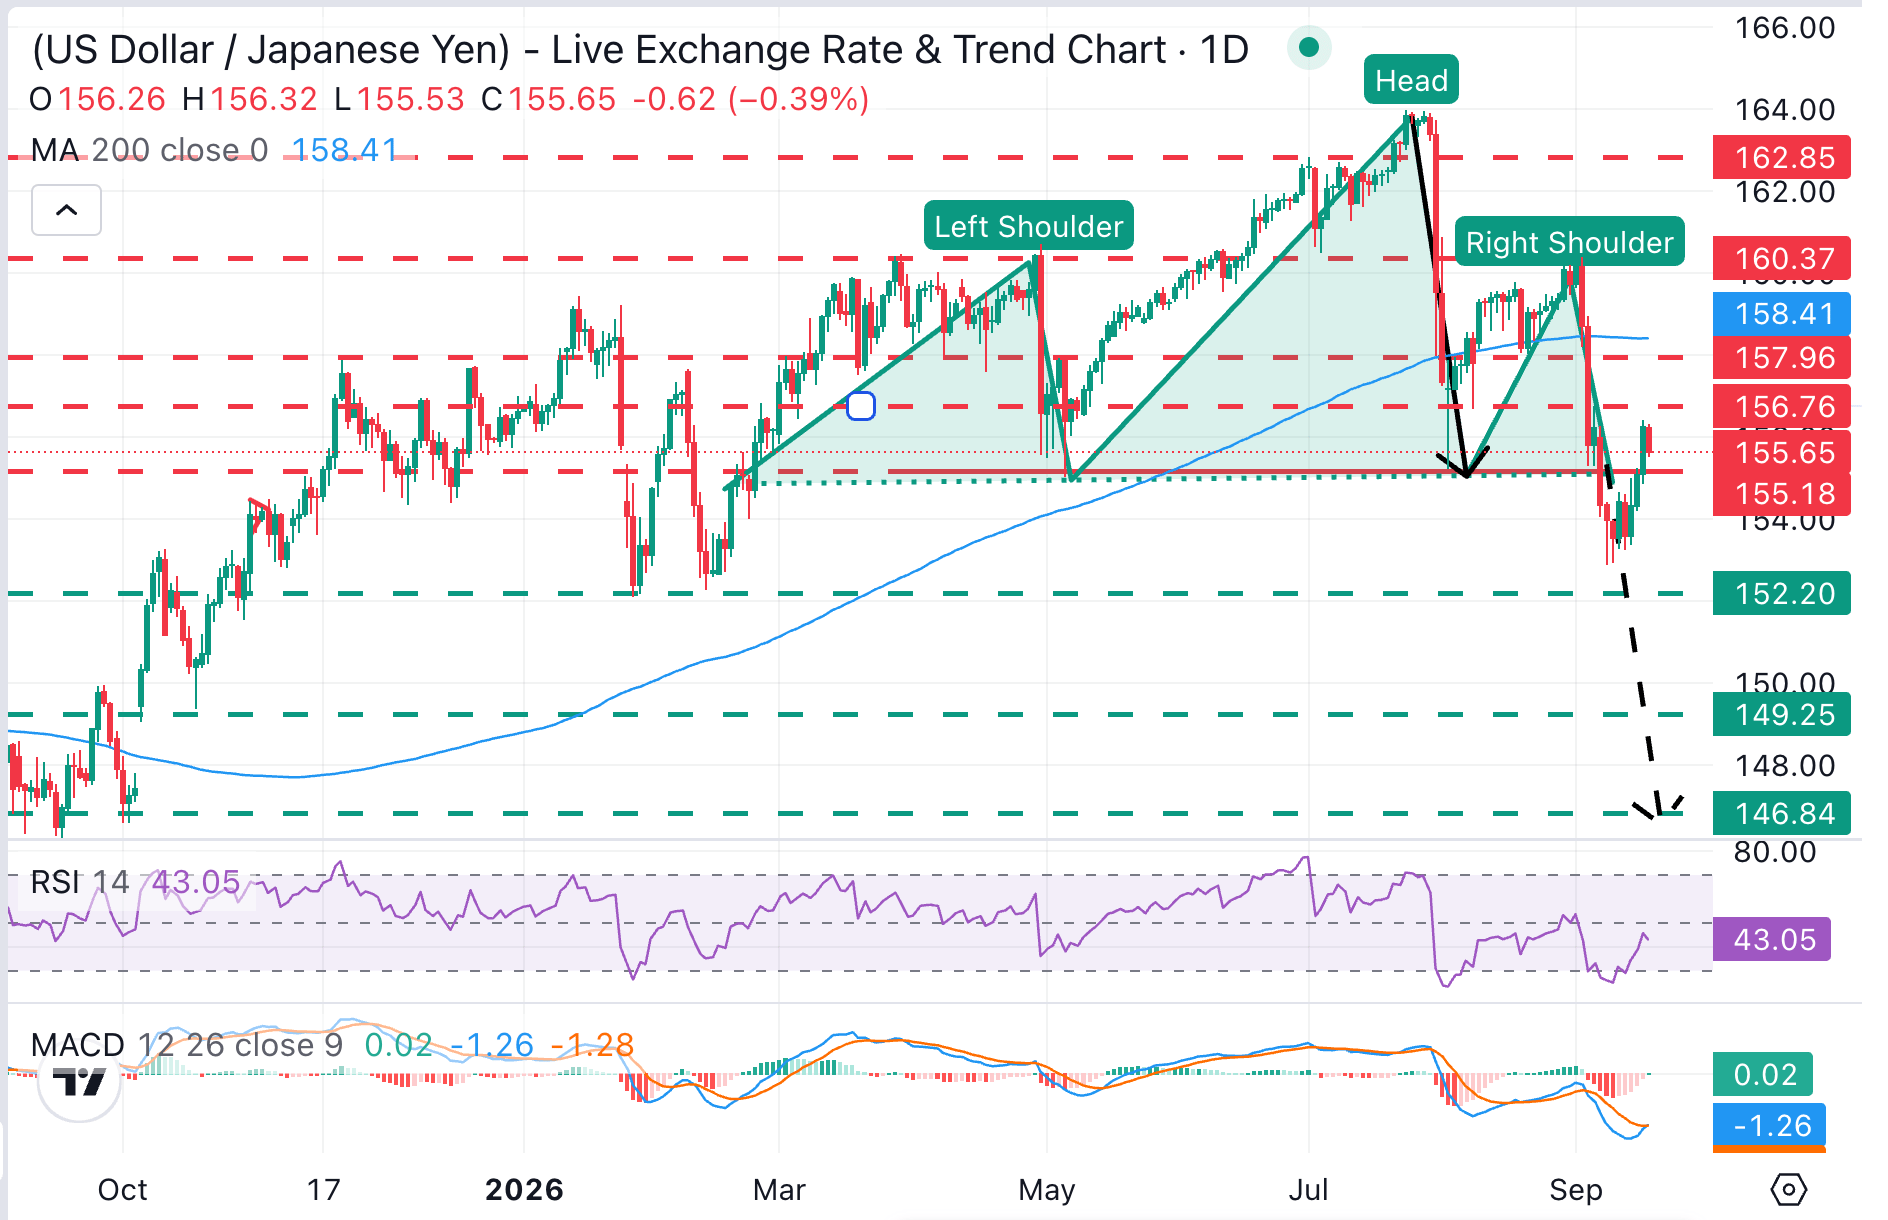
在美聯儲決議後的反彈之後,美元/日元已回到看跌頭肩頂(H&S)形態的頸線之上,但仍難以突破156.75區域此前的支撐轉阻力位,這使得更廣泛的看跌結構保持不變。日線圖上的動量指標支持看跌觀點,因為相對強弱指數(RSI)仍低於50水平,移動平均趨同/背離(MACD)位於零軸下方,表明反彈可能會遭遇賣盤。
多頭需要確認突破前述頭肩頂頸線155.20以及9月4日高點156.76,才能為匯價打開通往此前支撐區附近158.00以及200日簡單移動平均線(SMA)158.41之間區域的道路。
相反,若跌破155.20,將確認頭肩頂形態,並進一步施壓至接近2026年低點152.00的區域。該頭肩頂形態的測量目標位於2025年10月低點附近,即146.60。
中央銀行常見問題(FAQ)
中央銀行的一項關鍵任務是確保一個國家或地區的價格穩定。當某些商品和服務的價格波動時,經濟經常面臨通貨膨脹或通貨緊縮。同一種商品價格的持續上漲意味著通貨膨脹,同一種商品價格的持續下跌意味著通貨緊縮。央行的任務是通過調整政策利率來保持需求。對於美聯儲(Fed)、歐洲央行(ECB)或英格蘭銀行(BoE)等最大的央行來說,其任務是將通脹保持在接近2%的水平。
央行有一個重要的工具可以用來提高或降低通脹,那就是調整基準政策利率,即通常所說的利率。在預先溝通的時刻,央行將發表一份關於其政策利率的聲明,並就維持或改變(降息或加息)利率的原因提供額外的理由。當地銀行將相應地調整其存貸款利率,這反過來將使人們或更難或更容易地利用儲蓄賺錢,或使公司獲得貸款並對其業務進行投資。當中央銀行大幅提高利率時,這被稱為貨幣緊縮。當它降低基準利率時,它被稱為貨幣寬松。
中央銀行通常在政治上是獨立的。央行政策委員會成員在被任命為政策委員會成員之前,要經過一系列的小組討論和聽證會。該委員會的每個成員通常對央行應該如何控製通脹以及隨後的貨幣政策都有一定的信念。那些希望采取非常寬松的貨幣政策,以低利率和廉價貸款來大幅提振經濟,同時滿足於通脹率略高於2%的成員被稱為「鴿派」。那些更希望看到更高的利率來獎勵儲蓄,並希望在任何時候都能抑製通脹的成員被稱為「鷹派」,他們在通脹達到或略低於2%之前是不會罷休的。
通常情況下,每次會議都由一名行長或主席主持,需要在鷹派或鴿派之間達成共識,並在最終投票時擁有最終決定權,以避免在當前政策是否應該調整方面出現50-50的平局。主席將發表演講,這些演講通常可以被現場觀看,在那裏人們將了解當前的貨幣立場和前景。央行將努力在不引發利率、股票或貨幣劇烈波動的情況下推進其貨幣政策。在政策會議之前,所有央行委員都將向市場傳達他們的立場。在政策會議召開的前幾天,直到新政策被傳達之前,委員們被禁止公開談論。這就是所謂的噤聲期。






