


- 歐元兌美元回落至接近 1.1213,因後者反彈。
- 油價走高似乎支撐了美元的反彈。
- 法國財政風險蔓延至其他歐元區國家。
歐元(EUR)在週二歐洲交易時段回吐早前對美元(USD)的漲幅,並在 1.1213 附近持平。由於油價進一步上漲推動美元強勁反彈,這一主要貨幣對回落。
在歐洲交易時段,衡量美元兌六種主要貨幣價值的美元指數(DXY)從日內低點 101.74 反彈至接近 101.91。不過,DXY 仍下跌 0.13%。
WTI 原油價格跳漲 2.15%,至接近 100.20 美元,創一個多月以來的最高水平。中東持續衝突,以及伊朗威脅將封鎖範圍擴大至其他海上航線,提升了油價的風險溢價。
更高的油價打破了全球通脹預期的錨定,這種情景增加了央行加息的可能性。
由於市場對人工智能(AI)相關樂觀情緒的擔憂,美元在過去一週表現不佳。
三菱日聯金融集團(MUFG)分析師指出,美國金融市場一直是"由 AI 相關樂觀情緒推動的強勁海外投資者需求的主要受益者"。他們指出,海外投資者在截至 7 月的 12 個月內購買了"9,420 億美元的美國股票,而同期美國公司債券的購買額則大幅增加至 4,520 億美元"。MUFG 認為,這些"可觀的資金流入凸顯出,美元日益與投資者在美國金融市場尋求更高回報的需求掛鉤,而不再僅僅受益於其傳統的避險地位"。不過,他們警告稱,"如果市場對 AI 的情緒惡化,這種動態也會使美元更容易出現逆轉。"
與此同時,法國財政動盪蔓延至歐元區其他國家,削弱了歐元的吸引力。
德意志銀行分析師指出,最新一輪法國政治動盪如何波及歐洲市場,並表示"圍繞法國債務的市場擔憂也蔓延至其他國家和資產類別。"他們指出,"義大利 10 年期國債收益率相對德國國債的利差當日也上升了 +4.7 個基點,至 111 個基點,而西班牙的利差則上升了 +1.2 個基點,至 62 個基點。"
歐元/美元技術分析
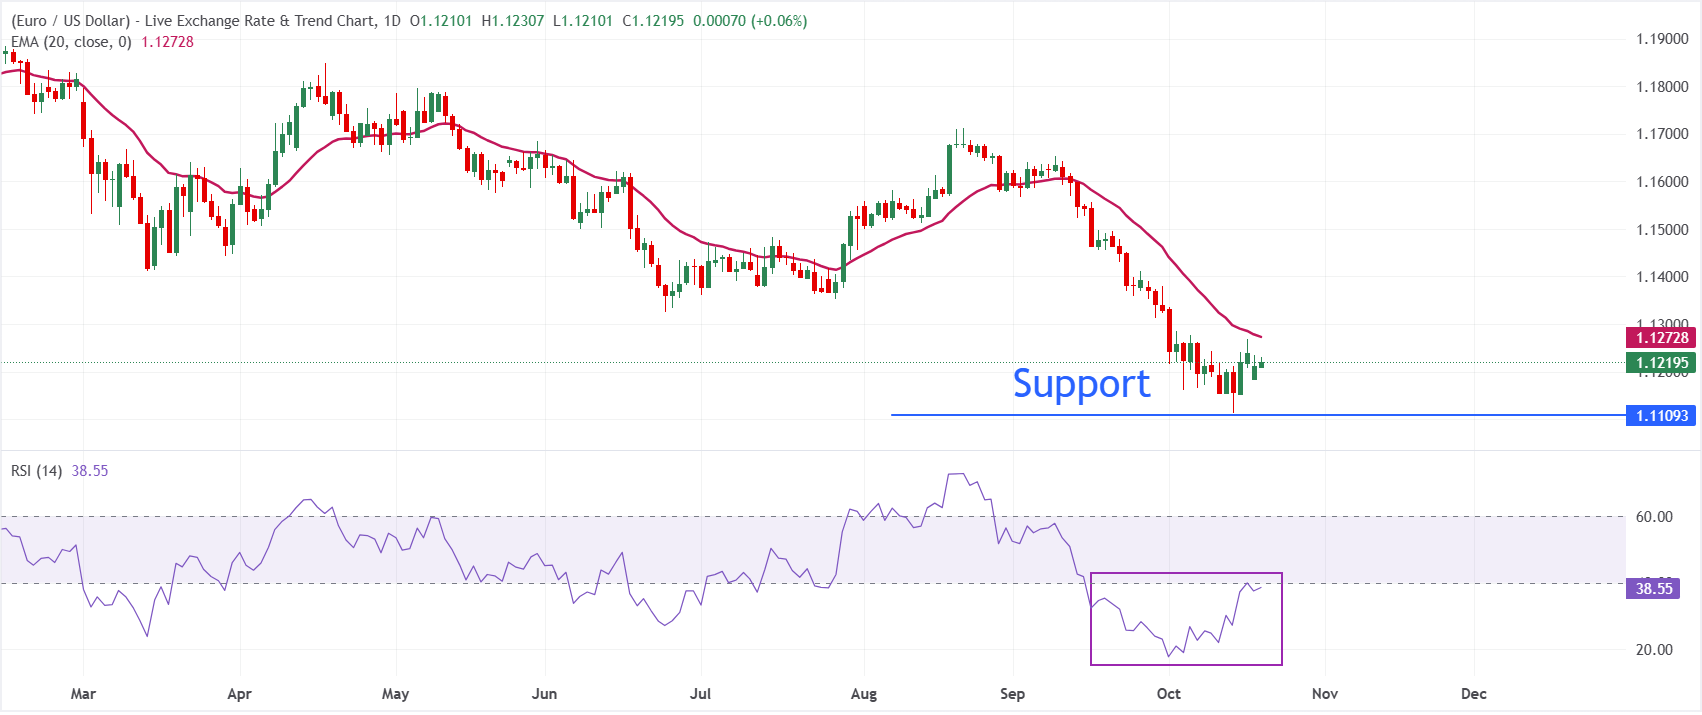
在日線圖上,歐元/美元交投於 1.1219,維持短期看跌基調,因為其仍低於 1.1273 的 20 週期指數移動平均線(EMA)。該貨幣對未能重新站上這條短期 EMA,表明反彈正受到上方供應壓制,而 14 日相對強弱指數(RSI)位於 38.5,仍低於中性 50 線,暗示下行壓力仍在,而非出現明確復甦。
上行方面,初步阻力位於 1.1273 的 20 週期 EMA,若要緩解當前看跌傾向並為更持續的反彈打開空間,必須突破該水平。在重新站上該水平之前,價格走勢在接近 EMA 時可能仍易遭遇新的賣盤,而圖表上附近缺乏技術支撐,也強化了若賣方重新掌控局面,匯價進一步下滑的風險。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
美元常見問題(FAQ)
美元(USD)是美國的官方貨幣,也是許多其他國家的「事實上」貨幣,與當地紙幣一起流通。根據 2022年的數據,美元是世界上交易量最大的貨幣,占全球外匯交易額的88%以上,平均每天交易6.6萬億美元。第二次世界大戰後,美元取代英鎊成為世界儲備貨幣。在其歷史上的大部分時間裏,美元都是由黃金支撐的,直到1971年布雷頓森林協定(Bretton Woods Agreement)廢除了金本位製。」
「影響美元價值的最重要的單一因素是貨幣政策,這是由美聯儲(Fed)決定的。美聯儲有兩項任務:實現物價穩定(控製通脹)和促進充分就業。它實現這兩個目標的主要工具是調整利率。當物價上漲過快,通貨膨脹率高於美聯儲2%的目標時,美聯儲將加息,這有助於美元升值。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率,這將給美元帶來壓力。」
在極端情況下,美聯儲還可以印更多美元,實施量化寬松政策。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,用於信貸枯竭,因為銀行不願相互放貸(出於對交易對手違約的擔憂)。當僅僅降低利率不太可能達到必要的效果時,這是最後的手段。這是美聯儲在2008年金融危機期間對抗信貸緊縮的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元主要從金融機構購買美國政府債券。量化寬松通常會導致美元走軟。」
量化緊縮(QT)是一個相反的過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於新的購買。這通常對美元有利。





