美國勞工統計局(BLS)週二報告稱,以消費者物價指數(CPI)變化衡量的美國10月月度通膨率為0.4%。這一數據低於9月公布的0.6%增幅,但高於市場預期的0.3%。
同期,不包括波動較大的能源和食品價格的核心CPI上漲0.3%,與9月的增幅持平,並高於分析師預估的0.2%。
由於政府停擺期間(2025年10月1日至2025年11月12日)未進行數據收集,導致缺少2025年10月的月度數據,因此本次報告未包含年度通膨數據。
美國10月通膨數據公布後的市場反應
在月度CPI數據公布後,美元(USD)繼續走強。截至發稿時,美元指數當日上漲0.3%,報102.00。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 澳元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.31% | 0.32% | 0.29% | 0.24% | 0.69% | 0.28% | 0.33% | |
| EUR | -0.31% | 0.00% | -0.02% | -0.05% | 0.37% | -0.01% | 0.02% | |
| GBP | -0.32% | -0.01% | -0.04% | -0.06% | 0.36% | -0.03% | 0.01% | |
| JPY | -0.29% | 0.02% | 0.04% | -0.03% | 0.40% | -0.00% | 0.04% | |
| CAD | -0.24% | 0.05% | 0.06% | 0.03% | 0.44% | 0.03% | 0.08% | |
| AUD | -0.69% | -0.37% | -0.36% | -0.40% | -0.44% | -0.39% | -0.36% | |
| NZD | -0.28% | 0.01% | 0.03% | 0.00% | -0.03% | 0.39% | 0.04% | |
| CHF | -0.33% | -0.02% | -0.01% | -0.04% | -0.08% | 0.36% | -0.04% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
以下部分於GMT時間09:00作為10月通膨數據的預覽發布。
- 預計美國消費者物價指數10月環比將上升0.3%。
- 預計月度核心CPI通膨率將從9月的0.3%放緩至0.2%。
- 通膨報告,加上地緣政治頭條和股市走勢,可能在短期內影響美元估值。
美國勞工統計局(BLS)將於週二公布10月消費者物價指數(CPI)數據,隨著投資者重新評估美聯儲(Fed)的利率前景,這一發布可能會影響美元(USD)的估值。
由於政府停擺期間(2025年10月1日至2025年11月12日)未進行數據收集,導致缺少2025年10月的月度數據,因此本次報告不會包含大多數CPI系列的12個月百分比變化。
"對於大多數CPI系列,BLS無法公布2025年10月的指數。因此,對於缺少2025年10月數據的指數,BLS將不會公布2026年10月的12個月百分比變化,"BLS在一份新聞稿中指出。
按月計算,預計總體 CPI 將在 9 月份錄得 0.6% 的增幅後上升 0.3%,而核心 CPI 預計將上升 0.2%,前一個月為 0.3%。
德意志銀行經濟學家認為,即將公布的美國通膨數據將明顯放緩。他們指出,"總體 CPI 將環比上升 0.20%,低於此前的 0.65%,核心 CPI 也將在上次 0.33% 的基礎上上升 0.20%。"儘管預計數據將偏軟,但該行團隊"繼續預計,除非金融條件進一步顯著收緊,否則 12 月和 3 月的 FOMC 會議將加息 25 個基點。"
美國消費者物價指數報告將如何影響歐元/美元?
根據 CME FedWatch 工具,市場目前認為美聯儲(Fed)在年內最後一次會議上再加息 25 個基點(bps)的概率約為 80%。
在 10 月份美聯儲決定將利率維持在 3.75%-4.00% 區間不變後的新聞發布會上,美聯儲主席凱文-沃什(Kevin Warsh)將勞動力市場狀況描述為"積極",並補充說,政策制定者之間的討論主要集中在物價穩定這一使命上。10 月份就業報告證實了勞動力市場的強勁,非農就業人數(NFP)增加 16.5 萬人,失業率降至 4.1%,儘管勞動參與率有所上升。
與此同時,受共和黨在中期選舉中失利後,市場對中東衝突通過外交途徑解決的樂觀情緒升溫,上週原油價格大幅下跌。儘管這一近期跌勢不會反映在 10 月份通膨數據中,但如果月度 CPI 明顯意外下行,錄得 0.1% 或更低,再加上能源價格持續下滑,市場參與者可能會不再計入 12 月加息。在這種情況下,美元(USD)可能會突然承壓,並幫助歐元/美元在短期內積聚看漲動能。
相反,如果數據達到或高於市場預期,同時與伊朗的停火談判缺乏進展,則可能強化下個月加息的預期。不過,市場倉位顯示,在這種情況下,美元的上行空間可能仍然有限,從而為歐元/美元短暫的看跌反應鋪平道路。
與此同時,股市走勢也可能進一步影響美元估值,並左右歐元/美元的表現。科技股持續拋售可能支撐美元,即便通膨數據偏軟並強化美聯儲謹慎收緊政策的路徑,也會限制歐元/美元的漲幅。
荷蘭國際集團(ING)策略師認為,近期美元走強在很大程度上取決於風險情緒,他們指出,"我們認為,本週美元反彈需要風險規避情緒持續下去。"他們警告稱,"與短期市場驅動因素相比,上週五的走勢看起來有些過度延伸",如果市場緊張情緒緩解,"存在一定的溫和回調風險"。儘管如此,ING 認為更廣泛的背景仍然有利於美元,因為"宏觀故事"
"我們預計明天公布的 10 月美國 CPI 將環比上升 0.3%,總體 CPI(市場預期 0.3%)和核心 CPI(0.3%)均如此,"他們補充道,並指出這樣的結果"應有助於鞏固市場對 12 月美聯儲加息的預期(已計入 19 個基點),使掉期曲線更能抵禦其他股市衝擊。"
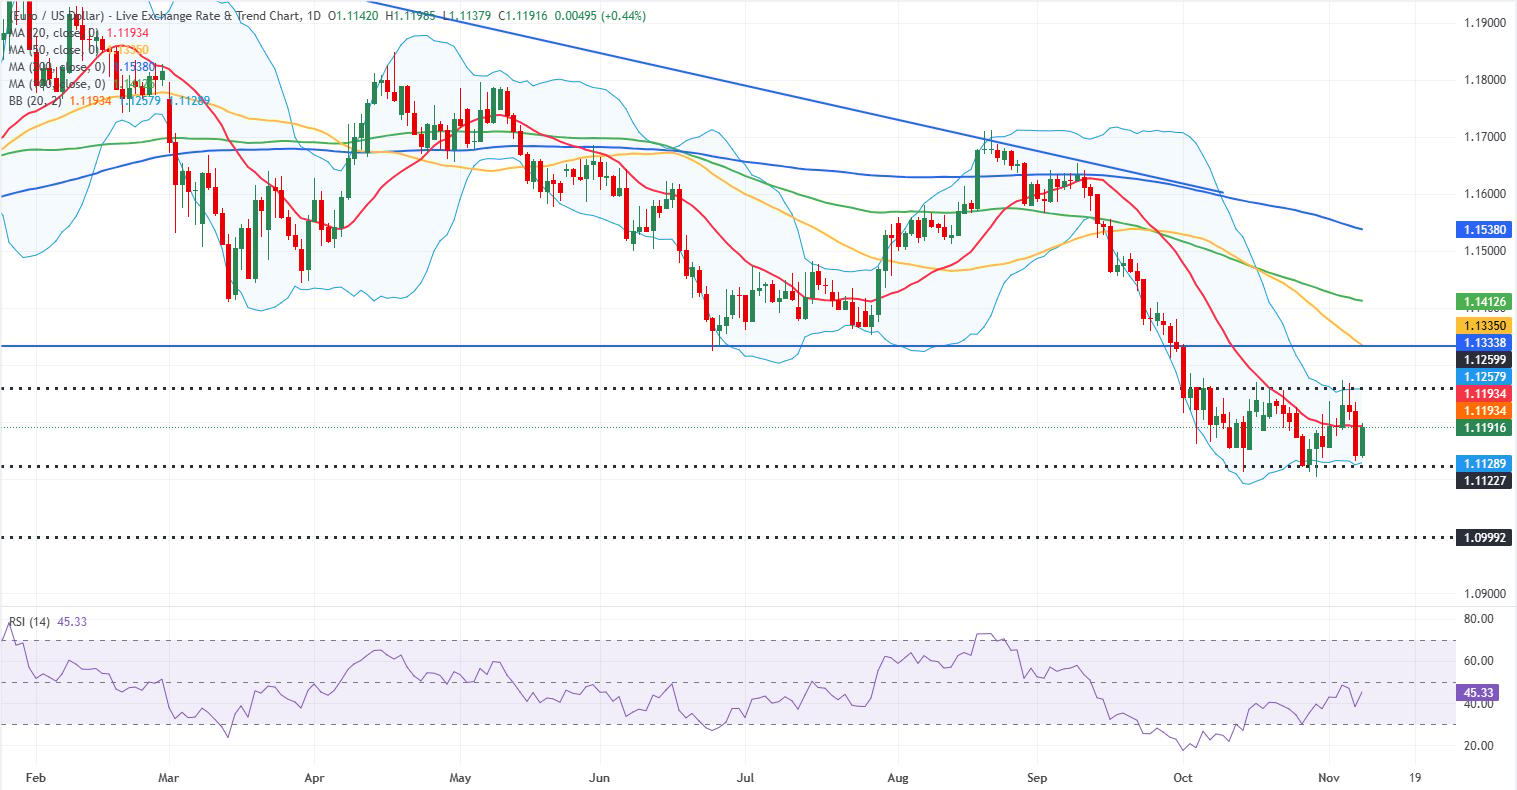
歐洲時段主管分析師 Eren Sengezer 對歐元/美元的技術前景作簡要分析:
"自 10 月初以來,歐元/美元一直在相對狹窄的區間內波動。在上週中期選舉後的反彈中,日線圖上的相對強弱指數(RSI)回升至 50 附近,但未能突破這一水平,凸顯出買家的猶豫。"
"上行方面,1.1260(布林帶上軌,靜態水平)將構成首個阻力位,其後是 1.1335(50 日簡單移動平均線(SMA),靜態水平)和 1.1410(100 日 SMA)。下行方面,首個支撐位可能位於 1.1130(布林帶下軌,靜態水平)。如果該支撐失守並被確認轉為阻力,技術性賣盤可能入場,並打開進一步跌向 1.1000(靜態水平,整數關口)的空間。"
通貨膨脹常見問題(FAQ)
通貨膨脹衡量的是一籃子有代表性的商品和服務價格的上漲。總體通貨膨脹通常以月比(MoM)和年比(YoY)為基礎的百分比變化來表示。核心通貨膨脹不包括食品和燃料等波動較大的因素,這些因素可能因地緣政治和季節性因素而波動。核心通脹是經濟學家關註的數字,也是央行的目標水平,央行的任務是將通脹保持在可控水平,通常在2%左右。
消費者價格指數(CPI)衡量一籃子商品和服務在一段時間內的價格變化。它通常以月環比(MoM)和年同比(YoY)的百分比變化來表示。核心CPI是各國央行的目標,因為它不包括波動較大的食品和燃料投入。當核心CPI高於2%時,通常會導致更高的利率,反之亦然,當它低於2%時。由於較高的利率對貨幣有利,較高的通貨膨脹通常會導致貨幣走強。當通脹下降時,情況正好相反。
一個國家的高通貨膨脹會推高其貨幣的價值,盡管這似乎有悖常理,反之亦然。這是因為央行通常會提高利率以對抗更高的通脹,這會吸引更多的全球資本流入,這些投資者正在尋找一個有利可圖的投資場所。
「以前,黃金是投資者在高通脹時期轉向的資產,因為它能保值,雖然投資者在市場極端動蕩時期仍然會購買黃金,因為它具有避險屬性,但大多數時候並非如此。這是因為當通脹高企時,央行會提高利率來對抗通脹。較高的利率對黃金來說是負面的,因為相對於有息資產或將錢存入現金存款賬戶,它們增加了持有黃金的機會成本。另一方面,較低的通脹往往對黃金有利,因為它會降低利率,使這種明亮的金屬成為更可行的投資選擇。」