


美聯儲(Fed)9月15日至16日會議的所有與會者都支持加息25個基點,而大多數人認為,到今年年底前再次加息可能是合適的。會議紀要顯示,政策制定者越來越關注通脹上行風險、經濟韌性以及強勁的人工智能投資可能會加大需求壓力。
與會者普遍認為,通脹仍然處於高位,而勞動力市場接近充分就業。幾乎所有人都認為通脹風險偏向上行,其中一些人表示,這些風險最近變得更加明顯。就業市場風險被視為大致平衡,這讓聯準會有更大空間專注於恢復物價穩定。
幾位官員警告稱,人工智能建設最終可能推動總需求超過供給,從而對價格形成額外的上行壓力。工作人員的經濟前景也比7月時更為樂觀,這強化了經濟能夠承受進一步政策緊縮的觀點。在此背景下,大多數與會者認為,到年底前再次加息可能是合適的。
儘管長期美債收益率近期上升,金融狀況仍被認為對增長具有支持作用。少數與會者表示,美國國債市場運行平穩,同時他們強調為市場壓力事件做好準備的重要性。
總體而言,會議紀要強化了鷹派政策傾向:9月的加息獲得一致支持,如果通脹未能放緩,進一步收緊仍是最可能的路徑。
市場反應
週三美元維持良好買盤,推動美元指數(DXY)繼續守在102.00關口上方,因投資者繼續評估最新公布的美聯儲會議紀要。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 歐元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.56% | 0.47% | -0.09% | 0.36% | 0.27% | 0.37% | 0.16% | |
| EUR | -0.56% | -0.09% | -0.62% | -0.21% | -0.29% | -0.17% | -0.41% | |
| GBP | -0.47% | 0.09% | -0.54% | -0.11% | -0.20% | -0.09% | -0.30% | |
| JPY | 0.09% | 0.62% | 0.54% | 0.43% | 0.36% | 0.48% | 0.24% | |
| CAD | -0.36% | 0.21% | 0.11% | -0.43% | -0.08% | 0.04% | -0.18% | |
| AUD | -0.27% | 0.29% | 0.20% | -0.36% | 0.08% | 0.09% | -0.11% | |
| NZD | -0.37% | 0.17% | 0.09% | -0.48% | -0.04% | -0.09% | -0.25% | |
| CHF | -0.16% | 0.41% | 0.30% | -0.24% | 0.18% | 0.11% | 0.25% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
以下部分最初作為9月16-17日會議美聯儲會議紀要的預覽,於GMT時間16:30發布。
- 美聯儲會議紀要預計將為貨幣緊縮週期的幅度和時機提供一些線索。
- 低於預期的價格壓力和令人失望的就業數據削弱了市場對連續加息的希望。
- 期貨市場定價顯示,10 月加息的概率為 20%,年底前至少加息一次的概率為 80%。
美國聯邦儲備委員會(Fed)將於週三公佈 9 月聯邦公開市場委員會(FOMC)會議紀要。投資者迫切希望從中獲得一些細節,以便在 9 月批准三年來首次加息後,了解央行緊縮週期的幅度和時機。
FOMC 符合預期,在 9 月一致決定將聯邦基金利率上調 25 個基點至 3.75%-4.00% 區間。主席凱文-沃什(Kevin Warsh)出人意料地發表了毫不含糊的鷹派言論,考慮到他本就不願給出過多前瞻性指引。這重申了投資者對該行獨立性的信心,並推動美元全面上漲。
沃什在決議後的新聞發布會上表示,通脹"過高且持續時間過長"。貨幣政策聲明認可了這一觀點,並重申委員會致力於實現物價穩定,並採取貨幣政策"支持更及時地回到委員會 2% 的目標"。
聲明還強調了美國勞動力市場的強勁表現,這提升了市場對連續加息的預期。然而,上週公佈的數據已削弱了這些希望,投資者將分析會議紀要,以確認 12 月加息,此前他們幾乎已排除了本月晚些時候採取緊縮舉措的可能性。
通脹和勞動力數據削弱了 10 月加息的希望
美國個人消費支出(PCE)價格指數顯示,8 月通脹保持穩定,這為該行爭取了一些時間,以便在進一步收緊貨幣政策之前更好地評估 9 月加息的影響。除此之外,9 月非農就業數據也讓人們對勞動力市場的整體強勁程度產生了一些懷疑,進一步強化了下次會議按兵不動的理由。
不過,經濟活動依然穩健。美國 ISM 服務業採購經理人指數(PMI)有所放緩,但仍處於與商業活動強勁擴張相一致的水平,反映出強勁的需求和就業改善。GDPNow 的數據顯示,美國經濟第三季度年化增長率加速至 3.7%,高於上一季度的 2.2%,為緊縮週期提供了理想情景。
因此,問題在於時機,尤其是在美聯儲官員發出混合信號之後。芝加哥聯儲主席奧斯坦-古爾斯比(Austan Goolsbee)上週表示,目前通脹比勞動力市場擔憂更重要,而達拉斯聯儲主席洛里-洛根(Lorie Logan)則表示,需要進一步加息才能將通脹拉回目標水平。另一方面,美聯儲負責監管的副主席米歇爾-鮑曼(Michelle Bowman)表示,今年沒有迫切需要進一步加息,而紐約聯儲主席約翰-威廉姆斯(John Williams)也支持這一觀點。
荷蘭國際集團(ING)分析師將最新數據描述為略偏鷹派,"但不足以實質性改變美聯儲敘事。"在他們看來,"只要 9 月核心 CPI(10 月 14 日公佈)環比增幅為 0.2%,市場很可能會繼續接受 10 月按兵不動的預期,而這也是市場共識逐漸趨同的水平。"ING 重申,"12 月加息仍是基準情景",這使得美元(USD)的風險仍偏向上行。
FOMC會議紀要何時公布,又會如何影響美元?
聯邦公開市場委員會(FOMC)將於GMT時間週三18:00公佈9月15-16日貨幣政策會議紀要。
該行將利率上調了25個基點,並暗示未來還會進一步加息,但近期數據削弱了市場對連續加息的希望。芝加哥商品交易所(CME)美聯儲觀察工具(FedWatch Tool)的數據顯示,市場預計該行本月晚些時候維持利率不變的概率為78%,高於上週的50%。不過,市場對年底前再次加息的預期幾乎沒有變化,仍約為85%。
對美聯儲收緊政策的預期,加上美國經濟例外論、對高油價的擔憂——這正在拖累大多數美元競爭貨幣——以及最重要的、將焦點轉向歐元區的債券拋售,自9月初以來推動美元走強。衡量美元兌六種主要貨幣價值的美元指數(DXY)在過去四週上漲了約3.4%,觸及102.50的18個月高點。
在此背景下,市場預計9月會議紀要將確認通脹仍是該行貨幣政策計劃的重中之重,這將進一步增加12月加息的理由。
不過,對美元的影響可能有限,因為該報告早於上週公布的個人消費支出(價格指數)和非農就業報告。從這個意義上說,下週公布的美國消費者物價指數(CPI)和生產者物價指數(PPI)可能影響更大,因為它們可能為下次會議的結果定下基調。
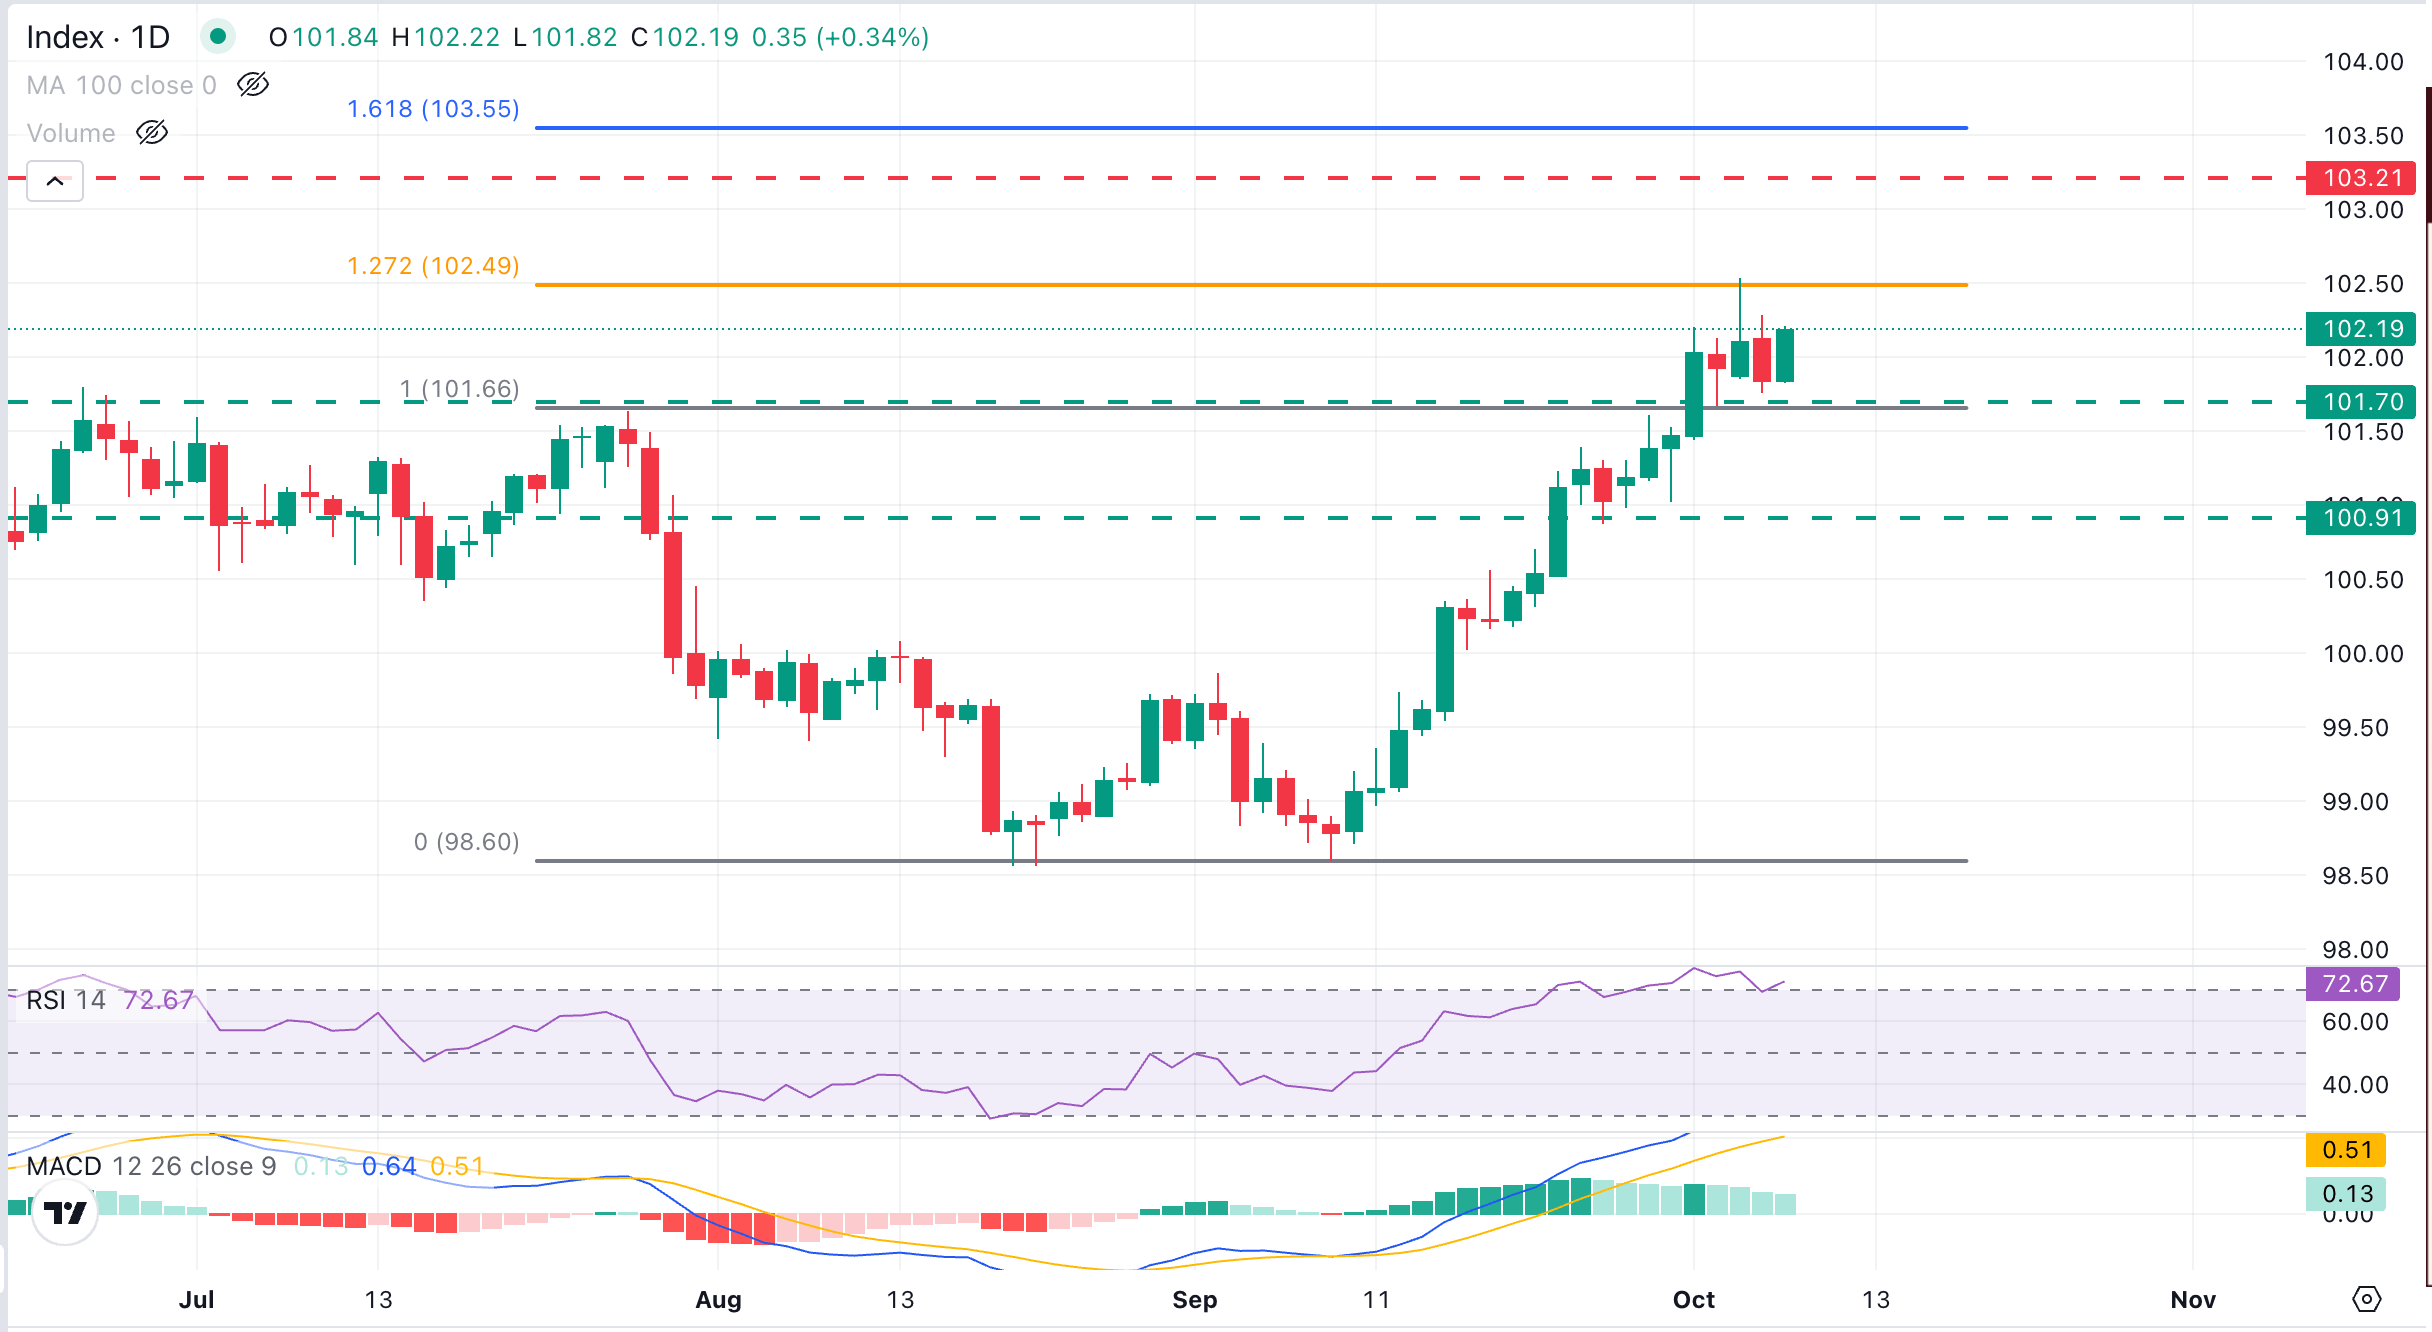
日線圖顯示,美元指數(DXY)自9月初低點以來穩步運行於上升通道中,儘管處於超買區域的相對強弱指數(RSI)表明應考慮盤整甚至一定程度的回調。移動平均趨同/背離(MACD)仍處於正值區域,這表明回調可能會吸引買盤。
美元指數多頭在102.50區域遭遇了7月至8月看跌週期127.7%斐波那契回撤位的阻力。進一步上行,103.20區域(2025年3月低點)這一前支撐轉阻力位可能會在該週期161.8%斐波那契阻力位103.60區域之前提供一些阻力。
迄今為止,下行嘗試仍受限於101.80區域附近的去年年內高點上方。若跌破該水平並出現看跌反應,9月25日低點100.90區域將成為焦點,隨後是心理關口100水平。






