美元(USD)正面臨不斷變化的宏觀經濟敘事,市場焦點在短期美聯儲(Fed)政策預期、能源價格動態以及股市表現不佳之間輪動。儘管美元繼續從美國國內活動的韌性和具有吸引力的收益率套利特徵中獲得潛在支撐,但隨著美國國債收益率下滑以及原油價格跌向每桶90美元,美元作為輕鬆避險貨幣的地位正受到挑戰。投資者在權衡即將公佈的通脹數據與市場已基本計入的12月美聯儲加息之間,ING、TD Securities和MUFG的機構策略師正在討論當前美元疲軟究竟只是年末的小幅盤整,還是2027年更廣泛週期性轉折的前奏。
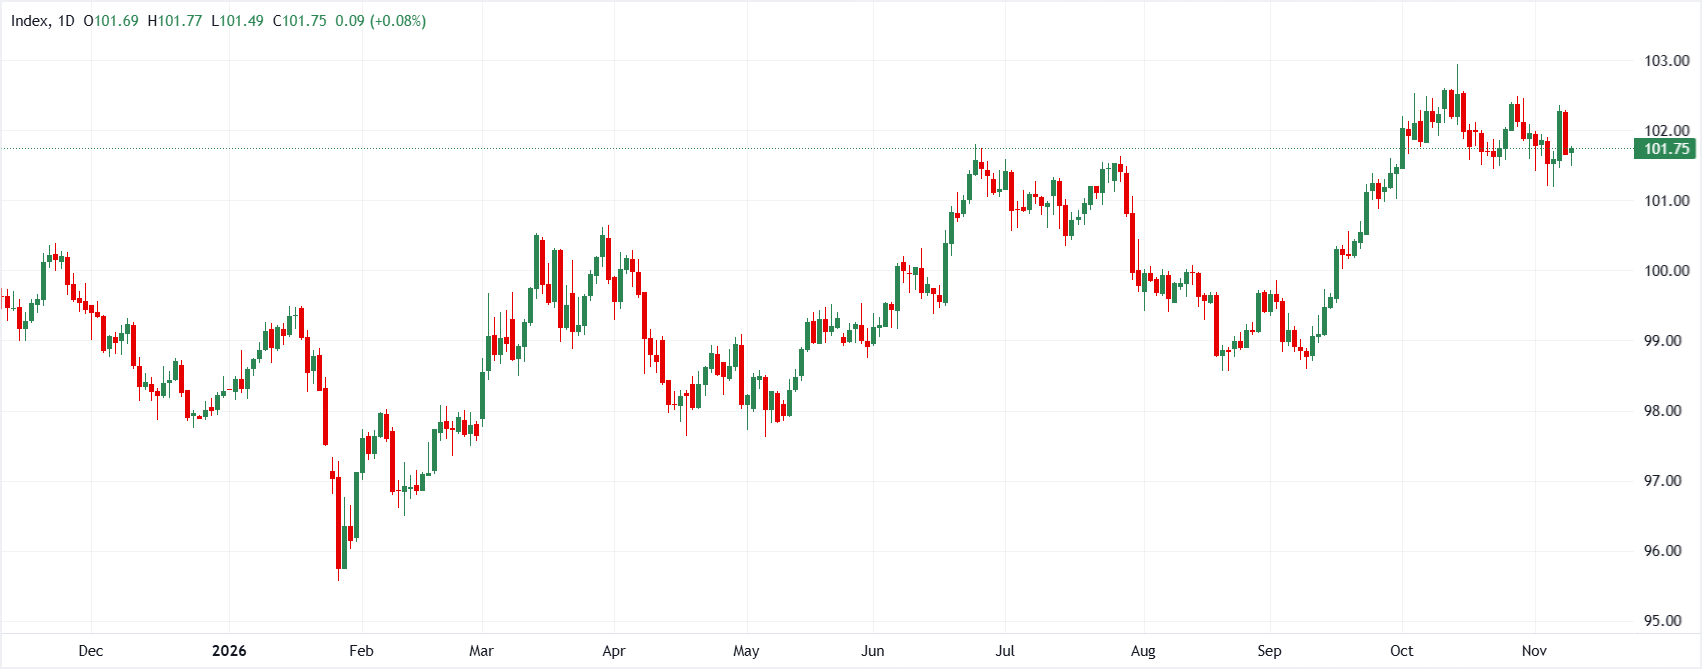
ING預計鷹派美聯儲將在2027年第一季度前支撐美元,隨後第二季度通脹回落
ING的Chris Turner維持對美元短期前景的支撐性看法,預計美國經濟強勁增長以及高於3%的頑固通脹將使美聯儲在2027年第一季度前繼續釋放進一步收緊政策的威脅。不過,ING預計第二季度將出現明確轉折,因為基數效應將使整體通脹回落至美聯儲2%的目標附近,從而推動短端美國利率走低。
"美元應繼續受到美國強勁增長、高通脹以及美聯儲在明年春季前威脅收緊政策的支撐,隨後隨著通脹回落而走弱... 我們的基準判斷是假設美聯儲在第一季度保持鷹派立場,因為不錯的美國增長和高於3%的通脹使貨幣市場繼續計入延長緊縮週期的風險... 到第二季度,這一局面將發生轉變,屆時能源驅動的基數效應將從整體通脹中退出,而美聯儲2%的通脹目標回歸將使短端美國利率顯著走低。"
TD Securities認為,隨著股市因素轉為看空,美元避險吸引力減弱
TD Securities的Jayati Bharadwaj及其宏觀策略團隊認為,美元已不再是毫不費力的避險資產,並指出在近期全球股市風險偏好回落的階段,美元漲幅有限。儘管美國經濟增長韌性和具有吸引力的套利收益提供了潛在支撐,但相對美國股市表現不佳以及市場已計入的美聯儲鷹派預期意味著美元在年底前仍有小幅下行空間,不過與法國債務風險相關的歐元疲軟將限制美元整體跌幅。
"我們繼續認為,美國與世界其他地區(RoW)相對股市表現是美元整體走勢的主要驅動因素。儘管上週股市風險偏好回落,但美元上行幅度有限,這印證了我們的觀點,即美元已不再是過去那種輕而易舉的避險貨幣……雖然我們預計美元在年底前會有一些小幅下行,但由於歐元仍受法國債務脆弱性的拖累,跌幅可能會受到限制……美元仍受益於有利的外部收支背景、依然具有韌性的美國經濟以及其頗具吸引力的套息收益。不過,股市因素已轉為看空美元。"
MUFG指出美元走軟,收益率下滑和油價走低緩解美聯儲壓力
三菱東京日聯銀行(MUFG)的 Lee Hardman 指出,隨著布倫特原油價格走低以及美國國債收益率下滑減輕了美聯儲的壓力,美元已回吐非農就業數據公佈後的漲幅。儘管金融市場繼續計入 12 月加息,但交易員在關鍵 CPI 通脹數據公佈前,正積極下調對 2027 年進一步收緊政策的預期。
"在週五公佈強勁的非農就業報告後,美元昨日回吐全部漲幅後,隔夜繼續在較弱水平交投……能源價格下跌也有助於壓低政府借貸成本……如果美國與伊朗就結束衝突進一步取得進展,這將有助於維持較低的能源價格,並減輕包括美聯儲在內的主要央行繼續加息的壓力……美國利率市場仍預計美聯儲將按計劃在今年年底 12 月再次加息,但已在下調對 2027 年進一步加息的預期。"
關鍵結論
美元的走勢反映出強勁的美國國內經濟表現與 2027 年貨幣政策動能減弱之間持續存在的拉鋸。雖然ING預計,超過 3% 的通脹率以及美聯儲的鷹派立場將使美元在第一季度繼續獲得堅實支撐,但道明證券(TD Securities)和三菱東京日聯銀行(MUFG)表明,避險需求低迷、能源價格下跌帶來的收益率壓力,以及對 2027 年加息預期的下調,正在限制美元的上行空間,使美元在通脹向目標回落之際有望進入更廣泛的放緩階段。
(本文由人工智能工具協助創建,並由編輯審閱。了解更多。)