


- 金價下跌,強於預期的美國CPI數據引發新一輪拋售。
- 隨著通脹仍遠高於2%目標,市場認為美聯儲再次加息的理由更充分.
- 技術前景仍偏空,黃金/美元交投於50日、100日和200日簡單移動均線(SMA)下方。
黃金(XAU/USD)週三延續盤中跌勢,此前強於預期的美國通脹數據提振了美元(USD)和美國國債收益率。截至發稿時,黃金/美元交投於 4,084 美元附近,日內下跌 1.83%。
9 月消費者物價指數(CPI)月率上升 0.6%,符合預期,並較 8 月 0.4% 的增幅有所加快。總體通脹年率從 3.4% 升至 3.7%,高於 3.6% 的預期。
剔除食品和能源的核心 CPI 月率上升 0.3%,高於 0.2% 的預期,並與 8 月的增速持平。核心 CPI 年率從 2.4% 升至 2.6%,也高於 2.5% 的預期。
追蹤美元兌六種主要貨幣價值的美元指數(DXY)攀升至 102.85 附近,創下自 2025 年 4 月以來的最高水平。美國國債收益率在近期疲軟後也大幅反彈,基準 10 年期收益率上升約 10 個基點(bps)至 5.28%。
美元走強使得海外買家購買金條的成本更高,而更高的收益率則提高了持有這種不產生收益的貴金屬的機會成本。
與中東緊張局勢相關的更高能源價格仍是通脹的關鍵驅動因素。原油供應面臨的持續威脅加大了燃料成本居高不下、並使通脹在更長時間內維持在美聯儲 2% 目標之上的風險。
在此背景下,預計美聯儲將維持限制性貨幣政策立場,貨幣市場加大了對到 2027 年底前再加息三次的押注。根據 CME 美聯儲觀察工具,交易員目前預計 10 月 27-28 日會議上加息的概率為 43%,高於 CPI 數據公布前的 22%,而 12 月加息的概率接近 95%。
紐約聯儲主席約翰·威廉姆斯週二表示,2026年"再加息一次可能是合適的"。不過,他目前認為2027年沒有必要進一步加息,並預計通脹將在明年向央行2%的目標回落。
技術分析:黃金/美元在關鍵日線簡單移動平均線下方維持區間震盪
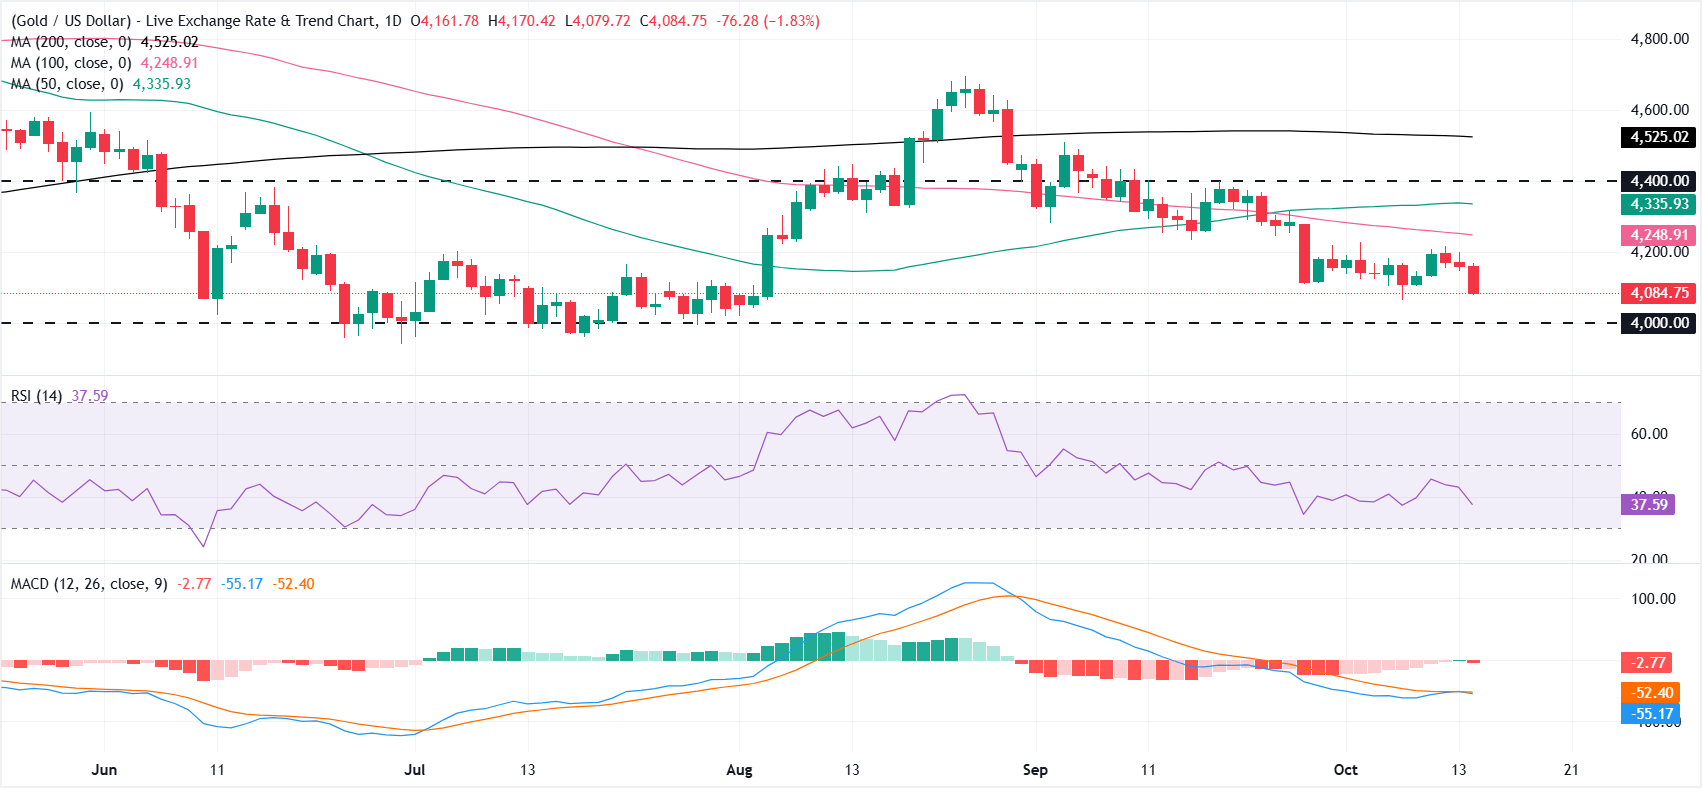
在日線圖上,黃金/美元延續跌勢,跌破 50 日、100 日和 200 日簡單移動平均線(SMA)。動能偏弱,相對強弱指數(RSI)徘徊在 38 附近,移動平均趨同背離(MACD)指標略為負值,表明儘管近期價格走勢陷入區間震盪,但賣方仍略佔上風。
上行方面,初步阻力位於 4,200 美元這一心理關口,隨後是位於 4,249 美元的 100 日 SMA 和位於 4,336 美元的 50 日 SMA。更強勁的反彈將面臨 4,400 美元的水平阻力,之後是位於 4,525 美元的 200 日 SMA。下行方面,若持續跌破 4,100 美元,可能為進一步下探 4,000-3,950 美元支撐區域打開大門。
(本報道的技術分析由AI工具協助撰寫。了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。





