


- Chỉ số DXY tiếp đà tăng lên gần mức 101,40 mức đỉnh kể từ cuối tháng 7 trong bối cảnh các quan chức Fed ủng hộ việc tăng lãi suất.
- Số đơn yêu cầu trợ cấp thất nghiệp lần đầu đạt 197.000, thấp hơn mức dự báo 201.000.
- Dữ liệu đơn đặt hàng hàng hóa lâu bền sẽ được công bố vào thứ Sáu, với dự báo giảm 0,4% sau khi đã tăng 1,1% trước đó.
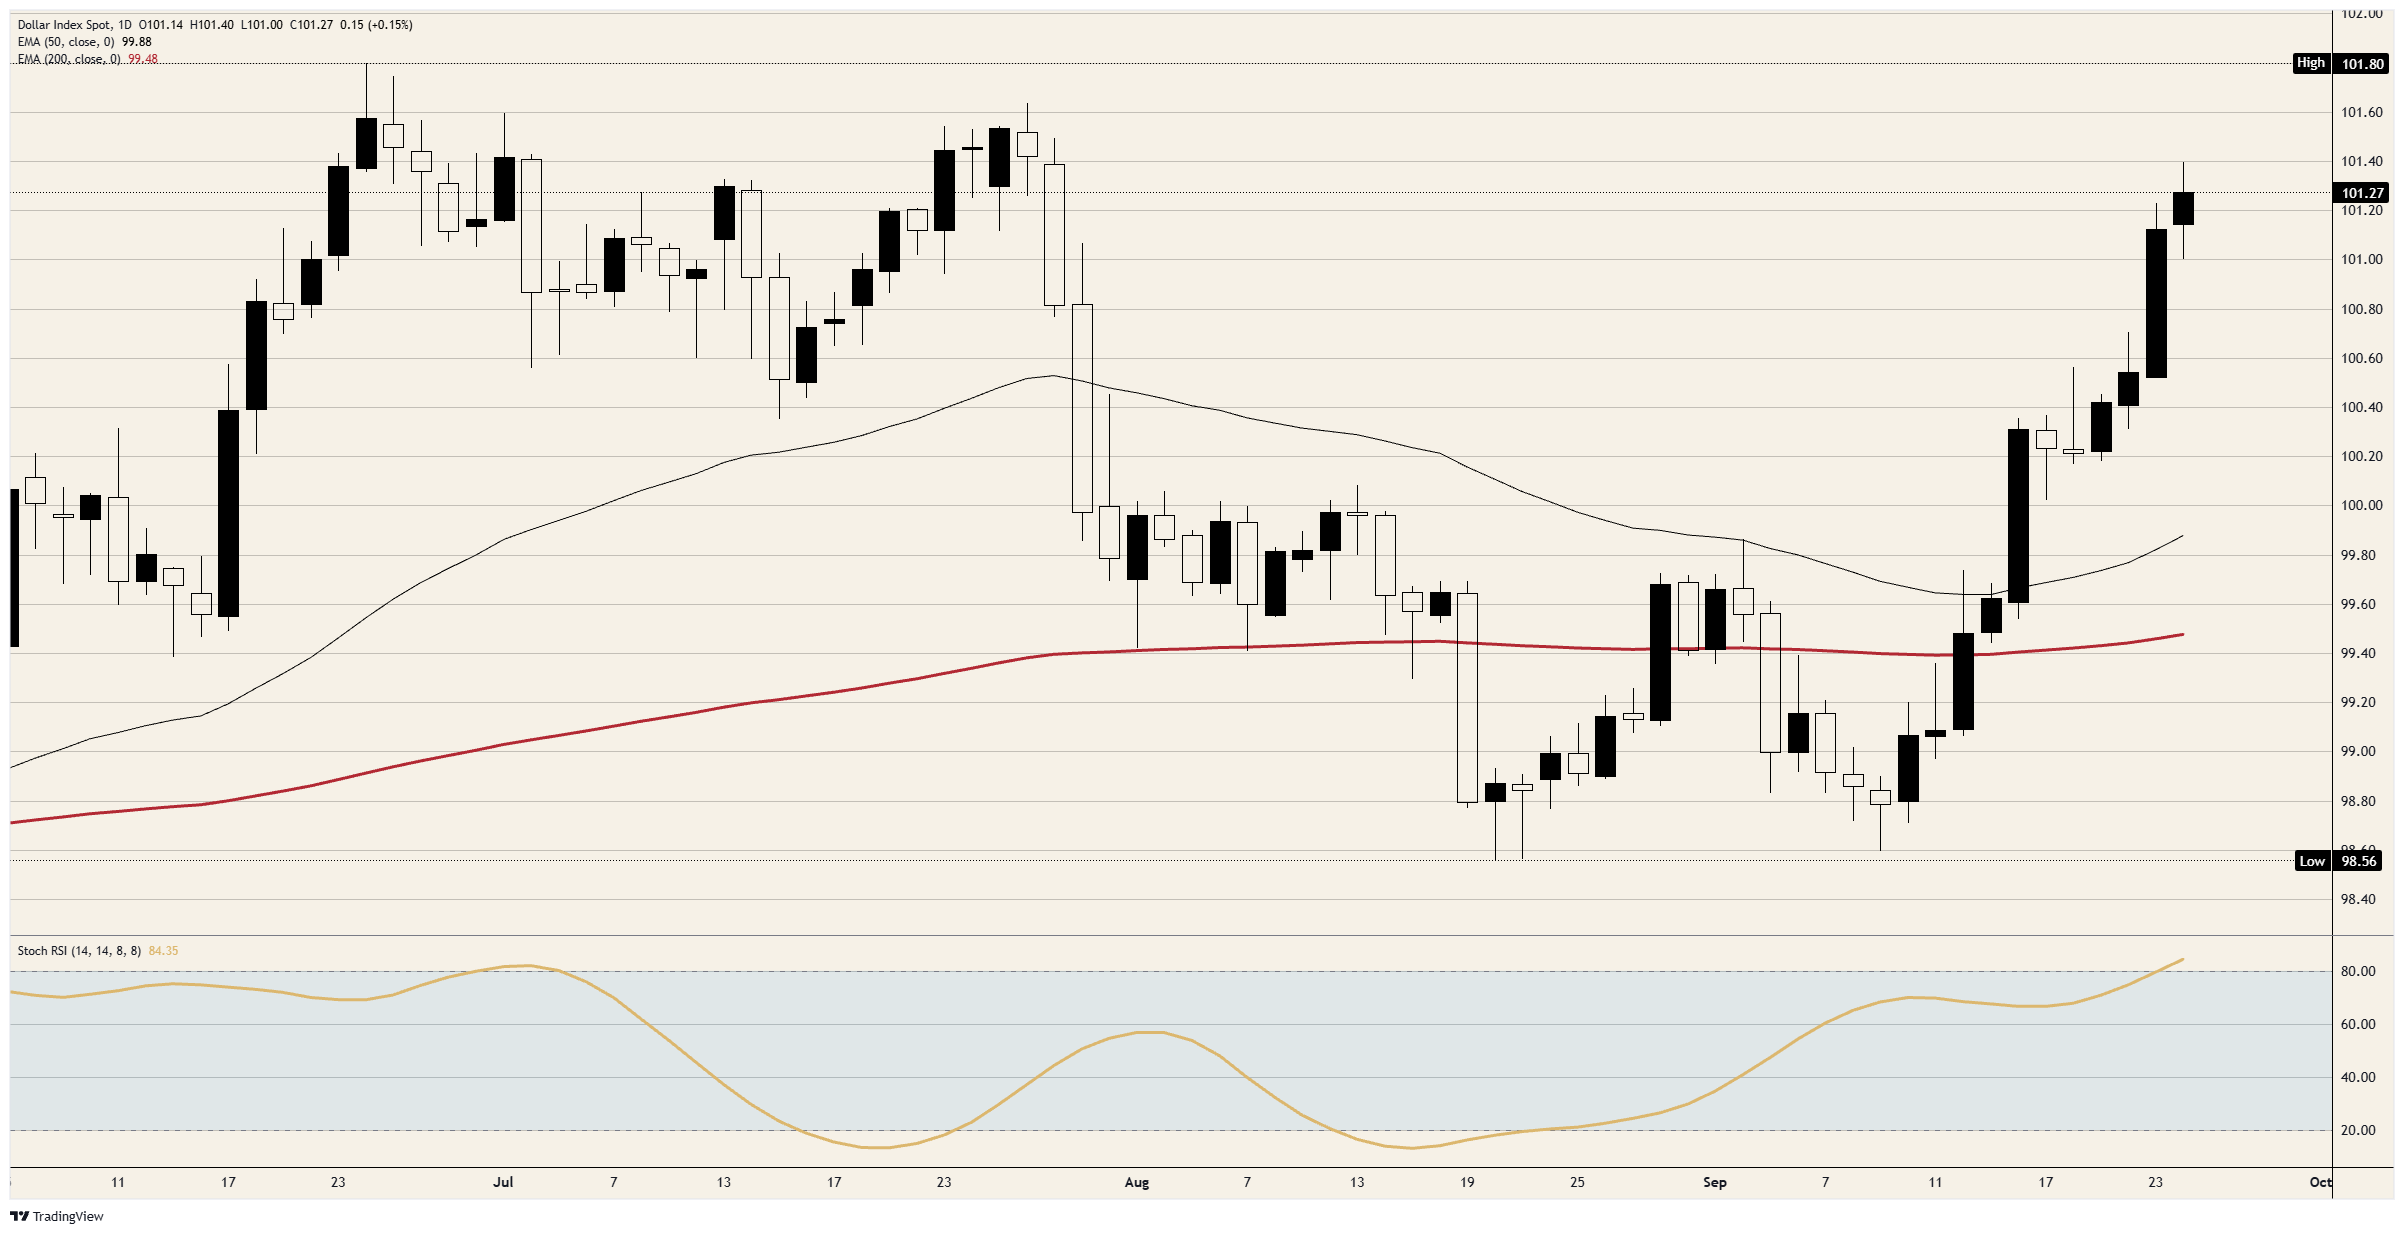
Chỉ số đô la Mỹ đã phục hồi khoảng 90% giá trị đã mất trong khoảng thời gian từ đỉnh tháng 7 đến đáy tháng 8. Chỉ số này đã chạm mốc 101,40 vào thứ Năm mức đỉnh kể từ cuối tháng 7 – và đang hướng tới phiên tăng điểm thứ tư liên tiếp.
Ba quan chức Fed đã phát biểu vào thứ Năm và cả ba đều cho rằng có thể cần thắt chặt chính sách hơn nữa. Thị trường hợp đồng tương lai đã phản ánh kỳ vọng này kể từ khi Fed nâng lãi suất lên phạm vi 3,75-4,00% vào ngày 16 tháng 9. Tuy nhiên, có khả năng Fed còn cách xa bước đi tiếp theo hơn so với những gì đồng Đô la đang phản ánh, mặc dù không ai trong số ba quan chức nói trên đề cập đến điều này.
Số liệu đơn yêu cầu trợ cấp thất nghiệp khả quan hơn dự báo 4.000 đơn, cùng với phát biểu của ba quan chức Fed
Chủ tịch Fed New York, Williams, phát biểu tại London rằng việc kỳ vọng có thêm một đợt tăng lãi suất nữa trong năm nay là điều hợp lý. Chủ tịch Fed Cleveland, Hammack, nhận định rủi ro lạm phát đang nghiêng về phía tăng và cảnh báo rằng lạm phát duy trì trên mức mục tiêu càng lâu thì việc đưa nó trở lại mức 2% sẽ càng khó khăn và tốn kém. Chủ tịch Fed Philadelphia, Paulson người có quyền bỏ phiếu trong năm nay giống như Hammack cho biết có thể cần thêm các đợt tăng lãi suất ở mức độ vừa phải.
Các dữ liệu kinh tế Mỹ không mang lại lý do nào để họ thay đổi quan điểm. Số đơn xin trợ cấp thất nghiệp lần đầu đạt 197.000 (so với dự báo 201.000 và mức 198.000 của tuần trước), trong khi doanh số bán nhà mới tăng 6,4% trong tháng 8 sau khi giảm 4,3% trước đó. Thị trường hợp đồng tương lai đánh giá xác suất cao hơn 50% cho khả năng tăng lãi suất vào tháng 10; một đợt tăng lãi suất nữa sẽ nới rộng khoảng cách về lợi suất giữa tiền gửi bằng đồng Đô la và tiền gửi bằng đồng Euro hay Yên Nhật.
Dữ liệu về đơn đặt hàng sẽ được công bố vào thứ Sáu. Đơn đặt hàng hàng hóa lâu bền được dự báo giảm 0,4% sau khi tăng 1,1%, đơn đặt hàng không bao gồm lĩnh vực vận tải dự kiến tăng 0,6% sau khi tăng 0,4%, cùng với dữ liệu kỳ vọng lạm phát của hộ gia đình từ Đại học Michigan công bố lúc 14:00 GMT với dự báo ở mức 4,6% cho năm tới. Chủ tịch Williams và Chủ tịch Hammack đều dự kiến sẽ có bài phát biểu vào thứ Sáu; do đó, thị trường sẽ lại được lắng nghe quan điểm từ hai quan chức mà họ đã phản ánh vào giá cả từ trước.
Lãi suất tại Nhật Bản đạt mức cao nhất trong 31 năm, nhưng đồng Yên vẫn giảm giá
Một nửa còn lại của biến động này đến từ bên ngoài nước Mỹ. Đồng Euro đã giao dịch ở mức thấp nhất trong hai tháng so với đồng Đô la tại thị trường châu Á vào thứ Năm, trong khi đồng Bảng Anh cũng ở gần mức thấp nhất trong ba tháng. Cặp USD/JPY giao dịch quanh mốc 158,00 khi thị trường Tokyo mở cửa trở lại sau kỳ nghỉ lễ kéo dài ba ngày. Điều này diễn ra bất chấp việc Ngân hàng Trung ương Nhật Bản (BoJ) đã tăng lãi suất lên 1,25% vào ngày 18 tháng 9 – một mức tăng mà giới giao dịch cho là quá nhỏ để khởi đầu cho một chuỗi các đợt tăng lãi suất tiếp theo.
Bộ Tài chính Nhật Bản đã mua vào lượng Yên trị giá 15,4 nghìn tỷ Yên trong khoảng thời gian từ ngày 30 tháng 7 đến ngày 26 tháng 8. Nguy cơ tái diễn hành động này khiến các nhà giao dịch thận trọng hơn khi tỷ giá vượt mốc 158,00 so với tác động từ chính quyết định lãi suất của BoJ. Đồng Euro chiếm 57,6% trọng số của Chỉ số Đô la và đồng Yên chiếm 13,6%; do đó, việc đồng Euro giảm xuống mức thấp nhất trong hai tháng sẽ tác động đến chỉ số này mạnh gấp khoảng bốn lần so với mức biến động tương tự của đồng Yên.
Các mốc quan trọng của Chỉ số Đô la
Kháng cự: Mức đỉnh trong ngày thứ Năm quanh mốc 101,40 là mức cao nhất kể từ cuối tháng 7, nằm ngay dưới đỉnh của cuối tháng 7 trên mốc 101,50 một chút mức đỉnh được thiết lập vào ngày 28 tháng 7 trước khi chỉ số quay đầu giảm. Xa hơn nữa, đỉnh tháng 6 quanh mốc 101,80 đóng vai trò là giới hạn trên của biên độ dao động trên biểu đồ ngày.
Hỗ trợ: Mốc 101,00 là ngưỡng mà đà tăng của ngày thứ Tư đã vượt qua, và mức thấp nhất của ngày thứ Năm cũng giữ vững ngay tại đây. Thấp hơn nữa, mốc 100,50 là điểm khởi đầu cho đợt tăng giá hôm thứ Tư.
Xu hướng: Phe mua đang chiếm ưu thế khi chỉ số nằm trên mốc 101,00. Đỉnh cuối tháng 7 trên 101,50 một chút là mục tiêu đầu tiên, tiếp theo là đỉnh tháng 6 quanh 101,80. Động lượng trên chỉ báo Stochastic RSI khung thời gian ngày đang ở mức khoảng 84 lần đầu tiên vượt ngưỡng 80 kể từ đầu tháng 7 cho thấy đà tăng đã khá căng và có thể sẽ tạm chững lại mà chưa nhất thiết phải đảo chiều. Việc đóng cửa phiên giao dịch hàng ngày dưới mức 100,50 sẽ chấm dứt kịch bản tăng giá.
Biểu đồ hàng ngày của DXY
Câu hỏi thường gặp về Đô la Mỹ
Đô la Mỹ (USD) là tiền tệ chính thức của Hợp chủng quốc Hoa Kỳ và là tiền tệ 'trên thực tế' của một số lượng đáng kể các quốc gia khác nơi nó được lưu hành cùng với tiền giấy địa phương. Đây là loại tiền tệ được giao dịch nhiều nhất trên thế giới, chiếm hơn 88% tổng doanh thu ngoại hối toàn cầu, tương đương trung bình 6,6 nghìn tỷ đô la giao dịch mỗi ngày, theo dữ liệu từ năm 2022. Sau Thế chiến thứ hai, USD đã thay thế Bảng Anh trở thành đồng tiền dự trữ của thế giới. Trong phần lớn lịch sử của mình, Đô la Mỹ được hỗ trợ bởi Vàng, cho đến khi Thỏa thuận Bretton Woods năm 1971 khi Bản vị Vàng không còn nữa.
Yếu tố quan trọng nhất tác động đến giá trị của đồng đô la Mỹ là chính sách tiền tệ, được định hình bởi Cục Dự trữ Liên bang (Fed). Fed có hai nhiệm vụ: đạt được sự ổn định giá cả (kiểm soát lạm phát) và thúc đẩy việc làm đầy đủ. Công cụ chính của Fed để đạt được hai mục tiêu này là điều chỉnh lãi suất. Khi giá cả tăng quá nhanh và lạm phát cao hơn mục tiêu 2% của Fed, Fed sẽ tăng lãi suất, điều này giúp giá trị của đồng đô la Mỹ tăng. Khi lạm phát giảm xuống dưới 2% hoặc Tỷ lệ thất nghiệp quá cao, Fed có thể hạ lãi suất, điều này gây áp lực lên đồng bạc xanh.
Trong những tình huống cực đoan, Cục Dự trữ Liên bang cũng có thể in thêm Đô la và ban hành nới lỏng định lượng (QE). QE là quá trình mà Fed tăng đáng kể dòng tín dụng trong một hệ thống tài chính bế tắc. Đây là một biện pháp chính sách không chuẩn được sử dụng khi tín dụng đã cạn kiệt vì các ngân hàng sẽ không cho nhau vay (vì sợ bên đối tác vỡ nợ). Đây là biện pháp cuối cùng khi việc chỉ đơn giản là hạ lãi suất không có khả năng đạt được kết quả cần thiết. Đây là vũ khí được Fed lựa chọn để chống lại cuộc khủng hoảng tín dụng xảy ra trong cuộc Đại khủng hoảng tài chính năm 2008. Nó liên quan đến việc Fed in thêm Đô la và sử dụng chúng để mua trái phiếu chính phủ Hoa Kỳ chủ yếu từ các tổ chức tài chính. QE thường dẫn đến đồng Đô la Mỹ yếu hơn.
Thắt chặt định lượng (QT) là quá trình ngược lại trong đó Cục Dự trữ Liên bang ngừng mua trái phiếu từ các tổ chức tài chính và không tái đầu tư vốn từ các trái phiếu mà họ nắm giữ đến hạn vào các giao dịch mua mới. Thông thường, điều này có lợi cho đồng đô la Mỹ.


