


- Chỉ số DXY tăng lên mức đỉnh kể từ cuối tháng 7 nhờ kỳ vọng về một đợt tăng lãi suất nữa.
- Thị trường hợp đồng tương lai định giá xác suất Fed tăng lãi suất vào ngày 28 tháng 10 ở mức 55,36%.
- Chỉ số PMI ngành dịch vụ sơ bộ công bố vào thứ Tư được dự báo ở mức 56, so với mức 56,5 trước đó.
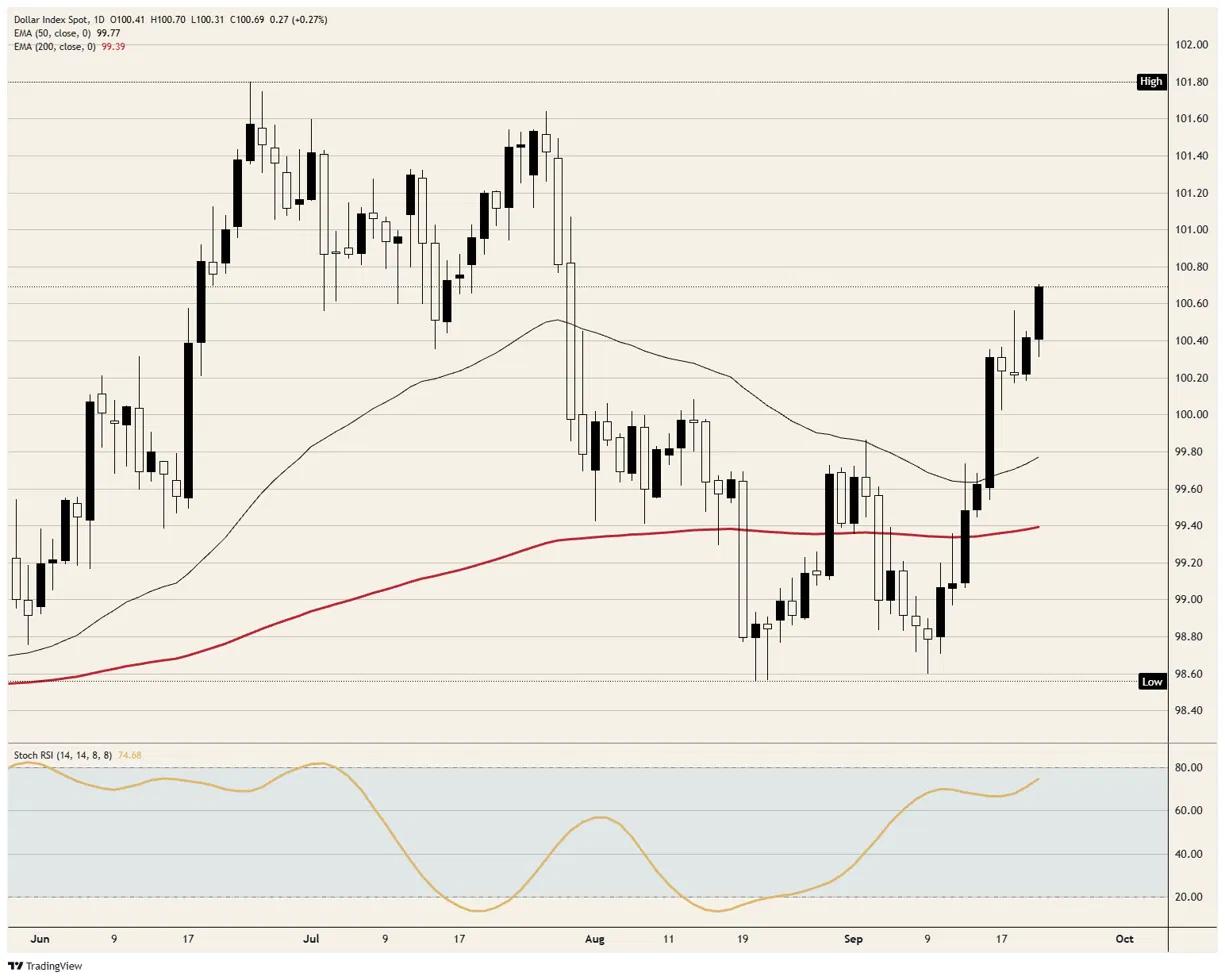
Chỉ số đô la Mỹ giao dịch quanh 100,70, mức đỉnh kể từ cuối tháng 7. Chỉ số này đã tăng trong năm phiên liên tiếp bất chấp giá dầu thô sụt giảm – một diễn biến trái ngược với tác động của cuộc chiến tranh lên đồng đô la trong phần lớn thời gian của năm nay. Nguyên nhân nằm ở Cục Dự trữ Liên bang Mỹ (Fed). Fed đã tăng lãi suất vào ngày 16 tháng 9, phát tín hiệu sẽ có thêm ít nhất một đợt tăng nữa trong năm nay, và các quan chức của cơ quan này đã liên tục củng cố quan điểm đó trong những ngày qua.
Giá dầu thô giảm lẽ ra phải gây bất lợi cho đồng đô la
Hãng tin Kyodo của Nhật Bản, dẫn lời một quan chức cấp cao của Iran, đưa tin rằng Iran sẽ cho phép tàu thuyền lưu thông trở lại qua eo biển Hormuz trong vòng một tuần. Các điều kiện đi kèm là Hoa Kỳ phải chấm dứt phong tỏa các cảng của Iran và ngừng các hoạt động quân sự quanh eo biển này; tuy nhiên, thông tin này chưa được xác nhận độc lập. Giá dầu thô đã giảm sau tin tức này, và dầu Brent – loại dầu chuẩn toàn cầu – đã chạm mức giá thấp nhất kể từ ngày 8 tháng 9.
Giá dầu thô tác động đến đồng đô la thông qua Fed. Giá dầu rẻ hơn đồng nghĩa với lạm phát thấp hơn, và điều này làm giảm lý do để Fed tiếp tục tăng lãi suất. Ít đợt tăng lãi suất hơn đồng nghĩa với việc lợi tức bổ sung khi nắm giữ đồng đô la so với đồng euro hoặc yên Nhật sẽ thấp hơn. Đề xuất này đã được chuyển tới Washington thông qua các bên trung gian vào ngày 16 tháng 9, nhưng chỉ thực sự tác động đến giá dầu thô sau khi thông tin được công bố rộng rãi.
Trước khi chiến tranh nổ ra, khoảng một phần năm lượng dầu thô và khí tự nhiên hóa lỏng của thế giới được vận chuyển qua eo biển này. Ả Rập Xê Út cũng đang thử nghiệm khởi động lại đường ống dẫn dầu Đông-Tây; đường ống này vận chuyển dầu thô từ bờ biển Vịnh Ba Tư đến Biển Đỏ, đi vòng qua eo biển Hormuz. Việc tăng sản lượng xuất khẩu đồng nghĩa với giá dầu giảm, và giá dầu giảm lại làm giảm xác suất Fed tăng lãi suất thêm lần nữa; đó chính là cách cả hai câu chuyện này cùng tác động đến chỉ số Dollar Index.
Mức cao nhất trong bảy tuần với xác suất tăng lãi suất nhỉnh hơn 50%
Giá dầu thô đã hồi phục từ mức thấp sau khi Tổng thống Trump tận dụng bài phát biểu tại Liên Hợp Quốc để đề xuất đạt thỏa thuận với Iran sau cuộc bầu cử giữa kỳ ngày 3 tháng 11. Chỉ số Dollar Index đã chạm mức cao nhất trong phiên sau khi Chủ tịch Fed chi nhánh Boston, bà Collins, có bài phát biểu lúc 15:00 GMT. Bà cho biết mình ủng hộ đợt tăng lãi suất ngày 16 tháng 9 và cảnh báo rằng lạm phát có thể duy trì ở mức cao hơn mục tiêu 2% của Cục Dự trữ Liên bang (Fed). Theo các dự báo của chính Fed, lạm phát sẽ duy trì ở mức này cho đến sau năm 2028.
Giá trên thị trường hợp đồng tương lai cho thấy xác suất tăng lãi suất vào ngày 28 tháng 10 là 55,36%, so với 44,64% cho khả năng giữ nguyên lãi suất. Tỷ lệ cược này đã giảm sau báo cáo về eo biển Hormuz, và chỉ số Dollar Index cũng giảm theo. Một đợt tăng lãi suất nữa sẽ nới rộng khoảng cách về lợi suất của đồng đô la so với các loại tiền tệ khác trong rổ chỉ số. Số liệu trung bình bốn tuần về tuyển dụng khu vực tư nhân do ADP công bố – dữ liệu duy nhất của Mỹ trong phiên giao dịch – đạt mức 20.000 so với 16.75.000 trước đó, tạo ra một cú hích nhỏ theo cùng chiều hướng.
Lập luận ủng hộ việc tăng lãi suất vào tháng 10 không chỉ dựa vào giá dầu thô. Chủ tịch Fed chi nhánh Minneapolis, ông Kashkari, cho rằng lạm phát đang ở mức quá cao trên toàn bộ nền kinh tế chứ không chỉ riêng giá dầu thô. Chủ tịch Fed chi nhánh Chicago, ông Goolsbee, và Chủ tịch Fed chi nhánh St. Louis, ông Musalem, cũng đưa ra nhận định tương tự vào thứ Hai. Đó là lý do tại sao báo cáo về eo biển Hormuz tác động mạnh hơn đến giá dầu thô so với đồng đô la.
Đồng Yên đã giảm giá phiên thứ ba liên tiếp trong bối cảnh thanh khoản thấp do thị trường Tokyo đóng cửa nghỉ lễ kéo dài đến hết thứ Tư. Diễn biến này xảy ra bất chấp việc Ngân hàng Trung ương Nhật Bản (BoJ) đã tăng lãi suất lên 1,25% vào ngày 18 tháng 9. Đồng Yên là một thành phần trong rổ chỉ số Dollar Index, do đó đồng Yên yếu đi đồng nghĩa với việc chỉ số này tăng lên.
Các cuộc khảo sát vào thứ Tư chỉ là những ước tính sơ bộ, và xác suất thị trường sẽ thay đổi dựa trên các dữ liệu này
Các số liệu sơ bộ về khảo sát hoạt động mua hàng của S&P Global sẽ được công bố vào lúc 13:45 GMT thứ Tư; theo dự báo, chỉ số lĩnh vực dịch vụ đạt mức 56 so với 56,5 trước đó và lĩnh vực sản xuất đạt 53,5 so với 53,9. Chỉ số Nhà quản trị Mua hàng (PMI) trên mức 50 cho thấy số lượng doanh nghiệp báo cáo tăng trưởng nhiều hơn số doanh nghiệp báo cáo suy giảm; do đó, cả hai lĩnh vực đều được dự báo sẽ tiếp tục tăng trưởng nhưng với tốc độ chậm hơn một chút. Các số liệu chính thức cuối cùng sẽ được công bố vào đầu tháng 10. Nếu các số liệu sơ bộ mạnh hơn dự kiến, xác suất tăng lãi suất vào tháng 10 – yếu tố chi phối biến động của chỉ số đô la Mỹ trong ngày thứ Ba – sẽ tăng lên; ngược lại, nếu số liệu yếu hơn, xác suất này sẽ giảm xuống.
Số liệu về số người nộp đơn yêu cầu trợ cấp thất nghiệp sẽ được công bố vào lúc 12:30 GMT thứ Năm, với mức dự báo là 201.000 so với 196.000 của kỳ trước. Tiếp đó, vào lúc 12:30 GMT thứ Sáu, dữ liệu về đơn đặt hàng hàng hóa lâu bền (bao gồm các loại hàng hóa có tuổi thọ từ ba năm trở lên) sẽ được công bố; mức dự báo là -0,4% so với mức 1,1% trước đó.
Cũng vào thứ Sáu, lúc 14:00 GMT, kết quả khảo sát của Đại học Michigan về kỳ vọng lạm phát của các hộ gia đình trong năm tới sẽ được công bố; mức dự báo là 4,6%, không thay đổi so với lần khảo sát trước. Điều này có nghĩa là chỉ số lạm phát duy nhất trong tuần này được dự báo sẽ giữ nguyên, không có biến động.
Các mức và xu hướng
Mức kháng cự: Mức cao nhất ngày thứ Ba gần 101,70 là mức đỉnh kể từ cuối tháng 7. Các mức kháng cự tiếp theo bao gồm 101,00, sau đó là các mức đỉnh cuối tháng 7 ngay trên 101,50 – đây cũng là mức mà đồng Đô la đã giảm xuống từ đó vào cuối tháng 7.
Mức hỗ trợ: Mức 100,50 đóng vai trò là ngưỡng hỗ trợ đầu tiên; đây là điểm dừng của đợt tăng giá hôm thứ Sáu và cũng là mức mà giá đã vượt qua vào thứ Ba. Các mức hỗ trợ thấp hơn bao gồm mức đáy ngày thứ Ba gần 100,30 – nơi đợt sụt giảm do tin tức về eo biển Hormuz đã dừng lại – và tiếp đó là các mức đáy của ngày thứ Sáu và thứ Hai gần 100,20.
Xu hướng: Kỳ vọng tăng giá khi duy trì trên mức 100,50. Mục tiêu đầu tiên là 101,00 và mục tiêu thứ hai là các mức đỉnh cuối tháng 7 ngay trên 101,50. Chỉ số Stoch RSI trên khung thời gian ngày – một thước đo động lượng – đang ở gần mức 75 và có xu hướng tăng, tiệm cận mốc 80 mức báo hiệu thị trường đang ở trạng thái quá mua/căng thẳng. Kịch bản tăng giá sẽ bị vô hiệu nếu giá đóng cửa ngày dưới mức 100,20.
Biểu đồ hàng ngày của DXY
Câu hỏi thường gặp về Đô la Mỹ
Đô la Mỹ (USD) là tiền tệ chính thức của Hợp chủng quốc Hoa Kỳ và là tiền tệ 'trên thực tế' của một số lượng đáng kể các quốc gia khác nơi nó được lưu hành cùng với tiền giấy địa phương. Đây là loại tiền tệ được giao dịch nhiều nhất trên thế giới, chiếm hơn 88% tổng doanh thu ngoại hối toàn cầu, tương đương trung bình 6,6 nghìn tỷ đô la giao dịch mỗi ngày, theo dữ liệu từ năm 2022. Sau Thế chiến thứ hai, USD đã thay thế Bảng Anh trở thành đồng tiền dự trữ của thế giới. Trong phần lớn lịch sử của mình, Đô la Mỹ được hỗ trợ bởi Vàng, cho đến khi Thỏa thuận Bretton Woods năm 1971 khi Bản vị Vàng không còn nữa.
Yếu tố quan trọng nhất tác động đến giá trị của đồng đô la Mỹ là chính sách tiền tệ, được định hình bởi Cục Dự trữ Liên bang (Fed). Fed có hai nhiệm vụ: đạt được sự ổn định giá cả (kiểm soát lạm phát) và thúc đẩy việc làm đầy đủ. Công cụ chính của Fed để đạt được hai mục tiêu này là điều chỉnh lãi suất. Khi giá cả tăng quá nhanh và lạm phát cao hơn mục tiêu 2% của Fed, Fed sẽ tăng lãi suất, điều này giúp giá trị của đồng đô la Mỹ tăng. Khi lạm phát giảm xuống dưới 2% hoặc Tỷ lệ thất nghiệp quá cao, Fed có thể hạ lãi suất, điều này gây áp lực lên đồng bạc xanh.
Trong những tình huống cực đoan, Cục Dự trữ Liên bang cũng có thể in thêm Đô la và ban hành nới lỏng định lượng (QE). QE là quá trình mà Fed tăng đáng kể dòng tín dụng trong một hệ thống tài chính bế tắc. Đây là một biện pháp chính sách không chuẩn được sử dụng khi tín dụng đã cạn kiệt vì các ngân hàng sẽ không cho nhau vay (vì sợ bên đối tác vỡ nợ). Đây là biện pháp cuối cùng khi việc chỉ đơn giản là hạ lãi suất không có khả năng đạt được kết quả cần thiết. Đây là vũ khí được Fed lựa chọn để chống lại cuộc khủng hoảng tín dụng xảy ra trong cuộc Đại khủng hoảng tài chính năm 2008. Nó liên quan đến việc Fed in thêm Đô la và sử dụng chúng để mua trái phiếu chính phủ Hoa Kỳ chủ yếu từ các tổ chức tài chính. QE thường dẫn đến đồng Đô la Mỹ yếu hơn.
Thắt chặt định lượng (QT) là quá trình ngược lại trong đó Cục Dự trữ Liên bang ngừng mua trái phiếu từ các tổ chức tài chính và không tái đầu tư vốn từ các trái phiếu mà họ nắm giữ đến hạn vào các giao dịch mua mới. Thông thường, điều này có lợi cho đồng đô la Mỹ.





