


Ngân hàng Quốc gia Thụy Sĩ (SNB) giữ nguyên lãi suất chính sách chủ chốt ở mức 0%, đúng như những người tham gia thị trường dự kiến.
Các điểm nổi bật trong đánh giá chính sách tiền tệ của SNB
Các khoản tiền gửi sight của các ngân hàng tại SNB sẽ được hưởng lãi theo lãi suất chính sách của SNB cho đến một ngưỡng nhất định.
SNB dự báo lạm phát năm 2026 ở mức 0,7% (dự báo trước đó là 0,6%).
SNB dự báo lạm phát năm 2028 ở mức 0,8% (dự báo trước đó là 0,7%).
SNB dự báo lạm phát năm 2027 ở mức 0,8% (dự báo trước đó là 0,6%).
Áp lực lạm phát trung hạn chỉ tăng nhẹ.
Rủi ro chính đối với triển vọng kinh tế của Thụy Sĩ bắt nguồn từ diễn biến của nền kinh tế toàn cầu.
Đặc biệt, tình hình ở Trung Đông có thể xấu đi thêm và kìm hãm hoạt động kinh tế toàn cầu mạnh hơn.
Mức tăng của lạm phát hàng hóa chủ yếu được thúc đẩy bởi giá các sản phẩm dầu mỏ cao hơn.
Môi trường chính sách thương mại và diễn biến tỷ giá hối đoái cũng tiếp tục là những nguồn bất định.
Lạm phát sẽ tiếp tục tăng nhẹ trong quý IV, trước khi giảm trở lại trong suốt năm 2027.
Phản ứng của thị trường
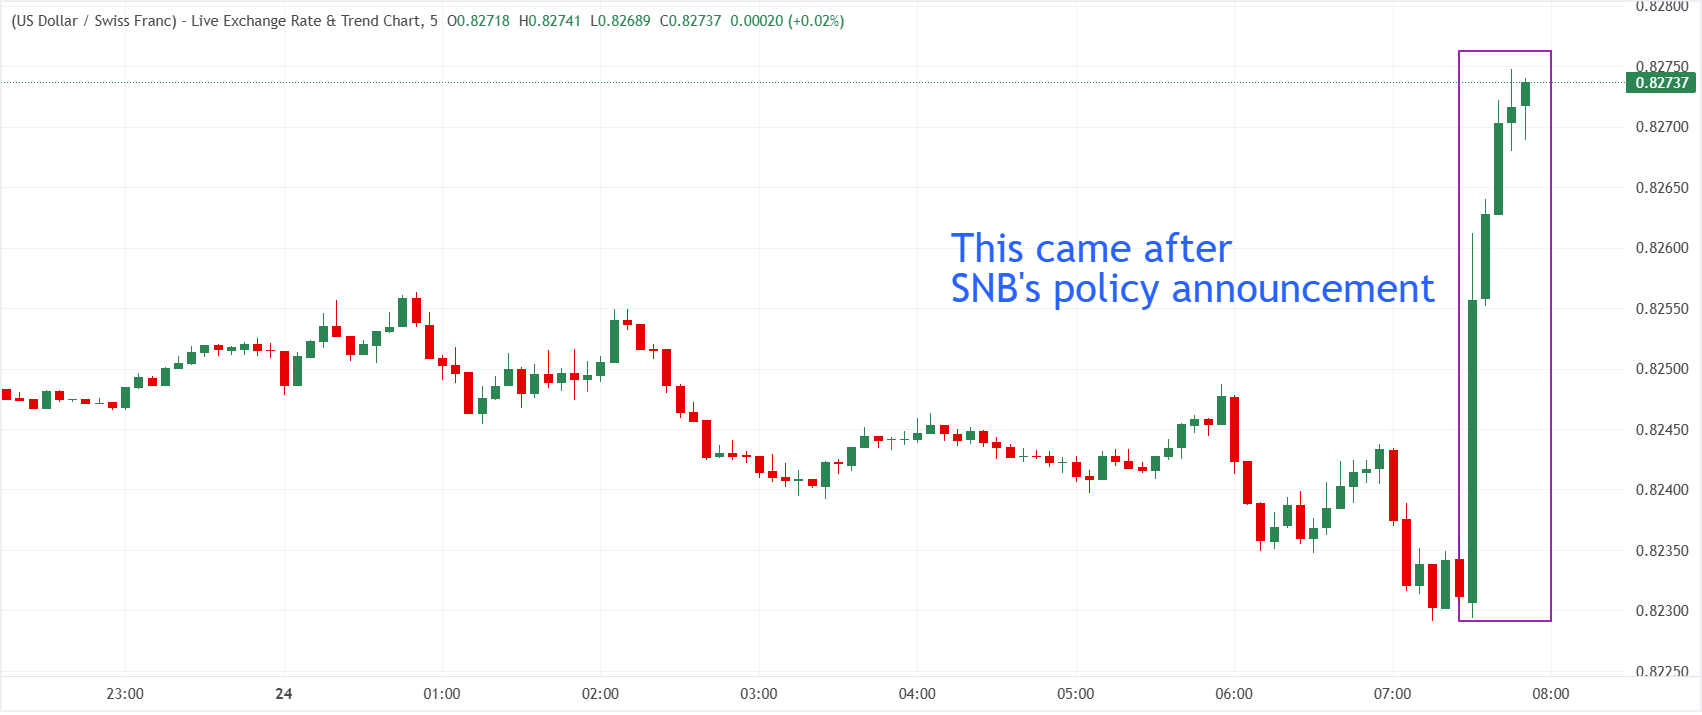
Đồng Franc Thụy Sĩ (CHF) chứng kiến một đợt bán tháo dữ dội sau thông báo chính sách tiền tệ của SNB. Tại thời điểm viết bài, USD/CHF tăng 0,22% lên gần 0,8270, mức cao nhất được ghi nhận trong hơn một năm.
Câu hỏi thường gặp về SNB
Ngân hàng Quốc gia Thụy Sĩ (SNB) là ngân hàng trung ương của quốc gia này. Là một ngân hàng trung ương độc lập, nhiệm vụ của ngân hàng này là đảm bảo sự ổn định giá cả trong trung và dài hạn. Để đảm bảo sự ổn định giá cả, SNB đặt mục tiêu duy trì các điều kiện tiền tệ phù hợp, được xác định bởi mức lãi suất và tỷ giá hối đoái. Đối với SNB, sự ổn định giá cả có nghĩa là Chỉ số giá tiêu dùng (CPI) của Thụy Sĩ tăng dưới 2% mỗi năm.
Hội đồng quản trị Ngân hàng quốc gia Thụy Sĩ (SNB) quyết định mức lãi suất chính sách phù hợp theo mục tiêu ổn định giá cả. Khi lạm phát cao hơn mục tiêu hoặc dự báo sẽ cao hơn mục tiêu trong tương lai gần, ngân hàng sẽ cố gắng kiềm chế mức tăng giá quá mức bằng cách tăng lãi suất chính sách. Lãi suất cao hơn thường có lợi cho đồng Franc Thụy Sĩ (CHF) vì chúng dẫn đến lợi suất cao hơn, khiến quốc gia này trở thành nơi hấp dẫn hơn đối với các nhà đầu tư. Ngược lại, lãi suất thấp hơn có xu hướng làm suy yếu đồng CHF.
Có. Ngân hàng Quốc gia Thụy Sĩ (SNB) thường xuyên can thiệp vào thị trường ngoại hối để tránh đồng Franc Thụy Sĩ (CHF) tăng giá quá nhiều so với các loại tiền tệ khác. Đồng CHF mạnh làm tổn hại đến khả năng cạnh tranh của ngành xuất khẩu hùng mạnh của quốc gia này. Trong giai đoạn 2011-2015, SNB đã thực hiện neo tỷ giá vào đồng Euro để hạn chế sự gia tăng của đồng CHF so với đồng tiền này. Ngân hàng này can thiệp vào thị trường bằng cách sử dụng dự trữ ngoại hối lớn của mình, thường là bằng cách mua các loại tiền tệ nước ngoài như Đô la Mỹ hoặc Euro. Trong các đợt lạm phát cao, đặc biệt là do năng lượng, SNB sẽ không can thiệp vào thị trường vì đồng CHF mạnh khiến việc nhập khẩu năng lượng trở nên rẻ hơn, qua đó giảm bớt cú sốc giá cho các hộ gia đình và doanh nghiệp Thụy Sĩ.
SNB họp một lần mỗi quý – vào tháng 3, tháng 6, tháng 9 và tháng 12 – để tiến hành đánh giá chính sách tiền tệ. Mỗi đánh giá này đều đưa ra quyết định về chính sách tiền tệ và công bố dự báo lạm phát trung hạn.


