


- 在美國國債收益率飆升之際,印度盧比兌美元跌至兩個月新低。
- 美聯儲的卡什卡利預計今年還會再加息一次,2027年還會再加息一次。
- 強勁的美國ADP就業人數變動數據為美國非農就業報告奠定了強勁基礎。
週四,印度盧比(INR)在疲弱開盤後繼續對美元(USD)走弱。由於美國(US)國債收益率延續漲勢,印度貨幣面臨拋售壓力,推動美元/印度盧比(USD/INR)升至接近96.32,為兩個月來最高水平。
當日,10年期美國國債收益率接近5.31%,為近二十年來的最高水平。
美國債券收益率上升削弱了印度盧比等風險較高資產的吸引力。
隨著美聯儲繼續警告持續的通脹風險,美國國債收益率延續漲勢
由於美聯儲(Fed)官員繼續警告能源供應衝擊帶來的持續通脹風險,美國債券收益率進一步攀升。
明尼阿波利斯聯儲主席尼爾-卡什卡利(Neel Kashkari)發表了明顯偏鷹派的講話,FXS Speechtracker 評分為7.1,高於6.2的歷史平均水平,這凸顯出對接近3%的通膨仍然過高的擔憂,以及具有韌性的增長可能表明政策沒有假設中那麼緊縮。對潛在更高且維持高位的中性利率的強調,加上今年再加息一次以及2027年再加息一次的指引,強化了長期維持限制性政策的敘事,這在整體上利好美元,儘管卡什卡利仍希望僅通過溫和行動就能遏制通膨。
儘管講話基調強勁,FXS 美聯儲情緒指數仍下滑 0.42 點至 143.28,表明市場感知到的鷹派程度略有緩和。該指數穩穩高於 100 的中性線,說明美聯儲仍處於明顯的鷹派區間,而這一小幅回落表明市場只是在邊際上調整預期,而非根本性重新評估 FXS Speechtracker 所強調的政策立場。
由於美國總統唐納德-特朗普否認了Axios關於伊朗制裁放鬆的報導,美聯儲決策者對美國-伊朗外交導致的能源供應衝擊的擔憂有所緩解。
美國非農就業數據備受關注
美元的下一個主要催化因素是將於週五公布的 9 月非農就業報告(NFP)。投資者將密切關注美國 NFP 數據,因為預計該數據將影響市場對美聯儲貨幣政策前景的預期。
目前,CME FedWatch 工具顯示,美聯儲在本月政策會議上維持利率不變的概率為 62.4%。與一週前的 29%相比,美聯儲在 10 月維持現狀的可能性有所上升。
與此同時,強勁的 ADP 就業人數變動數據為官方就業數據定下了積極基調。數據顯示,週三私營部門新增 9 萬個就業崗位,高於 7 萬的預期和 8 月份的 3.6 萬。
稍晚時候,投資者將關注美國9月份ISM製造業採購經理人指數(PMI)數據。預計製造業PMI將錄得55.0,高於8月份的54.6。
印度利率路徑被視為更高,渣打銀行指出通膨黏性風險
下週,印度盧比的主要催化因素將是印度儲備銀行(RBI)週三的貨幣政策聲明。
渣打銀行分析師預計,印度貨幣政策委員會將於10月開始收緊政策,預計該委員會將在10月7日的聲明中"以一致投票將回購利率上調25個基點至5.50%,隨後在12月再上調25個基點。"該行指出,"9月CPI通膨年率可能錄得5.7%,並在12月MPC會議前升至6%以上",並認為,鑒於通膨被要求維持在"2-6%區間"內,且"中期目標為4%","等到通膨超過6%才實施首次加息,可能會讓人覺得MPC已經落後於形勢。"除了其基準觀點"到12月累計加息50個基點"之外,渣打銀行還警告稱,如果通膨壓力比預期更具黏性,"回購利率還有進一步上調25-50個基點的風險。"
美元/印度盧比技術分析
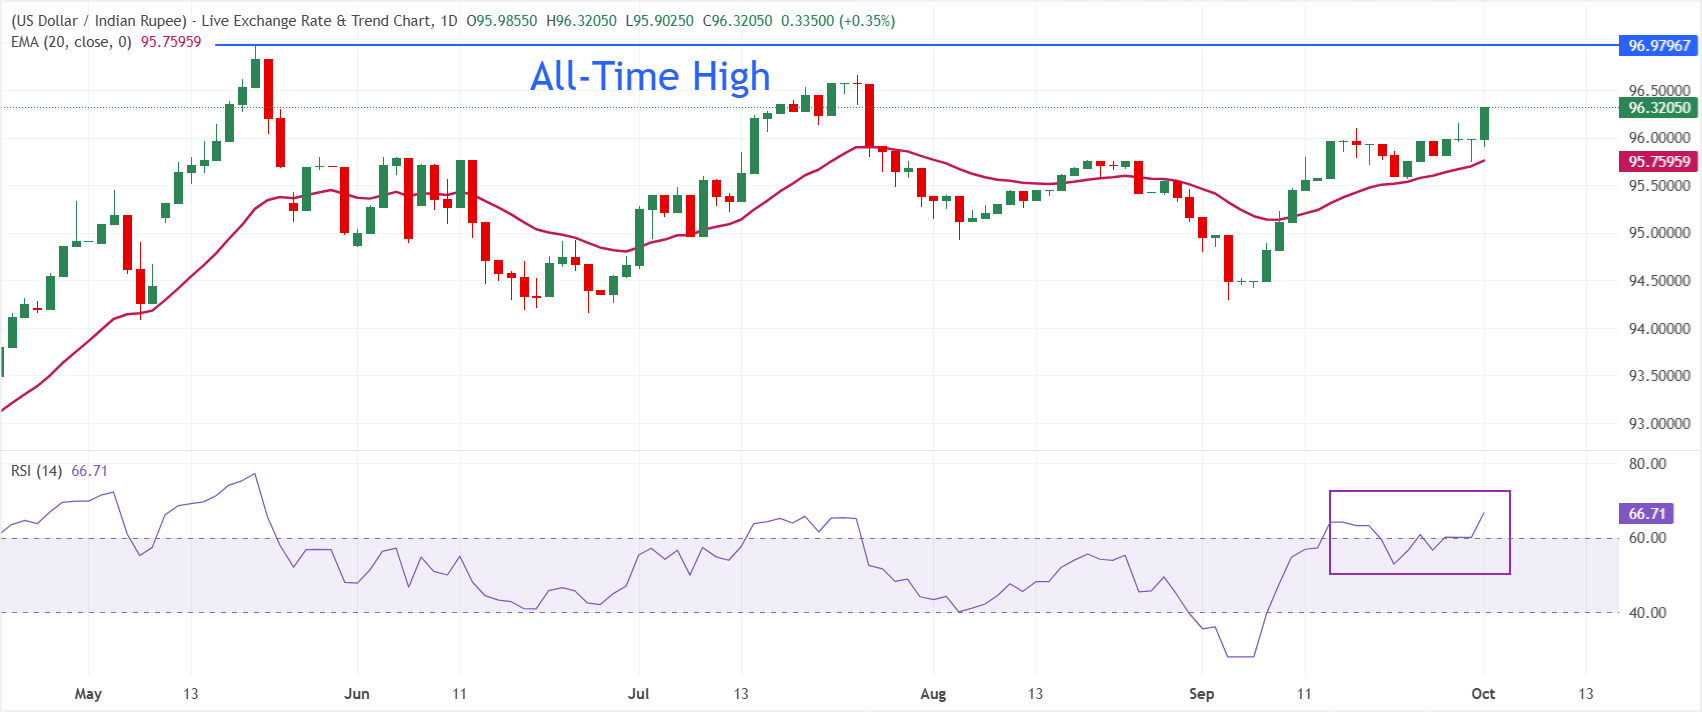
截至撰寫時,美元/印度盧比報96.32,維持看漲的短期偏向,因為其仍守在20日指數移動均線(EMA)95.76上方。該貨幣對繼續受到這一短期趨勢指標支撐,而日線圖上的相對強弱指數(RSI)位於66,仍處於正值區域,尚未發出超買信號,這暗示只要價格守住這一潛在支撐,上行壓力可能持續。
下行方面,直接技術支撐位位於20日EMA 95.76附近,若該貨幣對從當前水平回落,逢低買盤興趣可能出現。上行方面,接近97.00的歷史高點是關鍵阻力。
(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)
印度盧比常見問題(FAQ)
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。






