


Một nhà môi giới forex tuyên bố được quản lý bởi ASIC, cơ quan quản lý tài chính cấp 1 tại Úc. Bạn truy cập trang web của cơ quan này, nhập số giấy phép và tìm thấy thông tin trùng khớp.
Vậy điều đó có nghĩa là nhà môi giới này an toàn để giao dịch?
Chưa hẳn.
Giấy phép có thể thuộc về công ty của nhà môi giới tại Úc, trong khi tài khoản giao dịch của bạn thực tế lại được mở tại một công ty khác đăng ký ở nước ngoài.
Mô hình này khá phổ biến trong ngành môi giới forex quốc tế. Một thương hiệu có thể hoạt động thông qua nhiều pháp nhân, mỗi pháp nhân phục vụ khách hàng tại những khu vực khác nhau. Tùy nơi cư trú, bạn có thể được áp dụng giới hạn đòn bẩy, điều kiện tài khoản và cơ chế bảo vệ khác nhau.
Đối với người mới, việc kiểm tra tình trạng quản lý của một nhà môi giới không nhất thiết phải liên quan đến những nghiên cứu pháp lý phức tạp. Ba câu hỏi sau có thể giúp bạn xác định phần lớn những thông tin cần thiết:
- Giấy phép quản lý có thật và còn hiệu lực không?
- Công ty được cấp phép có quyền cung cấp những dịch vụ tài chính nào?
- Pháp nhân nào thực sự quản lý tài khoản giao dịch của bạn?
Tại sao bạn nên tự kiểm tra giấy phép của nhà môi giới?
Hãy hình dung tình huống sau: bạn tìm thấy một nhà môi giới tuyên bố được quản lý bởi một cơ quan tài chính có uy tín. Trang web của họ hiển thị số giấy phép, tên công ty đăng ký và cả đường dẫn đến trang web của cơ quan quản lý.
Mọi thứ trông đều hợp pháp. Vậy bạn còn cần kiểm tra điều gì nữa không?
Câu trả lời là có.
Một giấy phép quản lý hợp lệ không nhất thiết có nghĩa là tài khoản giao dịch của bạn được bảo vệ theo giấy phép đó.
Ví dụ, một nhà môi giới forex hoạt động thông qua nhiều công ty. Pháp nhân tại Úc có giấy phép do Ủy ban Chứng khoán và Đầu tư Úc (ASIC) cấp, trong khi khách hàng tại một số quốc gia khác được đăng ký dưới một pháp nhân offshore riêng biệt.
Hai công ty sử dụng cùng tên thương hiệu và trang web. Tuy nhiên, chúng hoạt động theo những quy định khác nhau và quyền lợi bảo vệ dành cho khách hàng cũng không nhất thiết giống nhau.
Nếu chỉ nhìn vào số giấy phép ASIC trên trang chủ, bạn có thể hiểu nhầm rằng tài khoản của mình được quản lý tại Úc, trong khi thực tế tài khoản lại thuộc công ty offshore.
Đáng lo ngại hơn, một số trang web lừa đảo còn sao chép tên, số giấy phép và địa chỉ của những nhà môi giới hợp pháp. Thông tin có vẻ đáng tin vì giấy phép thực sự tồn tại. Điều giả mạo chính là mối liên hệ giữa trang web đó và công ty được cấp phép.
Đây là lý do bạn nên tự kiểm tra giấy phép. Mục đích không chỉ là xác nhận một số giấy phép có tồn tại, mà còn phải xác minh công ty được cấp phép có thực sự liên quan đến nhà môi giới và có trực tiếp quản lý tài khoản của bạn hay không.
Bạn không cần có kiến thức chuyên sâu về luật hoặc tài chính để thực hiện việc này. Chỉ vài phút tra cứu trên hệ thống đăng ký chính thức cũng có thể giúp phát hiện những điểm bất thường trước khi nạp tiền.
Cách xác minh giấy phép của nhà môi giới trong 5 phút
Hãy lấy một nhà môi giới tuyên bố được quản lý bởi ASIC làm ví dụ.
Bước 1: Tìm tên pháp lý đầy đủ của nhà môi giới
Truy cập trang web chính thức của nhà môi giới và kéo xuống phần chân trang.
Lấy VG Markets làm ví dụ. Bạn có thể thấy thông tin như sau:
VG Markets Pty Ltd được Ủy ban Chứng khoán và Đầu tư Úc cấp phép và quản lý theo AFSL số 24 664 991 799.

Có hai thông tin cần chú ý:
- VG Markets Pty Ltd: Tên pháp lý đăng ký của công ty.
- Số đăng ký AFSL: Số giấy phép dịch vụ tài chính tại Úc.
VG Markets là tên thương hiệu mà khách hàng biết đến, nhưng VG Markets Pty Ltd mới là công ty bạn cần xác minh.
Bước 2: Tra cứu trên hệ thống đăng ký chính thức của ASIC
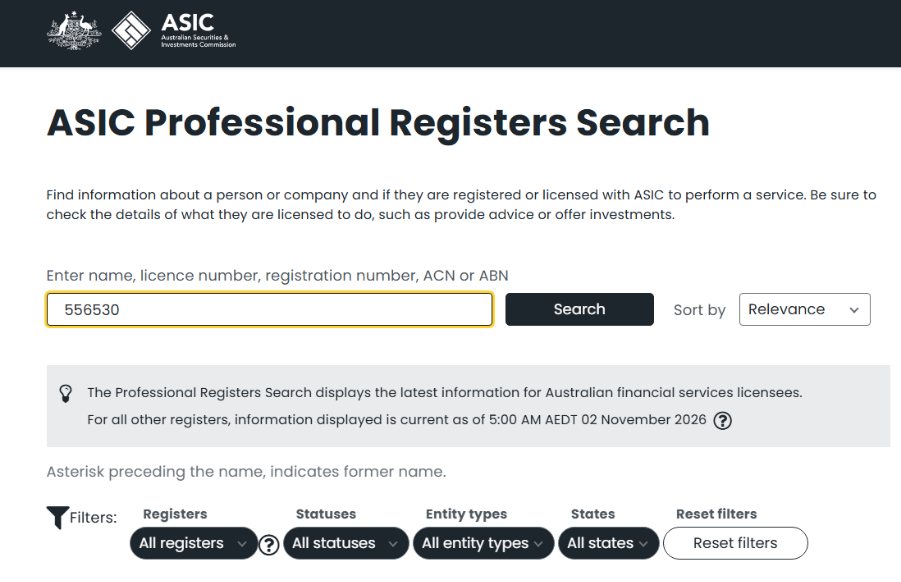
Truy cập trang web chính thức của ASIC và mở mục Professional Registers Search.
Chọn danh mục giấy phép dịch vụ tài chính phù hợp rồi nhập số AFSL. Nếu không có số giấy phép, bạn có thể tìm bằng tên pháp lý đầy đủ của công ty.
Một điểm thường khiến người mới nhầm lẫn là Úc sử dụng nhiều loại mã số đăng ký doanh nghiệp.
Mã số doanh nghiệp Úc (ABN) hoặc mã số công ty Úc (ACN) dùng để nhận diện doanh nghiệp hoặc công ty đã đăng ký.
Trong khi đó, Giấy phép Dịch vụ Tài chính Úc (AFSL) liên quan đến quyền cung cấp những dịch vụ tài chính cụ thể.
Vì vậy, tìm thấy thông tin đăng ký doanh nghiệp không đồng nghĩa với việc công ty đó được phép cung cấp dịch vụ giao dịch forex hoặc CFD.
Bước 3: Kiểm tra kỹ thông tin giấy phép
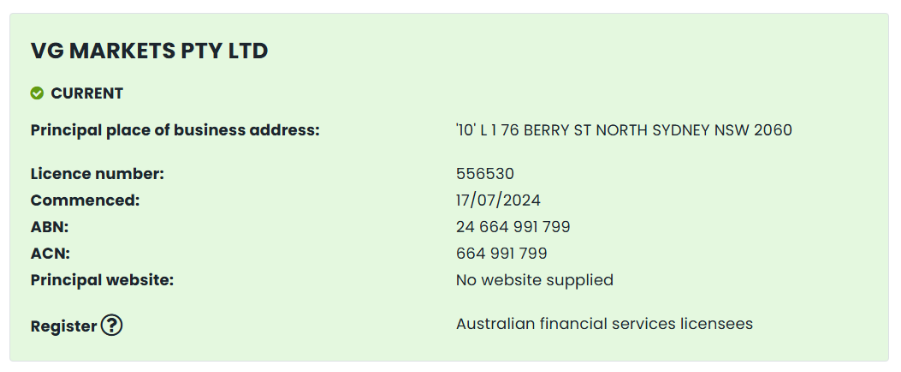
Giả sử cơ sở dữ liệu ASIC trả về hồ sơ của VG Markets Pty Ltd.
Đây là bước khởi đầu hữu ích, nhưng bạn vẫn cần kiểm tra:
- Giấy phép có còn hiệu lực không?
- Tên công ty có trùng với thông tin trên trang web của nhà môi giới không?
- Phạm vi cấp phép có bao gồm những sản phẩm hoặc dịch vụ tài chính đang được quảng cáo không?
- Giấy phép có bị hạn chế, đình chỉ hoặc thu hồi không?
Một số giấy phép hợp lệ chỉ là một phần của quá trình xác minh.
Nếu hệ thống hiển thị một công ty khác, dù tên gần giống, bạn không nên tự cho rằng hai doanh nghiệp có liên quan.
Công ty đăng ký nào thực sự quản lý tài khoản của bạn?
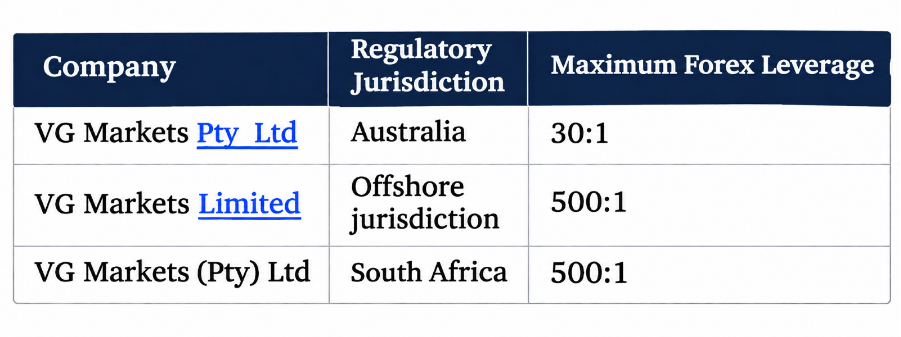
Đây có lẽ là phần quan trọng nhất khi kiểm tra tình trạng quản lý của nhà môi giới.
Pháp nhân nơi bạn mở tài khoản có thể quyết định điều kiện giao dịch, chính sách tài khoản và các cơ chế bảo vệ mà bạn được hưởng.
Một trong những khác biệt rõ ràng nhất là đòn bẩy.
Tại Anh và Úc, đòn bẩy đối với CFD trên các cặp tiền forex chính thường được giới hạn ở mức 1:30 cho khách hàng cá nhân.
Trong khi đó, một số nhà môi giới hoạt động theo các cơ chế quản lý offshore có thể cung cấp mức đòn bẩy cao hơn đáng kể.
Một nhà môi giới quảng cáo đòn bẩy tối đa 1:500 có thể trông hấp dẫn hơn nhà môi giới chỉ cung cấp 1:30, đặc biệt với người có số vốn ban đầu nhỏ.
Tuy nhiên, sự khác biệt này không chỉ nằm ở chính sách tài khoản.
Hãy xem một giao dịch EUR/USD đơn giản.
Giả sử EUR/USD đang ở mức 1,1000 và bạn muốn mở vị thế 0,1 lot tiêu chuẩn, tương đương 10.000 euro.
Giá trị danh nghĩa của vị thế này khoảng 11.000 USD.
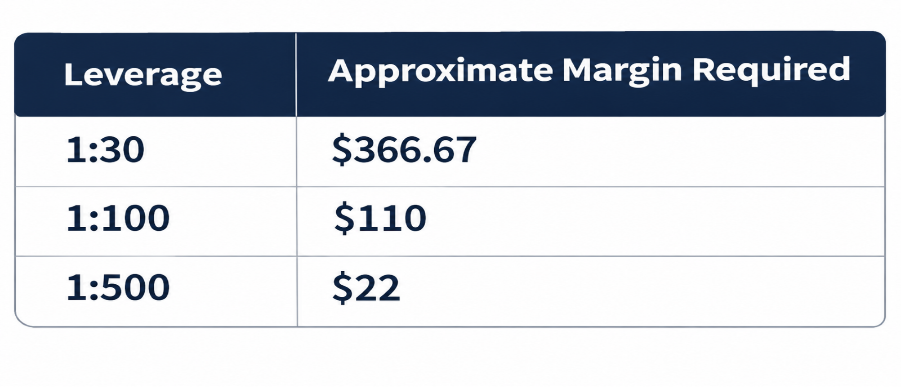
Với đòn bẩy 1:500, bạn chỉ cần khoảng 22 USD tiền ký quỹ để mở vị thế.
Con số này có vẻ dễ tiếp cận, nhưng không có nghĩa là giao dịch ít rủi ro hơn.
Đối với vị thế EUR/USD 0,1 lot tiêu chuẩn, mỗi pip thường tương đương khoảng 1 USD. Nếu giá di chuyển bất lợi 50 pip, khoản lỗ sẽ vào khoảng 50 USD, bất kể bạn sử dụng đòn bẩy 1:30 hay 1:500.
Đòn bẩy cao làm giảm số tiền ký quỹ cần thiết để mở giao dịch. Nó không làm giảm khoản lỗ có thể phát sinh từ cùng một quy mô vị thế.
Một nhà môi giới cung cấp đòn bẩy 1:500 hoặc cao hơn không nhất thiết hoạt động bất hợp pháp. Điều cần làm là xác minh pháp nhân nào cung cấp mức đòn bẩy đó.
Quy định quản lý thực sự bảo vệ nhà giao dịch như thế nào? Dữ liệu từ ASIC
Nhiều người mới cho rằng giao dịch với một nhà môi giới được quản lý đồng nghĩa với việc tiền của họ luôn an toàn.
Thực tế, các quy định quản lý không chỉ nhằm ngăn chặn hành vi sai phạm. Chúng còn có thể giới hạn đòn bẩy, quy định mức đóng vị thế bắt buộc khi thiếu ký quỹ và bảo vệ khách hàng cá nhân khỏi số dư tài khoản âm.
Úc là một ví dụ đáng chú ý.
Tháng 3 năm 2021, ASIC đưa ra các quy định nghiêm ngặt hơn đối với hợp đồng chênh lệch (CFD) dành cho khách hàng cá nhân.
Những quy định này bao gồm giới hạn đòn bẩy, yêu cầu đóng vị thế theo mức ký quỹ tiêu chuẩn và cơ chế bảo vệ số dư âm.
Sáu tháng sau khi quy định có hiệu lực, ASIC báo cáo ba thay đổi đáng chú ý:
Chỉ số | Mức thay đổi |
|---|---|
Khoản lỗ ròng hàng quý của khách hàng CFD cá nhân | Giảm 91% |
Số trường hợp đóng vị thế do thiếu ký quỹ | Giảm 87% |
Số trường hợp phát sinh số dư âm | Giảm 88% |
Những con số này cho thấy quy định giao dịch có thể tạo ra sự khác biệt đáng kể đối với kết quả của nhà đầu tư.
Tuy nhiên, điều đó không có nghĩa là các nhà giao dịch đột nhiên dự đoán thị trường tốt hơn. Đòn bẩy thấp hơn, cơ chế bảo vệ tài khoản chặt chẽ hơn và điều kiện thị trường thay đổi đều có thể góp phần tạo nên kết quả này.
Giao dịch với nhà môi giới được quản lý có bảo đảm lợi nhuận không?
Câu trả lời là không.
Theo dữ liệu ASIC trong năm tài chính 2023–2024, khoảng 68% nhà đầu tư CFD cá nhân tại Úc bị thua lỗ, với tổng khoản lỗ ròng vượt 458 triệu AUD.
Nói cách khác, ngay cả trong một thị trường được quản lý chặt chẽ, phần lớn nhà giao dịch CFD cá nhân vẫn có thể mất tiền.
Quy định quản lý giúp hạn chế một số rủi ro, nhưng không thể biến một giao dịch sai lầm thành giao dịch có lợi nhuận.
Đòn bẩy thấp cũng không loại bỏ hoàn toàn nguy cơ thua lỗ. Khối lượng vị thế, cách đặt Stop Loss và chi phí giao dịch vẫn đóng vai trò quan trọng.
Đối với người mới, hiểu rõ những cơ chế bảo vệ này thường hữu ích hơn việc chỉ so sánh nhà môi giới nào cung cấp đòn bẩy cao nhất.
Trường hợp thực tế: Giấy phép là thật nhưng trang web là giả
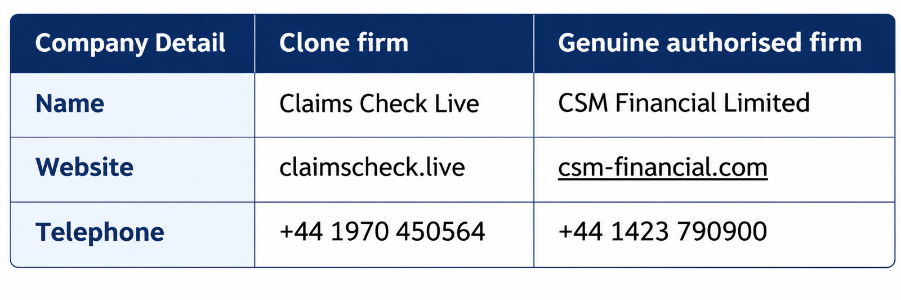
Ngày 9 tháng 6 năm 2026, Cơ quan Quản lý Tài chính Anh (FCA) đưa ra cảnh báo về một doanh nghiệp giả mạo hoạt động dưới tên Claims Check Live.
Trang web này sử dụng danh tính của một công ty tài chính hợp pháp để tạo cảm giác rằng mình đã được cấp phép.
Công ty thật là CSM Financial Limited, được đăng ký với FCA theo số tham chiếu 734820.
Theo cơ quan quản lý, hai doanh nghiệp sử dụng thông tin liên hệ khác nhau.
FCA xác nhận rằng công ty hợp pháp không có bất kỳ mối liên hệ nào với doanh nghiệp giả mạo.
Mặc dù vụ việc không liên quan trực tiếp đến một nhà môi giới forex thông thường, nó cho thấy một nền tảng giao dịch giả có thể lợi dụng danh tính của công ty tài chính hợp pháp dễ dàng đến mức nào.
Kẻ lừa đảo không nhất thiết phải tạo ra cơ quan quản lý giả hoặc làm giả toàn bộ cơ sở dữ liệu giấy phép. Chúng chỉ cần sử dụng danh tính của một doanh nghiệp có thật.
Người chỉ kiểm tra số giấy phép rất dễ bỏ qua sự khác biệt này.
Vì vậy, hãy đối chiếu địa chỉ trang web và thông tin liên hệ với hồ sơ chính thức của cơ quan quản lý. Nếu có dấu hiệu đáng ngờ, hãy liên hệ trực tiếp với công ty hợp pháp qua kênh độc lập.
Phải làm gì nếu phát hiện vấn đề về giấy phép sau khi đã nạp tiền?
Giả sử bạn đã nạp 500 USD vào một nhà môi giới forex.
Vài ngày sau, bạn nhận thấy tên công ty trong Thỏa thuận Khách hàng (Client Agreement) khác với pháp nhân được cấp phép quảng cáo trên trang web.
Điều này chưa đủ để kết luận nhà môi giới hoạt động bất hợp pháp. Các tập đoàn môi giới quốc tế thường có nhiều công ty trực thuộc.
Tuy nhiên, bạn nên tạm dừng nạp thêm tiền cho đến khi hiểu rõ cơ cấu pháp lý đó.
Trước tiên, hãy lưu lại Thỏa thuận Khách hàng, biên lai nạp tiền, sao kê tài khoản, nội dung trao đổi với bộ phận hỗ trợ và ảnh chụp các tuyên bố về giấy phép trên trang web.
Những tài liệu này có thể giúp xác định thông tin mà nhà môi giới đã cung cấp khi bạn mở tài khoản.
Tiếp theo, xác minh công ty được ghi trong thỏa thuận thông qua trang web chính thức của cơ quan quản lý liên quan.
Nếu nhà môi giới tuyên bố được FCA quản lý, hãy sử dụng công cụ FCA Firm Checker. Nếu họ tuyên bố có giấy phép dịch vụ tài chính tại Úc, hãy tra cứu hệ thống đăng ký của ASIC.
Cuối cùng, tìm hiểu quy trình khiếu nại phù hợp.
Nếu nhà môi giới từ chối giải thích pháp nhân nào quản lý tài khoản hoặc bạn gặp phải những hạn chế rút tiền không rõ lý do, bạn có thể gửi thông tin liên quan đến cơ quan quản lý mà nhà môi giới tuyên bố chịu sự giám sát.
Có một dấu hiệu cảnh báo đặc biệt đáng chú ý.
Nếu nền tảng yêu cầu bạn trả thêm "phí mở khóa tài khoản", "tiền đặt cọc bảo đảm" hoặc "thuế" trước khi cho phép rút tiền, hãy hết sức thận trọng.
Điều này càng đáng ngờ nếu khoản thanh toán phải chuyển vào tài khoản ngân hàng cá nhân hoặc ví tiền điện tử không liên quan.
Các khoản phí hợp pháp phải có cơ sở hợp đồng hoặc pháp lý rõ ràng. Đừng gửi thêm tiền chỉ vì nhân viên hỗ trợ yêu cầu.
Dành 10 phút kiểm tra trước khi mở tài khoản
Đối với người mới, kiểm tra giấy phép không nhất thiết mất nhiều thời gian.
Một quy trình đơn giản trong khoảng 10 phút có thể giúp phát hiện nhiều vấn đề rõ ràng.
Ba nguồn thông tin chính thức hữu ích gồm:
- ASIC Professional Registers Search
- FCA Firm Checker
- FCA Warning List
Các công cụ này đều miễn phí và là điểm khởi đầu để xác minh tình trạng cấp phép của một công ty.
Kết luận
Spread, hoa hồng, nền tảng giao dịch và tiền nạp tối thiểu đều là những yếu tố đáng xem xét khi lựa chọn nhà môi giới forex.
Nhưng trước khi so sánh các yếu tố đó, bạn cần biết công ty nào thực sự chịu trách nhiệm quản lý tài khoản của mình.
Kiểm tra giấy phép không chỉ đơn giản là nhập một số giấy phép và tìm thấy kết quả trùng khớp.
Bạn cần kết nối bốn thông tin: giấy phép, tên pháp lý của công ty, Thỏa thuận Khách hàng và tài khoản giao dịch thực tế.
Điều này quan trọng như nhau dù bạn bắt đầu với 100 USD, 200 USD hay vài nghìn USD.
Nếu nhà môi giới có thể giải thích rõ pháp nhân quản lý tài khoản, nơi xác minh giấy phép và cách xử lý tiền của khách hàng, bạn sẽ có cơ sở để tiếp tục đánh giá.
Ngược lại, nếu ngay cả những thông tin cơ bản này cũng không thể xác nhận, không có lý do gì phải vội nạp tiền, dù spread hoặc đòn bẩy được quảng cáo hấp dẫn đến đâu.
Nói ngắn gọn, trước khi hỏi giao dịch tốn bao nhiêu tiền, hãy tìm hiểu bạn thực sự đang giao dịch với ai.
- Cảnh báo rủi ro: Giao dịch forex và CFD tiềm ẩn rủi ro đáng kể và có thể dẫn đến khoản lỗ vượt ngoài dự kiến. Đòn bẩy khuếch đại cả lợi nhuận lẫn thua lỗ. Bài viết chỉ nhằm mục đích giáo dục và không cấu thành lời khuyên đầu tư.*
Câu hỏi thường gặp (FAQs)
VG Markets có phải là nhà môi giới hợp pháp không?
Có. Theo thông tin được nêu trong bài viết, VG Markets hoạt động dưới sự quản lý của ASIC tại Úc và FSCA tại Nam Phi.
Quy định quản lý có phải là yếu tố quan trọng nhất khi lựa chọn nhà môi giới không?
Không hẳn. Bạn vẫn cần xem xét những điều kiện khác như spread, ứng dụng giao dịch và quy trình rút tiền.





