


- USD/JPY duy trì ngay dưới mức 154,50, không đổi sau khi biến động trong biên độ 153 pip.
- Thu nhập danh nghĩa tháng 7 tăng 4,7% so với mức dự báo 3,9%, tốc độ tăng nhanh nhất kể từ năm 1997.
- Không còn dữ liệu kinh tế nào từ Nhật Bản trong tuần này, trong khi có bốn dữ liệu quan trọng từ Mỹ sắp được công bố.
USD/JPY duy trì ngay dưới 154,50 vào thứ Ba, không thay đổi so với đầu ngày sau khi trải qua biến động trong phạm vi 153 pip. Cặp tiền này từng giảm hơn 1 Yên do dữ liệu tiền lương của Nhật Bản đạt mức tốt nhất kể từ năm 1997, nhưng sau đó đã phục hồi hoàn toàn mức giảm này. Không có yếu tố nào trong số liệu tiền lương gây thất vọng, và mọi thông tin về nó thực tế đã được phản ánh vào giá từ trước. Trong bốn phiên giao dịch còn lại của tuần này, Nhật Bản sẽ không công bố thêm dữ liệu kinh tế nào.
Dữ liệu tiền lương mạnh nhất kể từ năm 1997 vẫn không làm thay đổi cục diện
Thu nhập tiền mặt danh nghĩa đã tăng 4,7% trong tháng 7, vượt mức dự báo đồng thuận là 3,9%; đây là tốc độ tăng nhanh nhất kể từ tháng 1 năm 1997 và là tháng thứ sáu liên tiếp mức tăng vượt ngưỡng 3% – chuỗi tăng trưởng dài nhất trong 34 năm qua. Lương cơ bản tăng 4,1% – mức tăng nhanh nhất kể từ tháng 4 năm 1992 – và tiền lương thực tế tăng 2,4%, đánh dấu tháng tăng trưởng thứ bảy liên tiếp và là mức tốt nhất trong vòng 5 năm. Theo số liệu từ liên đoàn lao động lớn nhất, kết quả đàm phán lương mùa xuân đạt mức 5,01%, đánh dấu năm thứ ba liên tiếp mức tăng này vượt ngưỡng 5%.
Thị trường phần lớn đã dự tính trước về khả năng tăng lãi suất 0,25 điểm phần trăm vào ngày 18 tháng 9, và Thống đốc ngân hàng trung ương cũng xác nhận vào tuần trước rằng việc điều chỉnh lãi suất trong tháng 9 là một phương án đang được cân nhắc. Cùng đợt công bố này, số liệu quý II đã được điều chỉnh với mức tăng trưởng quy đổi theo năm tăng lên 1,4% (so với mức dự báo 1,1%) và chỉ số giảm phát giữ ổn định ở mức 2,6%. Các khoản tiền thưởng đóng vai trò chủ chốt trong việc thúc đẩy số liệu thu nhập, tăng vọt 6,3% (sau khi số liệu trước đó được điều chỉnh lại là 4,7%), trong khi tốc độ tăng lương làm thêm giờ chậm lại ở mức 3,1%. Chỉ số ổn định hơn dành cho lao động toàn thời gian – loại bỏ các khoản tiền thưởng và lương làm thêm giờ – đã tăng 2,7%. Tiêu dùng tư nhân không có biến động trong quý này. Việc tiền lương tăng trên 3% trong sáu tháng qua đã giúp duy trì mức chi tiêu của các hộ gia đình tương đương với giai đoạn trước đó.
Cán cân vãng lai đã chuyển từ mức thâm hụt 92,3 tỷ Yên sang thặng dư 2.988 tỷ Yên trong tháng 7, đồng thời chỉ số lạm phát do Bộ Lao động sử dụng cũng tăng từ 1,9% lên 2,2%; cả hai số liệu này đều thuộc tháng 7. Kể từ đó, giá dầu thô đã tăng trong sáu phiên liên tiếp, và Nhật Bản là quốc gia nhập khẩu toàn bộ lượng dầu thô tiêu thụ.
Việc rút dự trữ kỷ lục đã mang lại điều gì
Dự trữ ngoại hối của Nhật Bản đã giảm 6,2% trong tháng 8 xuống còn 1,208 nghìn tỷ USD, trong đó lượng nắm giữ chứng khoán giảm 87,8 tỷ USD; đây là số liệu công khai đầu tiên phản ánh hoạt động can thiệp phối hợp giữa Tokyo và Washington vào cuối tháng 7. Hoạt động đó đã đẩy USD/JPY từ mức ngay dưới 164,00 xuống gần 157,50 chỉ trong hai phiên giao dịch, với một đợt sụt giảm mạnh xuống dưới mức 155,50 trong quá trình này. Tuy nhiên, đến ngày 1 tháng 9, cặp tiền này đã quay trở lại giao dịch gần mức 160,00.
Kể từ đó, cặp tiền này đã giảm hơn 7 Yên trong năm phiên giao dịch mà không có thêm đợt can thiệp nào. Tokyo không đặt mục tiêu đưa tỷ giá về lại mức cụ thể nào ở thời điểm hiện tại; đó là lý do tại sao mức 154,00 liên tục bị phá vỡ rồi lại được lấy lại thay vì được bảo vệ quyết liệt. Dữ liệu vị thế thị trường tính đến ngày 1 tháng 9 cho thấy các vị thế bán khống Yên đang được thiết lập lại sau đợt can thiệp tháng 7, và quy mô vị thế lớn như vậy tạo ra lực mua mỗi khi giá giảm và lực bán mỗi khi giá hồi phục.
Các dự báo thường chạy theo diễn biến thực tế của thị trường thay vì đi trước đón đầu. Các dự báo hiện tại tập trung quanh vùng thấp của mốc 150 trong những tháng tới, dựa trên giả định về các động thái chính sách trong tháng 9 và tháng 1; đồng Yên hiện là đồng tiền chủ chốt có hiệu suất tốt nhất trong năm, với cặp tiền này đang ở mức thấp hơn so với thời điểm đầu năm 2026.
Nhật Bản sẽ không có thêm số liệu kinh tế nào cho đến ngày 18/9
Lịch sự kiện phía Nhật Bản khép lại với các dữ liệu được công bố vào thứ Hai. Vào thứ Tư lúc 12:15 GMT, số liệu trung bình 4 tuần về việc làm khu vực tư nhân tại Mỹ sẽ được công bố (kỳ trước là 11,75 nghìn); tiếp đó, Chỉ số Giá Sản xuất (PPI) sẽ ra mắt vào thứ Năm lúc 12:30 GMT, với dự báo tăng 0,4% theo tháng (sau khi đi ngang trong tháng 7) và tăng 5,3% theo năm (so với mức 4,7% trước đó), trong khi chỉ số PPI cơ bản dự kiến tăng lần lượt 0,3% và 4,6%. Cùng lúc đó, số đơn yêu cầu trợ cấp thất nghiệp cũng được công bố ở mức dự kiến 205 nghìn (so với 206 nghìn kỳ trước), và dữ liệu doanh số bán nhà hiện có sẽ được công bố lúc 14:00 GMT sau khi đã giảm 1,7% ở kỳ trước.
Ngày thứ Sáu sẽ chứng kiến việc công bố Chỉ số Giá Tiêu dùng (CPI) lúc 12:30 GMT, với các mức dự báo tăng 0,4% theo tháng, 3,4% theo năm và 2,4% đối với CPI cơ bản; đây là dữ liệu lạm phát cuối cùng trước cuộc họp của Cục Dự trữ Liên bang (Fed) vào ngày 15-16 tháng 9, thời điểm mà thị trường đang định giá gần 58% khả năng Fed sẽ tăng lãi suất thêm 0,25 điểm phần trăm. Tiếp đó, kết quả khảo sát của Đại học Michigan sẽ được công bố lúc 14:00 GMT, với chỉ số niềm tin người tiêu dùng dự kiến ở mức 51 (so với 51,7 kỳ trước) và kỳ vọng lạm phát trong một năm tới ở mức 4%. Ngân hàng Trung ương Nhật Bản sẽ đưa ra quyết định chính sách hai ngày sau Fed, do đó cặp tiền tệ này sẽ chịu tác động từ bốn dữ liệu kinh tế Mỹ mà không có dữ liệu nào từ Nhật Bản trước khi cả hai cuộc họp này diễn ra.
Các mức và xu hướng
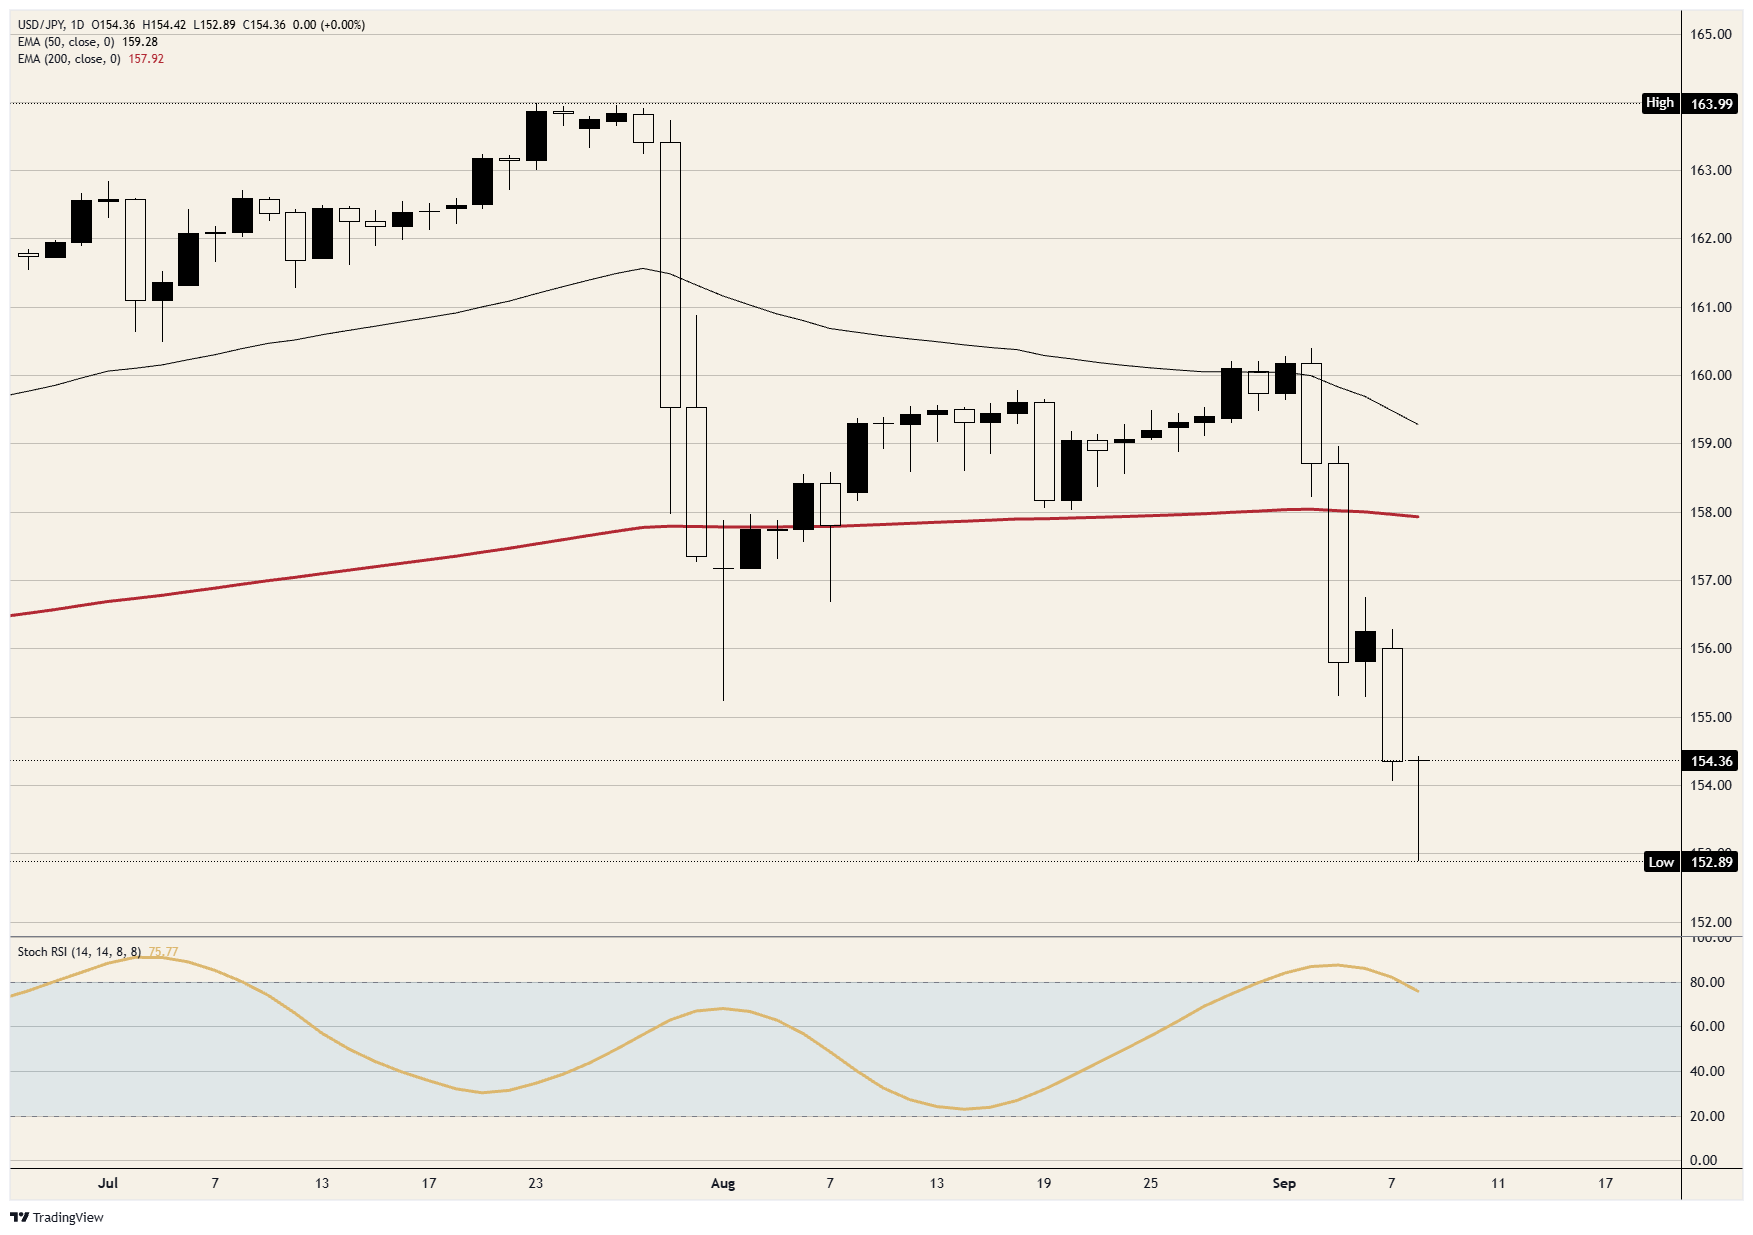
Kháng cự: Mức 154,50 là rào cản đầu tiên và mức cao nhất trong phiên giao dịch vừa qua đã dừng lại ngay trước ngưỡng này. Các mức kháng cự tiếp theo nằm ở 155,00 và 155,50; kế đến là vùng 156,00 – nơi đà giảm của tuần trước từng chững lại – và đường trung bình động lũy thừa (EMA) 200 ngày nằm ngay dưới mức 158,00. Cao hơn nữa là đường EMA 50 ngày gần mức 159,50, trong khi đỉnh giá cuối tháng 7 (ngay dưới mức 164,00) vẫn còn quá xa tầm với.
Hỗ trợ: Mức 154,00 là điểm xoay mà cặp tiền này liên tục quay lại kiểm tra, nhưng mức này đã không giữ được trong phiên sáng nay. Mức thấp nhất trong phiên (ngay dưới 153,00) là ngưỡng hỗ trợ đầu tiên bên dưới đó. Các mức 152,50 và 152,00 đóng vai trò là các mốc số tròn hơn là các mức kỹ thuật dựa trên cấu trúc giao dịch, do biểu đồ ngày không ghi nhận dữ liệu lịch sử tại các vùng giá này trong phạm vi hiển thị hiện tại.
Xu hướng: Nghiêng về phe bán chừng nào giá còn bị chặn lại ở mức 154,50; mục tiêu đầu tiên là vùng 153,00 và tiếp theo là mức 152,00. Chỉ số Stoch RSI trên khung thời gian ngày đang ở gần mức 76 và mới bắt đầu quay đầu giảm từ vùng đỉnh sau đợt sụt giảm 7 Yên, nghĩa là chưa có tín hiệu quá bán nào để tạo đà bật tăng trở lại; đồng thời, chỉ số này trên khung 5 phút đang ở gần mức 75, cho thấy đà phục hồi trong ngày đã đạt đến giai đoạn bão hòa. Nếu giá đóng cửa ngày trên mức 155,50, kịch bản này sẽ bị vô hiệu và đưa mức 156,00 trở lại tầm ngắm.
Biểu đồ hàng ngày của USD/JPY
Câu hỏi thường gặp về Yên Nhật
Đồng Yên Nhật (JPY) là một trong những loại tiền tệ được giao dịch nhiều nhất trên thế giới. Giá trị của đồng tiền này được xác định rộng rãi bởi hiệu suất của nền kinh tế Nhật Bản, nhưng cụ thể hơn là bởi chính sách của Ngân hàng trung ương Nhật Bản, chênh lệch giữa lợi suất trái phiếu Nhật Bản và Hoa Kỳ hoặc tâm lý rủi ro giữa các nhà giao dịch, cùng với các yếu tố khác.
Một trong những nhiệm vụ của Ngân hàng trung ương Nhật Bản là kiểm soát tiền tệ, vì vậy các động thái của ngân hàng này là chìa khóa cho đồng Yên. BoJ đôi khi đã can thiệp trực tiếp vào thị trường tiền tệ, nói chung là để hạ giá trị của đồng Yên, mặc dù họ thường cố gắng không làm như vậy do lo ngại về chính trị của các đối tác thương mại chính của mình. Chính sách tiền tệ cực kỳ lỏng lẻo của BoJ từ năm 2013 đến năm 2024 đã khiến đồng Yên mất giá so với các đồng tiền chính khác do sự khác biệt chính sách ngày càng tăng giữa Ngân hàng trung ương Nhật Bản và các ngân hàng trung ương chính khác. Gần đây hơn, việc dần dần nới lỏng chính sách cực kỳ lỏng lẻo này đã hỗ trợ một phần cho đồng Yên.
Trong thập kỷ qua, lập trường của BoJ về việc bám sát chính sách tiền tệ siêu nới lỏng đã dẫn đến sự phân kỳ chính sách ngày càng mở rộng với các ngân hàng trung ương khác, đặc biệt là với Cục Dự trữ Liên bang Hoa Kỳ. Điều này hỗ trợ cho sự gia tăng chênh lệch giữa trái phiếu kỳ hạn 10 năm của Hoa Kỳ và Nhật Bản, vốn có lợi cho Đô la Mỹ so với Yên Nhật. Quyết định của BoJ vào năm 2024 về việc dần từ bỏ chính sách siêu nới lỏng, cùng với việc cắt giảm lãi suất ở các ngân hàng trung ương lớn khác, đang thu hẹp sự chênh lệch này.
Yên Nhật thường được coi là khoản đầu tư an toàn. Điều này có nghĩa là trong thời kỳ thị trường căng thẳng, các nhà đầu tư có nhiều khả năng sẽ đầu tư tiền của họ vào đồng tiền Nhật Bản do độ tin cậy và ổn định của nó. Thời kỳ hỗn loạn có khả năng làm tăng giá trị của đồng Yên so với các loại tiền tệ khác được coi là rủi ro hơn để đầu tư.


