I. 核心速覽
- 美國 10 月 CPI 月增 0.4%,連續第三個月漲幅達到或超過 0.4%,高於市場預期的 0.3%。沃勒表示,如果通膨未能如預期降溫,聯準會應考慮升息 50 個基點。
- 美股三大指數收黑,那斯達克下跌 0.74%,收在 25065.87。黃金下跌 2.0%,白銀重挫 2.78%;比特幣下滑 3.06%,24 小時槓桿清算總額突破 6.3 億美元。
II. 市場前瞻
核心事件
- 美國 10 月 CPI 高於預期,50 基點升息選項浮上檯面:整體 CPI 月增 0.4%,連續三個月強於預期。聯準會理事沃勒支持 12 月升息,並提出若通膨持續頑固,應將半碼升息納入考量。兩年期美債殖利率上揚 18.7 個基點至 4.73%;十年期殖利率走升 12.6 個基點至 4.99%;美元指數上漲 0.57%,報 102.26。
獨家觀點
連續三筆偏強的 CPI 數據,證實通膨黏性遠高於市場原先定價。沃勒正式把「升息 50 基點」放上討論桌,是這份報告最重要的政策訊號:12 月 FOMC 的重點已經不只是「要不要升息」,而是「升多少」。布蘭特原油盤中跌破 90 美元,為今年 8 月以來首見;油價回落、通膨卻居高不下,代表當前物價壓力的主要驅動力,已經從能源轉向核心服務。
III. 隔夜行情
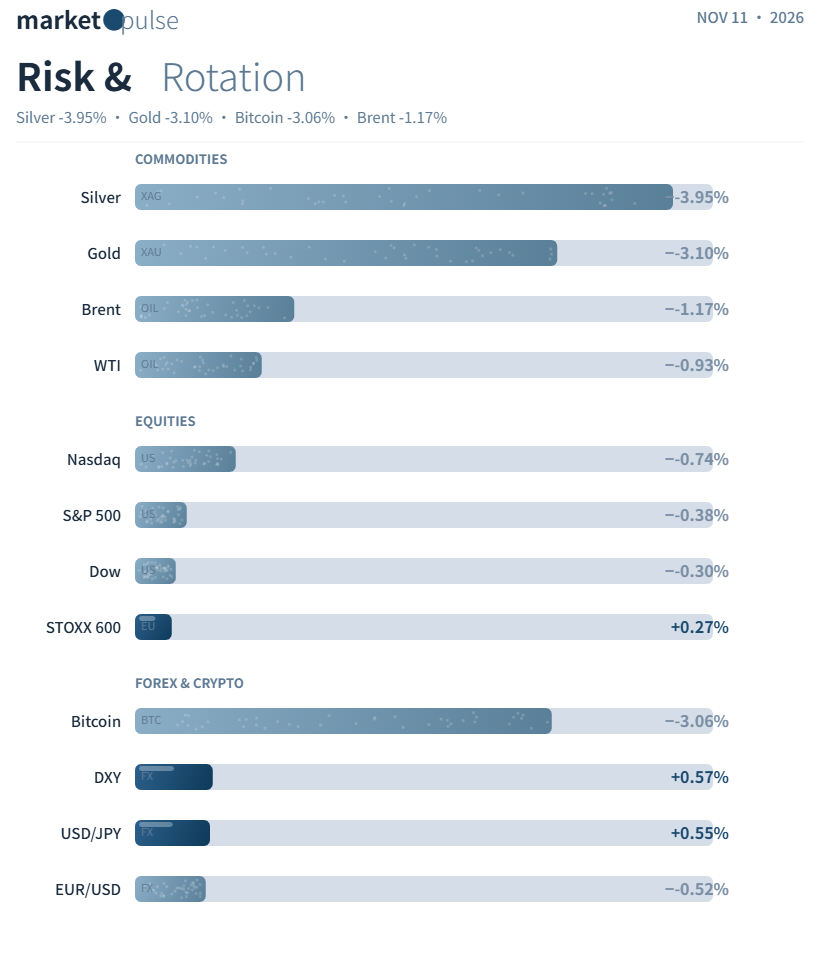
- 美股:道瓊工業指數 -0.30%,收於 52231.89。標普 500 -0.38%,收於 7520.93。那斯達克 -0.74%,收於 25065.87。
- 歐股:泛歐 STOXX 600 +0.27%,收於 658.32。
- 債市:兩年期美債殖利率 +18.7 bps 至 4.73%,創 10 月 28 日以來新高;十年期殖利率 +12.6 bps 至 4.99%,為 10 月 29 日之後最高。
- 商品:12 月 WTI 原油 -0.93%,報 86.04 美元/桶;布蘭特原油 -1.17%,報 91.49 美元/桶,盤中跌破 90 美元,為 8 月以來首次。COMEX 黃金 -2.0%,報 4030.20 美元/盎司;現貨黃金盤內一度大跌近 3.1%。白銀 -2.78%,報 51.101 美元/盎司,現貨白銀下跌 3.95%。
- 外匯:美元指數 +0.57%,報 102.26;歐元兌美元 -0.52%,報 1.1223;美元兌日圓 +0.55%,報 157.90。
- 加密貨幣:比特幣 -3.06%,報 73052.90,盤中低點來到 72736。全市場 24 小時槓桿清算超過 6.3 億美元,其中多頭清算占 5.11 億美元。
IV. 總體要聞
- 美國 10 月 CPI 月增 0.4%,連續三個月達標,高於預期的 0.3%,顯示通膨黏性強。
觀點:連串偏強數據確認,通膨壓力已經由能源轉移至核心服務,這也是市場開始炒作更大幅度升息的直接原因。
- 沃勒:支持 12 月升息,若通膨未順利降溫,應考慮升息 50 個基點。這是首位聯準會官員公開把半碼升息納入討論,讓 12 月會議的升息幅度充滿變數。
觀點:政策不確定性從「是否升息」升級為「升息幅度」,對短天期利率與美元的衝擊更直接。
- 俄羅斯與烏克蘭在阿布達比舉行和談,是自 2 月以來首度面對面會談。魯比歐表示本次會談成效良好。
觀點:重啟直接對話,代表地緣風險邊際趨緩。
V. 企業要聞
- 黃仁勳相關風波持續發酵,英偉達兩個交易日市值蒸發 4700 億美元;治理層面的疑慮,正從新聞事件轉化成實質的估值壓力。
- Anthropic IPO 預計最多募資 644 億美元,指示性價格區間落在每股 70 至 78 美元。這檔 AI 龍頭新股,將接受市場估值考驗。
- CoreWeave 第三季營收大漲 168%,優於預期,同時上調全年財測。公司在法說會提到,算力供給緊缺讓他們得以大幅調漲報價,明年可用容量幾乎已經售罄。
- 軟銀交出兩年來首份虧損季報,Vision Fund 在 AI 賣壓中受創深重;美國資料中心資產進行大規模減損,代表 AI 資產重估的壓力正向投資端傳導。
VI. 今日重點關注
- 德國 10 月 CPI 年增率最終值。
- 歐洲央行總裁拉加德於論壇發言。在歐元區通膨創下三年新高的背景之下,她的談話將牽動市場對 12 月升息的預期。
- 美國因退伍軍人節休市債券市場,股票市場正常交易。