


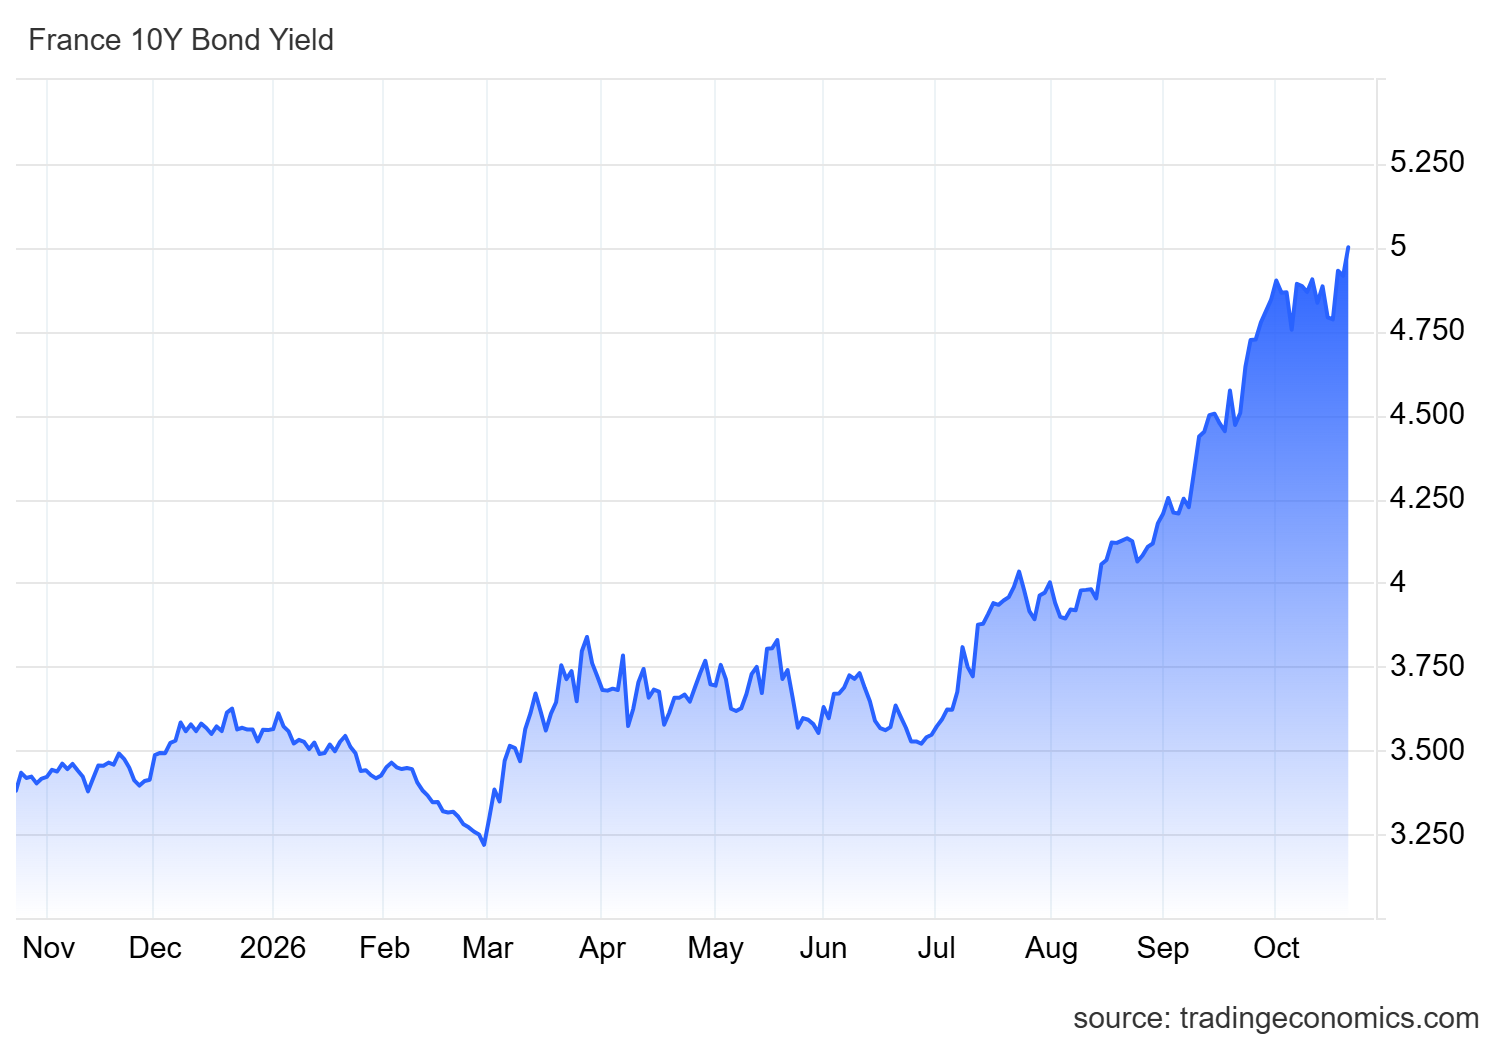
法國十年期公債殖利率週三觸及 5%,寫下 24 年來新高,市場對法國財政狀況的疑慮持續升溫。
法國與德國十年期公債的利差也擴大到約 157 個基點,接近 2011 年時的水準。這個差距拉得越大,代表投資人要求持有法國公債、而不是相對安全的德國公債時,所需承擔的補償越高。
對歐元來說,這未必是好消息。
殖利率走高如果反映的是經濟成長轉強、或市場預期升息,通常會支撐匯價。但法國這次的情況不一樣,借貸成本是被預算問題、高赤字和政治不確定性推上去的。
經濟轉強 → 殖利率走高 → 對匯價偏正面
財政風險升溫 → 殖利率走高 → 對匯價偏負面
這個差別對 EUR/USD 很關鍵。
如果法國殖利率繼續往上,和德國公債的利差再擴大,投資人對歐元區資產轉趨保守,歐元恐怕會承受更多壓力。
反過來說,法國預算協商有進展,或債市緊張情勢緩和,就能幫歐元減輕一些壓力。
對 EUR/USD 而言,除了聯準會和歐洲央行的利率預期,法國現在也成了另一個要盯的變數。
觀察重點 → 法國十年期殖利率 · 法德公債利差 · 法國預算進展






