重點速覽
美國10月生產者物價指數(PPI)年增 6.5%,為 2022 年以來最大漲幅,月增 0.3%,強化市場對於聯準會升息的預期。
輝達與半導體類股壓低華爾街表現,標普 500 下跌 0.40%、納斯達克下挫 0.91%,不過三大指數全週依舊收高。
美債收益率急升,10 年期收在 5.149%,寫下 2025 年關稅風波之後單週最大漲幅。
I. 市場展望
這份火熱的 PPI 數據,重新修正所有資產類別的定價假設。儘管股市週線收漲,交易員已經開始為「高利率維持更久」的情境定價。AI 硬體持續走弱,代表這個板塊仍處在估值重構階段。貝森特公開呼籲輝達自外部找尋執行長,是少見直接介入戰略級科技公司治理的動作。
II. 隔夜行情
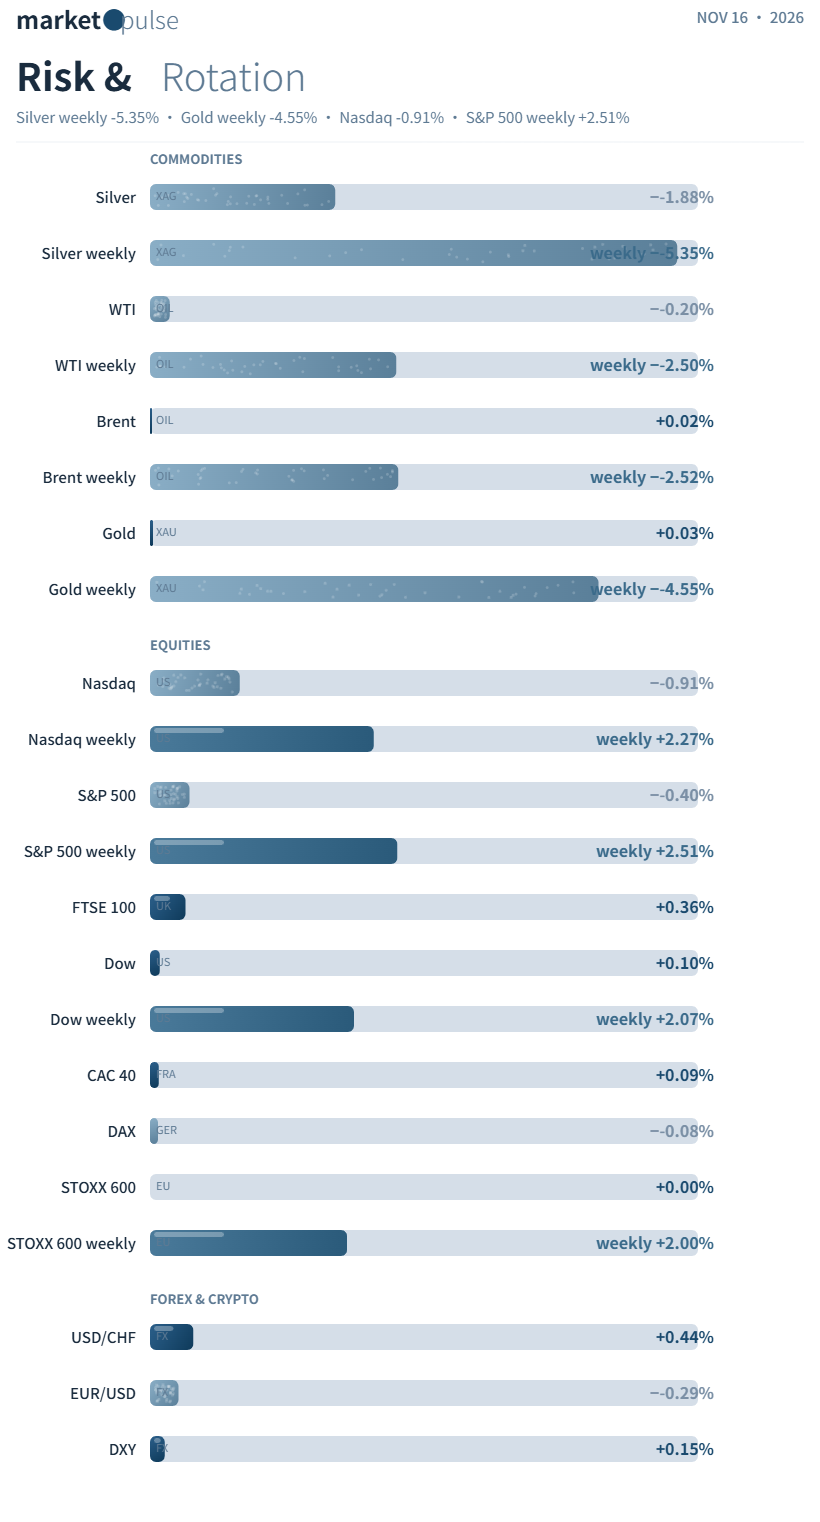
美股:道瓊 +0.10%,報 52,347.55;標普 500 -0.40%,報 7,561.67;納斯達克 -0.91%,報 25,136.27。全週表現:標普 500 +2.51%、納斯達克 +2.27%、道瓊 +2.07%。
歐股:STOXX 600 持平於 664.14,全週漲幅超過 2%。德國 DAX -0.08%、法國 CAC 40 +0.09%、英國富時 100 +0.36%。
債市:兩年期美債收益率來到 4.867%;10 年期衝上 5.149%,為 2025 年關稅動盪後單週最大漲。
原物料:西德州原油 -0.20%,報每桶 88.56 美元;布蘭特原油微漲 0.02%,報每桶 95.84 美元。黃金收在每盎司 3,879.7 美元、白銀每盎司 49.031 美元,兩項貴金屬週線皆重挫。
外匯:美元兌日圓在 160 附近震盪,交易員密切監控官方干預。歐元兌美元下滑 0.29%,來到 1.1021;美元指數上漲 0.15%,報 103.37。
III. 宏觀要聞
1. 美國 10 月 PPI 年增 6.5%,確認生產端與消費端的通膨壓力持續存在,債市正在快速反映聯準會更鷹派的政策路徑。
2. 國際能源署(IEA)月報指出,隨著 OPEC+ 產能恢復、需求力道減弱,全球油市第四季將轉為供過於求。
3. 微軟 Outlook、Teams 以及整個 Microsoft 365 服務發生全球性中斷,官方排除網路攻擊因素。
IV. 企業要聞
1. 貝森特表示,輝達下一任執行長必須向外尋找。傳聞董事會已經接觸 Arm 執行長 Rene Haas,但輝達聲明尚未與任何候選人正式展開談判。
2. OpenAI 解散專屬機器人團隊,內部評估 GPT‑6 Astra 這類前沿基礎模型,就足以驅動實體 AI,不需要獨立的機器人專用模型。
V. 今日關注
聯準會生產力與就業任務小組將舉行聽證會,聯準會主席 Walsh 預計發表開場致詞。他的談話基調,會左右市場對 12 月利率決議的預期。