Tóm tắt nhanh
Chỉ số giá sản xuất PPI của Mỹ tháng 10 tăng 6,5% so với cùng kỳ, mức tăng mạnh nhất kể từ năm 2022, tăng 0,3% theo tháng, làm củng cố dự đoán Fed sẽ nâng lãi suất.
Cổ phiếu Nvidia và các mã bán dẫn gây áp lực lên Phố Wall. S&P 500 giảm 0,40%, Nasdaq giảm 0,91%, dù ba chỉ số chính đều ghi nhận mức tăng tốt trong cả tuần.
Lợi suất trái phiếu chính phủ Mỹ tăng vọt. Trái phiếu kỳ hạn 10 năm đóng cửa ở mức 5,149%, có tuần tăng mạnh nhất kể từ đợt xáo trộn thuế quan năm 2025.
I. Triển vọng thị trường
Số liệu PPI nóng đã thay đổi toàn bộ giả định định giá trên mọi nhóm tài sản. Dù cổ phiếu kết thúc tuần với mức tăng, nhà giao dịch đang định giá cho kịch bản lãi suất cao kéo dài. Nhóm phần cứng AI vẫn suy yếu, cho thấy lĩnh vực này đang trong giai đoạn điều chỉnh lại định giá. Việc Bessent kêu gọi Nvidia tìm CEO từ bên ngoài là một động thái công khai khác thường, can thiệp vào quản trị một doanh nghiệp công nghệ có tầm quan trọng chiến lược.
II. Thị trường qua đêm
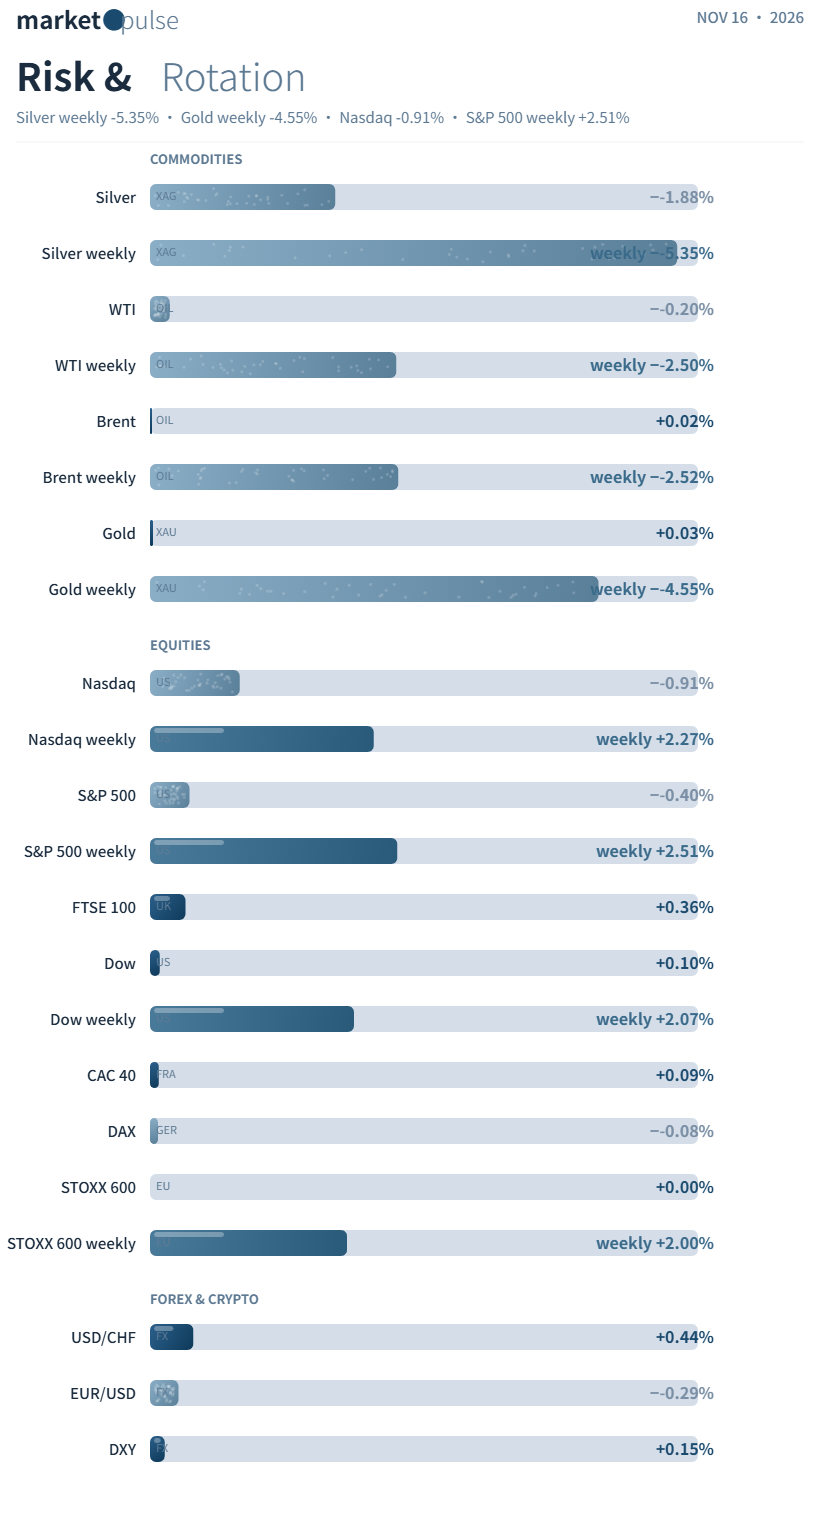
Chứng khoán Mỹ: Dow +0,10% đạt 52.347,55 điểm; S&P 500 -0,40% đạt 7.561,67 điểm; Nasdaq -0,91% đạt 25.136,27 điểm. Kết quả cả tuần: S&P 500 +2,51%, Nasdaq +2,27%, Dow +2,07%.
Chứng khoán châu Âu: STOXX 600 đi ngang ở 664,14 điểm, tăng hơn 2% trong tuần. DAX -0,08%, CAC 40 +0,09%, FTSE 100 +0,36%.
Thị trường nợ: Lợi suất trái phiếu hai năm ở mức 4,867%; trái phiếu 10 năm tăng lên 5,149%, ghi nhận tuần tăng lớn nhất kể từ sự kiện thuế quan năm 2025.
Hàng hóa: Dầu WTI -0,20% xuống 88,56 USD/thùng; dầu Brent +0,02% lên 95,84 USD/thùng. Vàng đóng cửa ở 3.879,7 USD/ounce, bạc ở 49,031 USD/ounce. Hai kim loại quý đều giảm mạnh trong tuần.
Ngoại hối: USD/JPY dao động quanh mức 160, nhà giao dịch theo dõi sát khả năng can thiệp. EUR/USD giảm 0,29% xuống 1,1021. Chỉ số đô la Mỹ tăng 0,15% lên 103,37.
III. Tin vĩ mô
1. PPI Mỹ tháng 10 tăng vọt 6,5% so với cùng kỳ, khẳng định áp lực lạm phát dai dẳng ở cả phía sản xuất và tiêu dùng. Thị trường trái phiếu đang nhanh chóng định giá cho chính sách thắt chặt hơn từ Fed.
2. Báo cáo hằng tháng của IEA cho biết thị trường dầu toàn cầu sẽ chuyển sang thặng dư cung trong quý IV, khi sản lượng OPEC+ phục hồi và nhu cầu chững lại.
3. Dịch vụ Outlook, Teams và toàn bộ hệ sinh thái Microsoft 365 gặp sự cố ngừng hoạt động trên toàn cầu. Microsoft khẳng định không do tấn công mạng.
IV. Tin doanh nghiệp
1. Bessent cho rằng Nvidia phải tìm CEO mới từ bên ngoài. Theo thông tin, hội đồng quản trị đã tìm hiểu ý kiến của Rene Haas – CEO Arm, nhưng Nvidia xác nhận chưa có cuộc đàm phán chính thức với ứng viên nào.
2. OpenAI đã giải tán nhóm robot chuyên trách nội bộ. Họ nhận thấy các mô hình nền tảng tân tiến như GPT-6 Astra đủ vận hành AI vật lý mà không cần mô hình robot riêng.
V. Điểm cần theo dõi hôm nay
Nhóm làm việc của Fed về năng suất và việc làm sẽ tổ chức phiên điều trần. Chủ tịch Fed Walsh sẽ phát biểu khai mạc. Giọng điệu của ông sẽ định hình kỳ vọng thị trường cho quyết định lãi suất tháng 12.