I. 核心速覽
- 美伊釋放和談訊號,壓低原油價格。WTI 下跌 4.38%,收於每桶 86.85 美元;布蘭特原油重挫 5.85%,報每桶 92.57 美元。
- 黃仁勳風波並未阻擋 AI 交易情緒回溫,標普 500 上漲 2.35%,收在 7549.94 點,創 4 月 8 日以來最大單日漲幅;那斯達克上揚 2.74%,為 7 月 30 日之後最強漲勢。
II. 市場前瞻
核心事件
- 美伊和談訊號重創原油:對話預期帶動油價大幅回落。WTI 下跌 4.38% 至每桶 86.85 美元,布蘭特原油下跌 5.85% 至每桶 92.57 美元。現貨黃金上漲 1.61%,報每盎司 4136.20 美元;白銀上漲 2.88%,報每盎司 53.4042 美元。
獨家觀點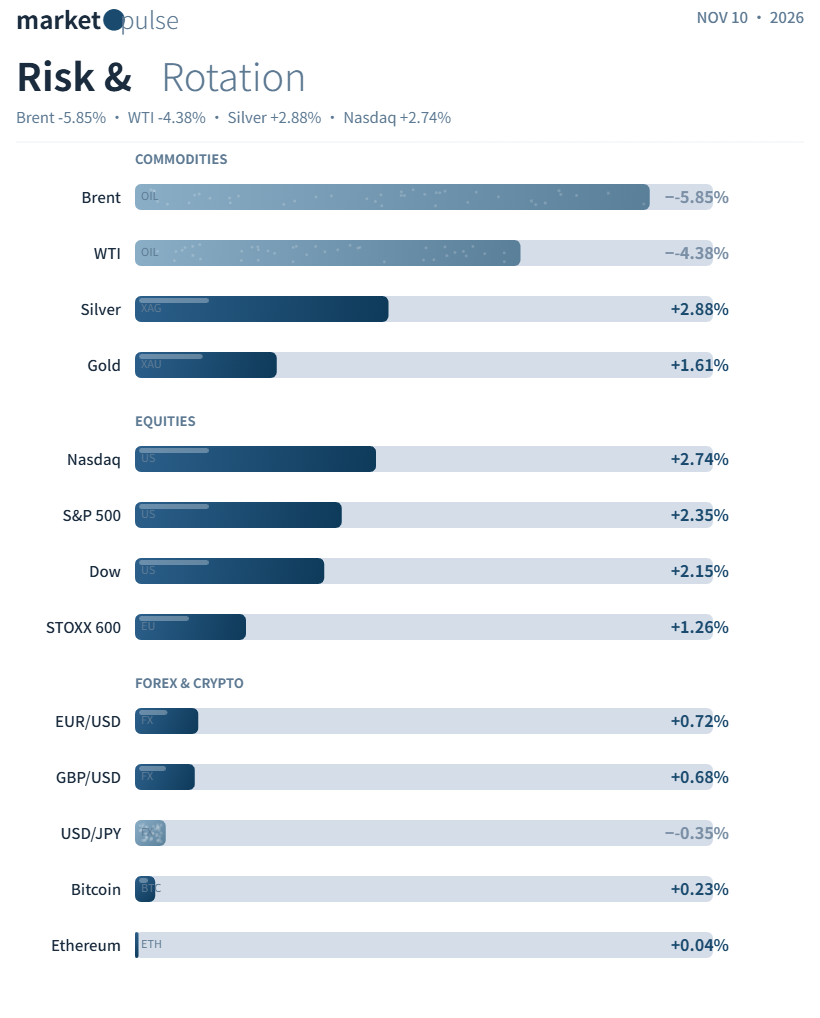
美伊釋放和談訊號,推動原油單日跌超 4%;同時 AI 交易情緒回暖,帶動美股強勁反彈。兩條主線的交匯,在於市場預期通膨壓力將趨於緩和。油價回落降低通膨上行風險,給予聯準會政策操作空間;AI 族群則在歷經技術性熊市之後,迎來超跌反彈。不過,英偉達董事會正在調查黃仁勳相關事件,屬於公司治理層面的潛在風險;若後續消息持續擴散,有可能動搖 AI 族群的做多情緒基礎。
III. 隔夜行情
- 美股:道瓊工業指數 +2.15%,收於 52389.75。標普 500 +2.35%,收於 7549.94,創 4 月 8 日以來最大單日漲幅。那斯達克 +2.74%,收於 25253.14,為 7 月 30 日之後最大漲幅。
- 歐股:泛歐 STOXX 600 +1.26%,收於 656.52。
- 債市:兩年期美債殖利率上升 3.95 個基點至 4.562%;十年期殖利率上揚 1.48 個基點至 4.874%。
- 商品:12 月 WTI 原油 -4.38%,報 86.85;布蘭特原油 -5.85%,報 92.57。現貨黃金 +1.61%,報 4136.20;現貨白銀 +2.88%,報 53.4042。
- 外匯:歐元兌美元 +0.72%,報 1.1223;美元兌日圓 -0.35%,報 157.90;英鎊兌美元 +0.68%,報 1.3440。
- 加密貨幣:比特幣 +0.23%,報 74928;以太幣 +0.04%,報 2126。
IV. 總體要聞
- 紐約聯儲調查:預期一年後失業率走高的受訪者占比,攀升至 2020 年 4 月以來新高。儘管民眾對勞動市場前景更趨悲觀,但預期物價漲幅將維持穩定。
觀點:就業預期轉弱、通膨預期卻保持穩定的組合,讓聯準會在處理通膨時保有耐心。
- 川普支持率維持在政治生涯低點附近,約有 32% 的美國民眾認可其施政表現,僅略高於 10 月中旬寫下的紀錄低點 31%。
- 美國戰略石油儲備降至 2.795 億桶,為 1982 年 10 月以來最低;OPEC 10 月原油產量回升,恢復至 2 月產能大約九成。
觀點:戰略儲備已經接近歷史低位,美國能源安全緩衝大幅縮小;OPEC 產能回補,局部抵銷地緣帶來的供給風險。
V. 企業要聞
- 黃仁勳外遇風波持續發酵,英偉達董事會正在調查他是否成為外國情報單位鎖定目標,市場也質疑他與川普的緊密關係。這項治理風險若繼續延燒,可能拖累整體 AI 族群情緒。
- Anthropic 的 IPO 路演最快於本週二啟動。在 AI 族群歷經拋售潮之後,這檔新股將是檢驗市場對頂尖 AI 企業估值容忍度的重要指標。
- 馬斯克旗下 Terafab 的目標曝光,規劃月產 70 萬片記憶體晶圓,產能規模接近三星整體 DRAM 產能。特斯拉往記憶體製造延伸的野心,超出市場原先預期。
- 美國民主黨擬對馬斯克等科技巨頭展開調查,政治風險開始向大型科技公司擴散。
VI. 今日重點關注
- 美國 10 月 CPI。在油價大幅回落、勞動市場維持強勁的背景下,這份通膨數據將直接定價 12 月升息的機率。
- 聯準會理事沃勒、達拉斯聯儲主席洛根、堪薩斯聯儲主席施密德發表演說。一連串官員談話,將校正市場對於 12 月利率會議的預期。
- 日本央行 10 月貨幣政策會議審議委員意見摘要。
- EIA 發布月度短期能源展望報告。在戰略石油儲備來到 1982 年以來低點的背景下,供需預測格外重要。