


美國 8 月生產者物價上漲 0.4%,推升 PPI 年增率從一個月前的 4.8% 升至 5.4%。這波漲勢主要受能源成本帶動,最終需求能源價格單月上漲 4.2%,柴油價格更飆升 24.1%。
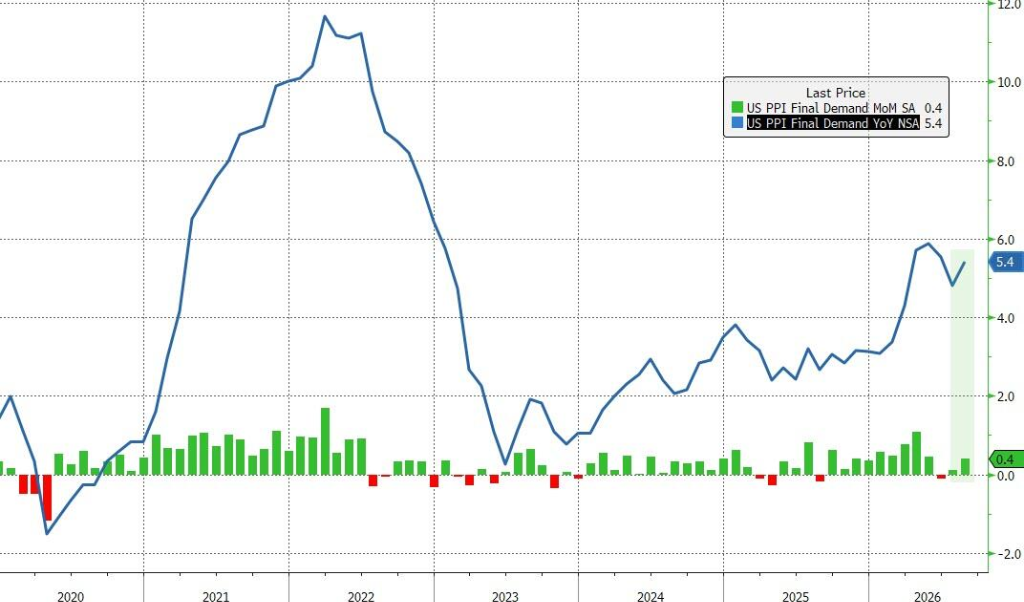
數據出爐後,政策辯論已經轉向。市場目前定價聯準會下週升息的機率約 70%,而週五的 CPI 報告可能進一步揭示,通膨壓力是否正從能源擴散至更廣泛的領域。
但問題正出在這裡。
升息可以壓抑需求,卻無法生產更多石油。如果能源仍是通膨的主要來源,貨幣緊縮對最初的供給衝擊恐怕力有未逮。與此同時,核心生產者物價仍在攀升,意味著聯準會無法單純將風險歸類為暫時性的能源效應。
這讓聯準會陷入兩難。緊縮政策或許有助於抑制第二輪通膨壓力,卻無法壓低油價,也無法解決推動這波物價上漲的供給衝擊。
這正是政策上的真正困境:聯準會可能必須升息,以防止能源衝擊演變成更廣泛的通膨問題,儘管升息本身無法解決能源衝擊。換句話說,這帖藥或許能讓經濟降溫,卻治不了通膨的根源。
對市場而言,這使得通膨前景遠比「數據火熱就該升息」的簡單劇本更為複雜。若能源仍是主要驅動力,再次升息或許能抑制需求,卻對控制物價壓力的源頭幫助有限。


