


Giá sản xuất của Mỹ đã tăng 0,4% trong tháng 8, đẩy lạm phát PPI hàng năm lên 5,4% từ mức 4,8% của tháng trước. Mức tăng này chịu ảnh hưởng nặng nề từ chi phí năng lượng, với giá năng lượng ở khâu nhu cầu cuối cùng tăng vọt 4,2% và giá dầu diesel tăng 24,1% trong tháng.
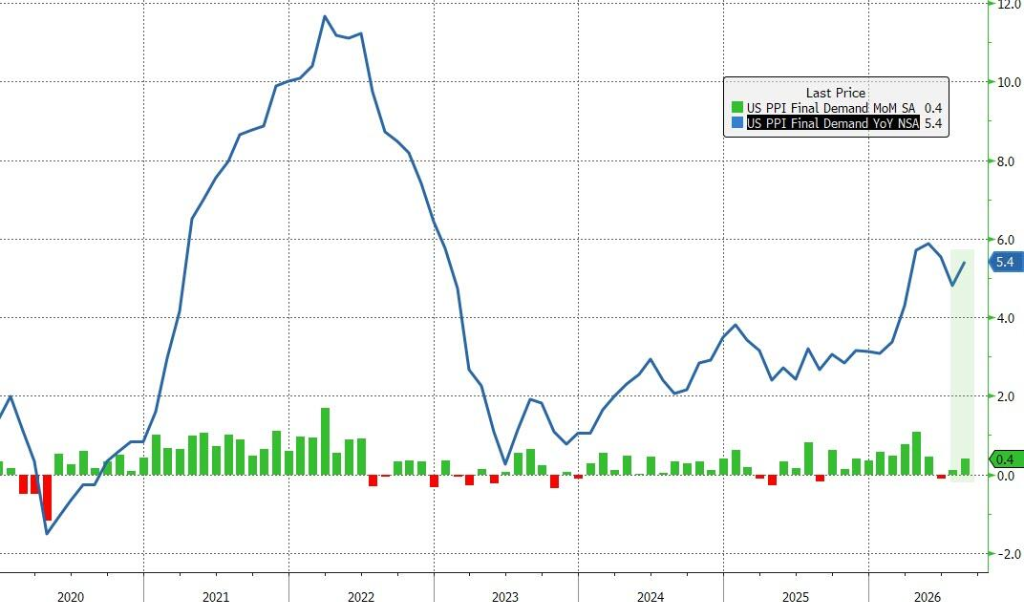
Dữ liệu này đã làm thay đổi cuộc tranh luận về chính sách. Thị trường hiện đang định giá khoảng 70% khả năng Fed sẽ tăng lãi suất vào tuần tới, trong khi báo cáo CPI thứ Sáu có thể cung cấp thêm một tín hiệu quan trọng về việc liệu áp lực lạm phát có đang lan rộng ra ngoài phạm vi năng lượng hay không.
Nhưng đây là lúc bức tranh trở nên phức tạp hơn.
Lãi suất cao hơn có thể làm suy yếu nhu cầu, nhưng chúng không thể tạo ra thêm dầu. Nếu năng lượng vẫn là nguồn lạm phát chính, việc thắt chặt tiền tệ có thể chỉ có sức mạnh hạn chế trong việc giải quyết cú sốc ban đầu. Đồng thời, giá sản xuất lõi vẫn đang tăng, cho thấy Fed không thể đơn giản bỏ qua rủi ro này như một hiệu ứng năng lượng tạm thời.
Điều đó khiến Fed đối mặt với một lựa chọn khó khăn. Thắt chặt chính sách có thể giúp kiềm chế áp lực lạm phát vòng hai, nhưng không thể hạ giá dầu hay khắc phục cú sốc nguồn cung vốn đang thúc đẩy phần lớn mức tăng gần đây.
Đó là tình thế tiến thoái lưỡng nan thực sự về chính sách: Fed có thể cần tăng lãi suất để ngăn cú sốc năng lượng biến thành một vấn đề lạm phát rộng hơn, ngay cả khi lãi suất cao hơn không thể giải quyết chính cú sốc năng lượng đó. Nói cách khác, liều thuốc có thể làm chậm nền kinh tế mà không chữa được nguyên nhân gốc rễ của lạm phát.
Đối với thị trường, điều đó khiến triển vọng lạm phát trở nên phức tạp hơn so với câu chuyện đơn giản "dữ liệu nóng hơn nghĩa là lãi suất cao hơn". Nếu năng lượng vẫn là động lực chính, một đợt tăng lãi suất nữa có thể hạn chế nhu cầu trong khi không làm được gì nhiều để kiểm soát nguồn gốc của áp lực giá.


