I. 核心速覽
- 美國10月非農就業新增16.5萬人,遠高於市場預期的6.5萬;失業率降至4.1%,勞動市場重拾動能,強化聯準會12月升息的可能性。
- 標普500單週下跌2.7%,創一年多來最差單週表現;原油單週累跌超過12%,WTI累跌12.76%、布蘭特原油累跌13.32%。
II. 市場前瞻
核心事件
- 美國10月非農遠超預期:數據顯示勞動市場在年中放緩後重回增長軌道,為聯準會12月升息提供扎實的數據支撐。十年期美債殖利率揚升2.2個基點至4.859%,兩年期殖利率上揚4.7個基點至4.524%,美元指數勁漲0.77%,來到102.26。
- 原油單週重挫逾12%:WTI於週五收在每桶90.83美元,當日小漲0.34%;布蘭特原油微漲0.03%,報每桶98.32美元。即便週末前小幅反彈,本週的賣壓仍快速消化地緣風險溢價。標普500上漲0.32%,收於7376.86點;那斯達克上漲264點,報24579.43點;道瓊工業指數下跌0.46%,報51285.73點。
獨家觀點
非農亮眼數據,與威廉斯「經濟韌性驚人、勞動市場穩定,但通膨仍偏高」的說法相互呼應,已經為12月升息鋪好數據基礎。不過標普本週重挫,代表市場同時承受兩股壓力:高利率維持更久的定價,以及 AI 族群的估值重設。
III. 隔夜行情
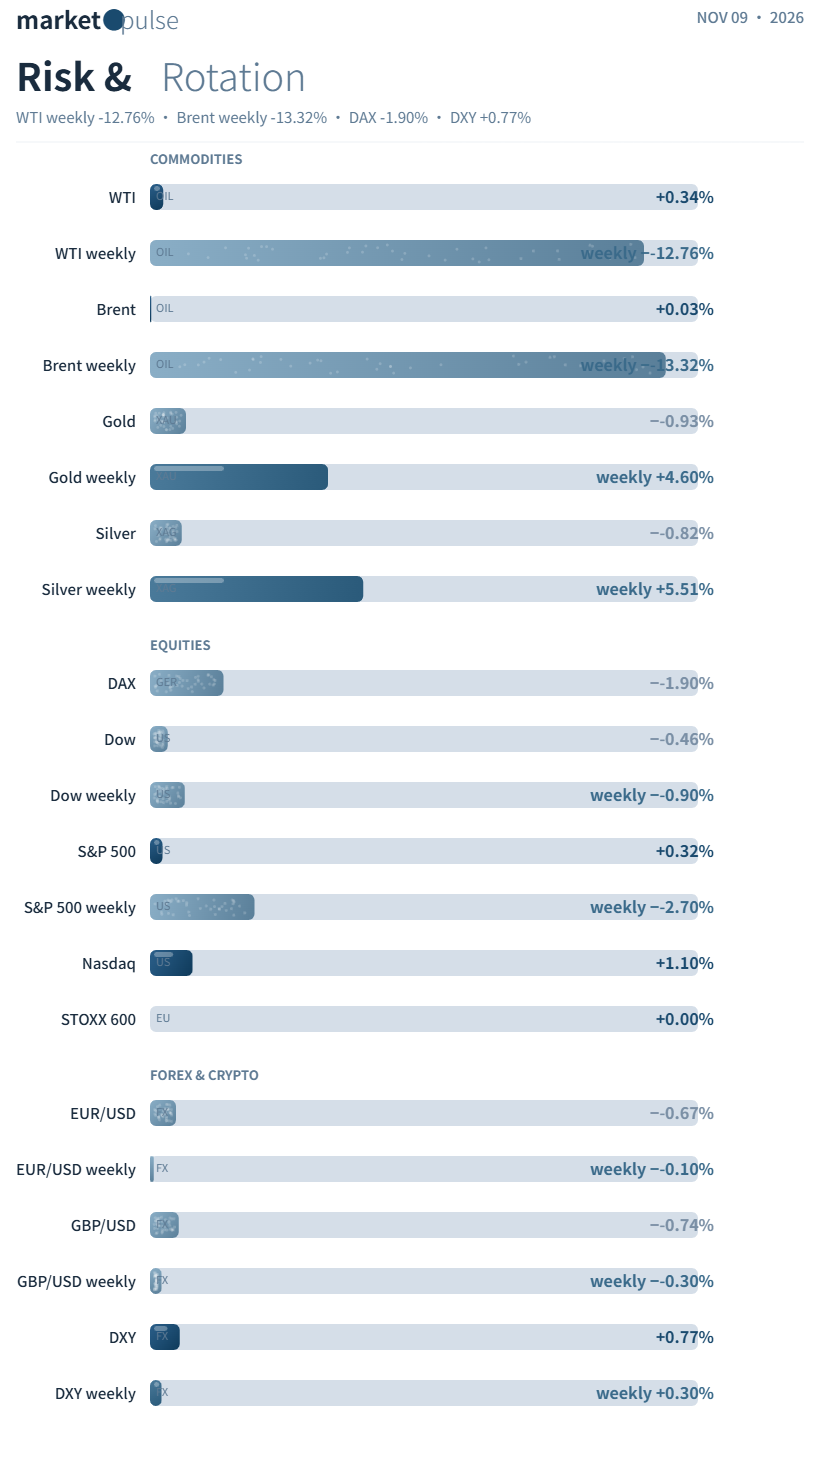
- 美股:標普500收漲0.32%,報7376.86點,單週跌2.7%;那斯達克報24579.43點;道瓊下跌0.46%,報51285.73點,單週跌0.9%。
- 歐股:泛歐 STOXX 600 收於 648.33;德國 DAX 下跌 1.9%。
- 債市:十年期美債殖利率上升 2.2 個基點至 4.859%;三十年期微升 1 個基點至 5.262%;兩年期殖利率上揚 4.7 個基點至 4.524%,連續第六週走弱。
- 商品:WTI 原油上漲 0.34% 至 90.83 美元,單週累跌 12.76%;布蘭特原油漲 0.03% 至 98.32 美元,單週累跌 13.32%;COMEX 黃金下跌 0.93% 至 4064.5 美元,單週上漲 4.6%;白銀下跌 0.82% 至 51.803 美元,單週漲 5.51%。
- 外匯:美元指數勁揚 0.77% 至 102.26,單週上漲 0.3%;歐元兌美元下跌 0.67% 至 1.1143,創 10 月 1 日以來最大單日跌幅;英鎊兌美元下跌 0.74% 至 1.3355,為 9 月 23 日以來最劇烈回落。
IV. 總體要聞
- 美國10月非農新增就業遠超預期,失業率回落至 4.1%,推升聯準會 12 月升息機率。在通膨尚未回到目標水準前,這份數據為緊縮政策提供充分理由,威廉斯也多次強調通膨必須回到 2%。
- 川普表示,如果談判持續取得進展,對伊朗發動攻擊的可能性將大幅降低。這番言論是本週原油大跌的主要推手,地緣溢價消退速度快於交易員預期。
- 威廉斯維持鷹派立場,強調經濟增長穩健、就業市場平穩,而頑固的通膨需要持續的政策約束。
- 植田和男指出,基礎通膨圍繞 2% 目標浮動,但仍存在上行風險,保留日本央行進一步升息的空間。
V. 企業要聞
- 特斯拉規劃自明年年中逐步停產 Cybertruck,將產能轉向 Cybercab 與 Optimus,把資源重心放在自駕與人形機器人。
- Anthropic 的 IPO 預估估值下修至 1.2 兆至 1.3 兆美元之間。部分投資人質疑公司能否在 11 月 9 日那一週啟動路演,領先 AI 企業的 IPO 窗口正在收窄。
- 波克夏海瑟威第三季淨利下滑 28%,投資收益幾近腰斬;庫藏股買回量創今年新高,現金儲備擴增至 3774 億美元,顯示保守防禦的策略。
VI. 今日重點關注
- G7 外長會議於巴黎登場,會期自 10 月 9 日至 10 日。市場將觀察各國針對中東、烏克蘭的共同立場,同時持續追蹤美伊外交對話進度。