I. 核心速覽
- AI 交易氣氛回暖推動美股反彈。CoreWeave 財報優於預期、Anthropic IPO 認購熱絡,修復市場對於 AI 基礎設施的擔憂。那斯達克上漲 1.60%,收在 25466.19;標普 500 揚升 1.31%,收於 7619.38。
- 消息人士指出,輝達董事會於週三召開會議,討論是否解除執行長黃仁勳職務。
- 高盛、野村、德銀同步上調聯準會升息路徑預測,市場已完全定價 12 月升息 25 個基點,金價跌破 4000 美元。
II. 市場前瞻
核心事件
- AI 情緒修復帶動美股反彈:CoreWeave 亮眼財報與 Anthropic IPO 超額認購,緩解投資人對 AI 算力鏈的疑慮,科技、能源類股領漲標普 500。那斯達克收漲 1.60% 至 25466.19,標普 500 上漲 1.31% 至 7619.38,道瓊則走高 0.49% 至 52486.49。
- 傳輝達董事會討論撤換黃仁勳:根據知情人士,董事會於週三開會評估是否更換執行長。治理風險急遽升溫,不過 AI 族群整體氣氛轉好,抵銷這則利空的衝擊。
獨家觀點
AI 類股在歷經技術性熊市後迎來明顯反彈,CoreWeave 的強勁營收與 Anthropic IPO 的搶購潮是主要催化,代表 AI 基礎設施需求與資本市場承接力道並未消失。但輝達董事會傳出討論撤換黃仁勳,是治理風險進入極端情境;一旦消息證實,將成為 AI 板塊最大單一變數。與此同時,三大投行同步調升升息預期、金價跌破 4000 美元,代表宏觀緊縮預期仍在持續增強。
III. 隔夜行情
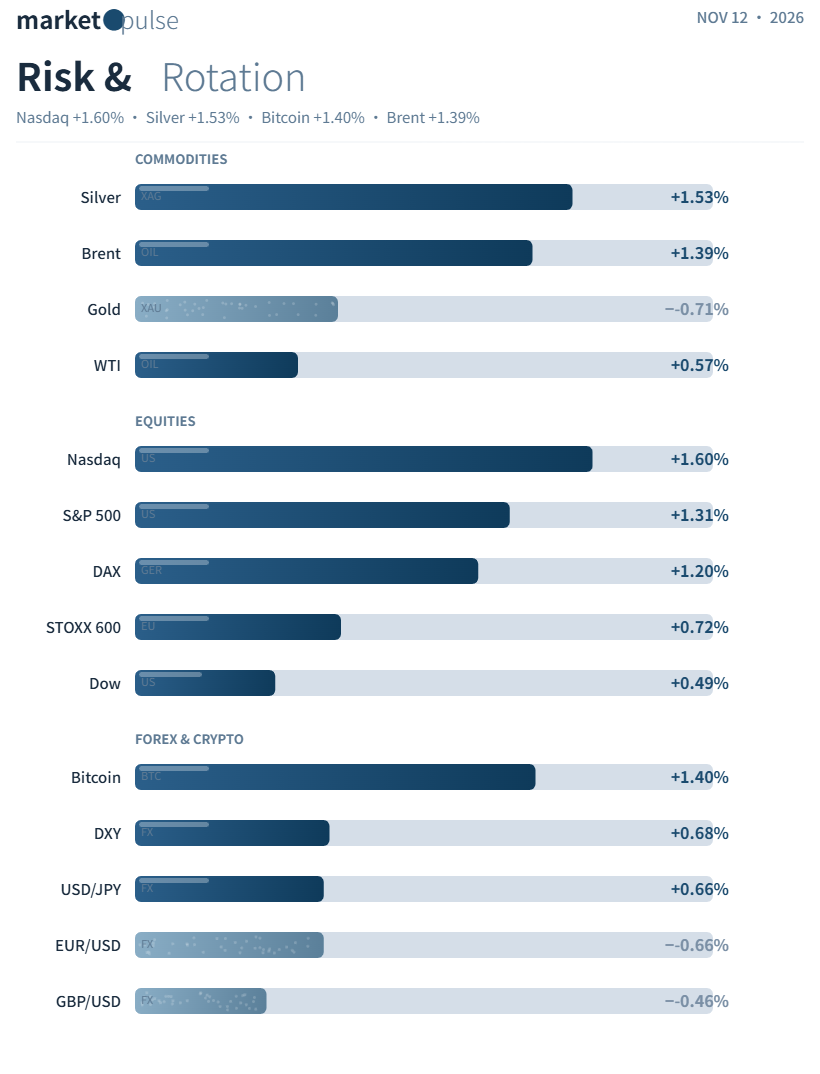
- 美股:道瓊工業指數 +0.49%,收於 52486.49。標普 500 +1.31%,收於 7619.38。那斯達克 +1.60%,收於 25466.19。
- 歐股:泛歐 STOXX 600 +0.72%,收於 663.05。德國 DAX 上漲 1.2%,在歷史高點附近震盪。
- 債市:美國債市因假期休市。
- 商品:12 月 WTI 原油 +0.57%,報 86.53 美元/桶;布蘭特原油 +1.39%,報 92.76 美元/桶。COMEX 黃金 -0.71%,報 3992.00 美元/盎司;白銀 +1.53%,報 51.881 美元/盎司。
- 外匯:美元指數 +0.68%,報 102.90;美元兌日圓 +0.66% 至 159.77,創兩個多月新高、逼近 160 關卡;歐元兌美元 -0.66% 至 1.1089;英鎊兌美元 -0.46%,報 1.3280。
- 加密貨幣:比特幣於 7.43 萬美元附近交易,24 小時大約上漲 1.4%。
IV. 總體要聞
- 俄烏於阿布達比和談取得部分進展,但重大議題仍存有歧見。為期兩天的對談有所推進,不過美方斡旋人員指出雙方互信不足,領土等核心爭議尚未化解。
- 10 月 OPEC+ 日產量來到 4123 萬桶,相當於伊朗衝突前水準的 97%;較 9 月增加約 204 萬桶,主因沙烏地大幅增產。供給回歸持續對油價形成壓力。
- 高盛、野村、德銀同日上調聯準會升息路徑預估,市場已經完全定價 12 月升息 25 基點,金價隨之跌破 4000 美元。三家大型投行同步調整,代表升息預期正在形成共識。
V. 企業要聞
- 傳輝達董事會開會評估是否解除黃仁勳執行長職務,治理風險推升至極端情境。若消息屬實,將是 AI 族群最大的單一不確定性。
- Anthropic IPO 遭到搶購,認購倍數大幅超額,目標估值達 1.4 兆美元。這檔 AI 龍頭上市依舊受到資金追捧,和輝達的治理風波形成強烈對比。
- OpenAI 第三季營收不及預期,虧損規模也明顯高於市場估計;內部預測,2028 年營收有望達 1900 至 2000 億美元。AI 頭部企業的獲利壓力持續浮上檯面。
VI. 今日重點關注
- 英國第三季 GDP 初值。
- 美國上周初次申請失業救濟人數,市場預期 19.5 萬人,前值 18.9 萬人。
- 美國 10 月成屋銷售年化總戶數,預期 385 萬戶,前值 399 萬戶。
- 美國 EIA 週度原油庫存,因退伍軍人節順延一天公布。